Bí quyết sử dụng thẻ tín dụng hiệu quả, tiết kiệm phí 2026
Hướng dẫn sử dụng thẻ tín dụng thông minh năm 2026: kích hoạt tính năng, thanh toán, trả góp, quản lý dư nợ và 4 bí quyết tiết kiệm phí hiệu quả.
Bí quyết sử dụng thẻ tín dụng hiệu quả, tiết kiệm phí 2026
Nhiều người mở thẻ tín dụng xong để đó, không dám dùng vì sợ mất kiểm soát chi tiêu, hoặc dùng nhưng liên tục bị trừ phí mà không hiểu tại sao. Thực tế, thẻ tín dụng là công cụ tài chính có cấu trúc phức tạp hơn thẻ ghi nợ thông thường, nhưng nếu hiểu đúng cơ chế vận hành, người dùng hoàn toàn có thể tận dụng tối đa quyền lợi mà không tốn thêm đồng phí nào ngoài kế hoạch. Bài viết này phân tích từng tầng chức năng của thẻ tín dụng, từ kích hoạt ban đầu đến chiến lược sử dụng thông minh trong bối cảnh 2026.
Kích hoạt tính năng trước khi nhận thẻ vật lý
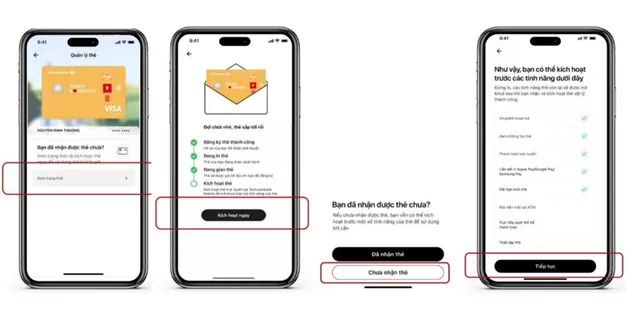
Một điểm ít người biết: nhiều ngân hàng hiện nay cho phép chủ thẻ kích hoạt và sử dụng một số tính năng ngay sau khi hồ sơ được duyệt, trước cả khi thẻ vật lý được giao tới tay. Đây là thay đổi đáng chú ý trong quy trình phát hành thẻ tại Việt Nam từ 2024 trở đi, và tiếp tục được mở rộng trong 2026 khi các ngân hàng đẩy mạnh trải nghiệm số.
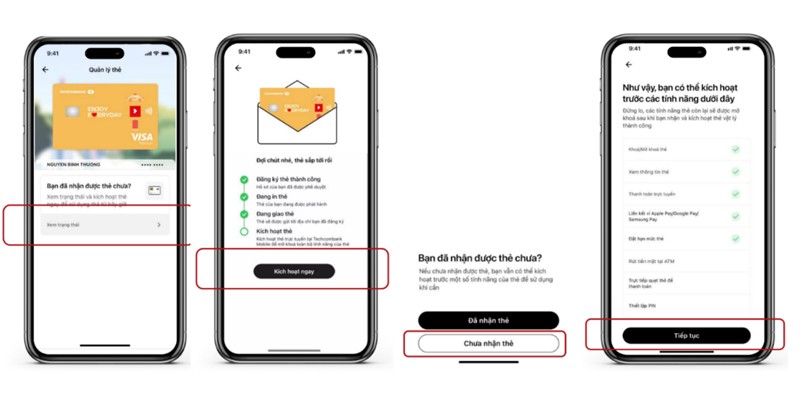
Cơ chế của tính năng này dựa trên việc ngân hàng tách biệt hai lớp: lớp thông tin thẻ kỹ thuật số (số thẻ ảo, CVV động, hạn mức) và lớp phần cứng (thẻ nhựa vật lý). Khi hồ sơ được phê duyệt, ngân hàng đã tạo xong lớp đầu tiên, do đó chủ thẻ có thể thanh toán trực tuyến, đặt hạn mức chi tiêu, xem thông tin tài khoản và khóa/mở thẻ từ ứng dụng ngay lập tức.
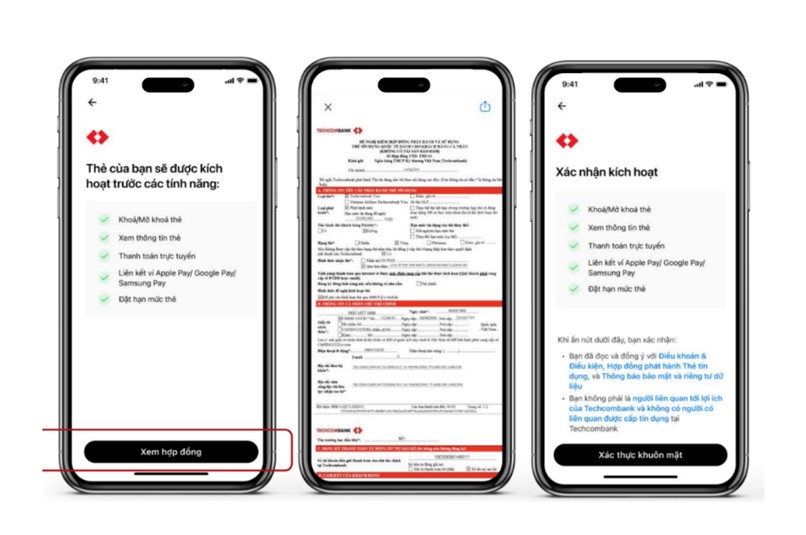
Trước khi bấm xác thực kích hoạt, điều quan trọng là đọc kỹ hợp đồng tín dụng, đặc biệt là ba mục: lãi suất áp dụng khi không thanh toán đủ hạn, phí thường niên và điều kiện miễn phí thường niên, và chính sách hoàn tiền hoặc tích điểm. Đây không phải thủ tục hình thức, vì các điều khoản này ảnh hưởng trực tiếp đến chi phí thực tế khi dùng thẻ.
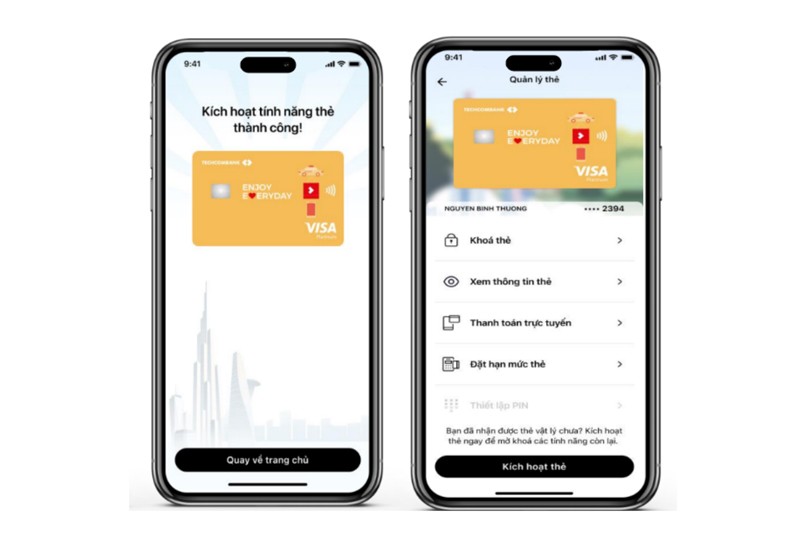
Một lưu ý thực tế: tính năng rút tiền mặt tại ATM thường chỉ được kích hoạt sau khi thẻ vật lý đến tay và được kích hoạt PIN. Đây là giới hạn về bảo mật, không phải lỗi kỹ thuật.
Sử dụng các tính năng chính của thẻ tín dụng
Thanh toán hàng ngày bằng thẻ tín dụng
Khi dùng thẻ tín dụng để thanh toán tại quầy, thiết bị POS đọc chip EMV hoặc thông tin dải từ, gửi yêu cầu đến mạng thanh toán (Visa, Mastercard, JCB), từ đó chuyển tiếp tới ngân hàng phát hành để xác thực và tạm giữ hạn mức. Tiền chưa thực sự bị trừ ngay, mà chỉ bị khóa một phần hạn mức cho đến khi giao dịch được thanh toán bù trừ, thường trong 1 đến 3 ngày làm việc.
Điểm mà nhiều người bỏ qua: hạn mức tín dụng sẽ được hoàn lại sau khi bạn thanh toán dư nợ, không phải ngay khi giao dịch phát sinh. Điều này có nghĩa là nếu bạn chi tiêu gần hết hạn mức vào đầu chu kỳ và thanh toán đúng hạn, hạn mức sẽ về lại đầy đủ cho chu kỳ tiếp theo. Đây là cơ chế xoay vòng hạn mức, và hiểu được nó giúp bạn lên kế hoạch chi tiêu chính xác hơn mà không cần lo "hết tiền thẻ".
Với thanh toán không tiếp xúc (contactless) qua NFC, hầu hết ngân hàng Việt Nam năm 2026 đã nâng hạn mức giao dịch không cần PIN lên từ 1 đến 2 triệu đồng mỗi lần. Tính năng này tiện nhưng cũng cần bật/tắt chủ động trong ứng dụng nếu bạn lo ngại về rủi ro bảo mật.
Rút tiền mặt từ thẻ tín dụng — khi nào nên và không nên
Rút tiền mặt từ thẻ tín dụng là tính năng tồn tại nhưng đi kèm chi phí cao hơn hẳn so với thanh toán thông thường. Cơ chế khác biệt ở chỗ: giao dịch thanh toán hàng hóa/dịch vụ được hưởng thời gian ân hạn không lãi (thường 45 đến 55 ngày), còn rút tiền mặt thì lãi suất tính ngay từ ngày rút, không có ân hạn.
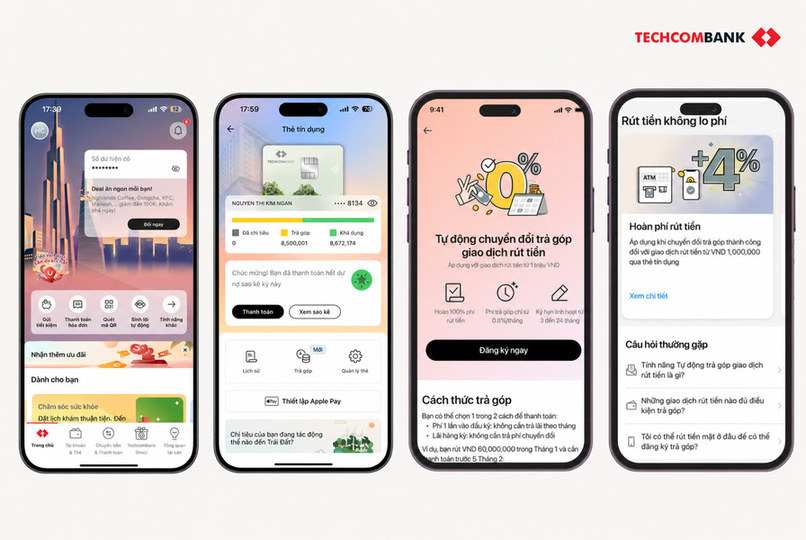
Ngoài lãi suất, ngân hàng còn thu thêm phí rút tiền mặt, thường tính theo phần trăm trên số tiền rút hoặc một mức phí tối thiểu cố định, tùy ngân hàng. Một số ngân hàng cho phép chuyển đổi giao dịch rút tiền thành trả góp 0% hoặc lãi suất thấp trong các chương trình khuyến mãi, nhưng đây là ngoại lệ, không phải mặc định. Nếu thực sự cần tiền mặt gấp, hãy xem xét khoản vay tín chấp ngắn hạn hoặc vay từ người thân trước khi dùng tính năng này.
Chi tiêu trả góp — đòn bẩy tài chính nếu dùng đúng cách
Tính năng trả góp qua thẻ tín dụng hoạt động theo cơ chế: ngân hàng ứng trước toàn bộ số tiền cho nhà cung cấp, sau đó chia nhỏ số tiền đó thành nhiều kỳ trả hàng tháng cho chủ thẻ. Tùy chương trình, lãi suất có thể là 0% (ngân hàng và đơn vị bán hàng chia sẻ chi phí), hoặc có lãi suất cố định.
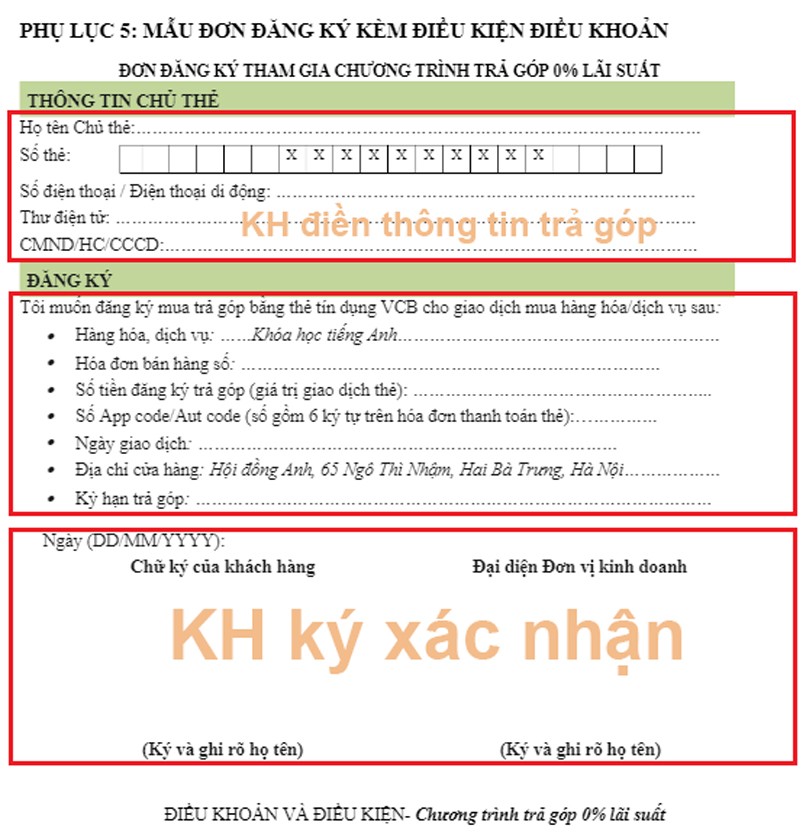
Điểm cần hiểu rõ: khi bạn chuyển một giao dịch sang trả góp, toàn bộ số tiền vẫn được tính vào hạn mức tín dụng đã dùng, chỉ là số tiền phải trả mỗi tháng được chia nhỏ. Nếu bạn có hạn mức 30 triệu và trả góp một món đồ 20 triệu trong 12 tháng, hạn mức còn lại để dùng tiếp chỉ là 10 triệu trong suốt 12 tháng đó.
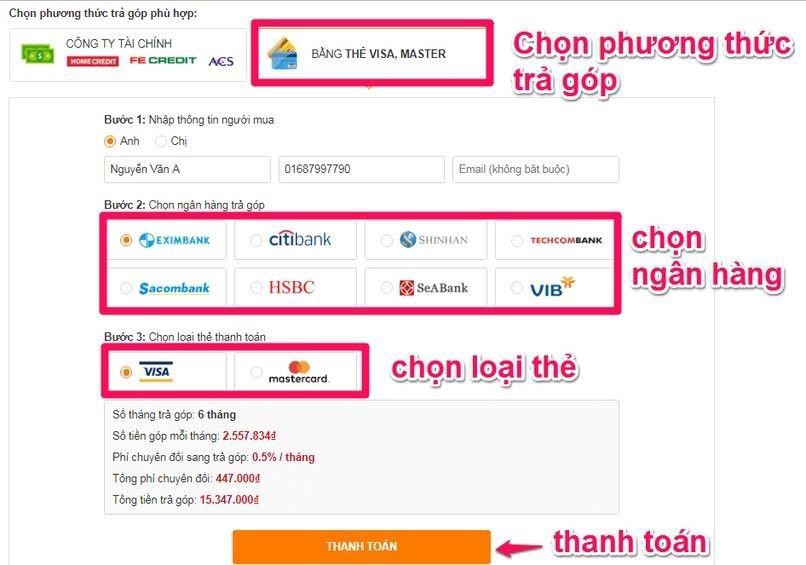
Trả góp 0% chỉ thực sự có lợi khi bạn không cần thanh toán toàn bộ ngay và số tiền tiết kiệm được có thể sinh lời ở nơi khác (gửi tiết kiệm, đầu tư ngắn hạn). Nếu bạn có đủ tiền và chỉ trả góp vì tiện, hãy tính xem phí chuyển đổi (nếu có) có thực sự bằng 0 không, vì một số chương trình tính phí ẩn dưới dạng phí xử lý hồ sơ.
Thanh toán dư nợ thẻ tín dụng đúng cách
Thanh toán dư nợ đúng thời hạn là yếu tố quyết định liệu thẻ tín dụng trở thành công cụ có lợi hay bẫy nợ. Cơ chế lãi suất thẻ tín dụng khác với vay thông thường ở chỗ: nếu bạn không thanh toán đủ 100% dư nợ trong kỳ, lãi suất sẽ tính ngược từ ngày giao dịch phát sinh, không phải từ ngày đến hạn. Điều này có nghĩa là dù bạn trả 99% số tiền, 1% còn lại vẫn phát sinh lãi tính từ đầu.
Có ba mức thanh toán phổ biến: thanh toán tối thiểu (thường 5% dư nợ hoặc một mức cố định), thanh toán một phần, và thanh toán toàn bộ. Chỉ có thanh toán toàn bộ mới giúp bạn không bị tính lãi. Thanh toán tối thiểu chỉ là "phao cứu sinh" để tránh phạt trả chậm, không phải cách sử dụng thẻ tiết kiệm.
Các kênh thanh toán hiện nay rất đa dạng: chuyển khoản qua ứng dụng ngân hàng, thanh toán tại quầy giao dịch, nạp qua ví điện tử liên kết, hoặc đặt lệnh trích nợ tự động từ tài khoản thanh toán. Năm 2026, hầu hết ngân hàng đã hỗ trợ thanh toán tự động toàn bộ dư nợ vào ngày đến hạn, đây là cách chắc ăn nhất để tránh quên và bị tính lãi.
Một điểm thực tế từ quan sát của đội ngũ biên tập VHouse: nhiều người dùng thẻ tín dụng bị tính lãi không phải do không có tiền trả, mà do nhầm ngày đến hạn, hoặc không biết rằng chuyển khoản vào ngày đến hạn có thể không kịp được ghi nhận nếu giao dịch được xử lý sau 17h00. An toàn nhất là thanh toán trước ngày đến hạn ít nhất 1 đến 2 ngày làm việc.
Bốn nguyên tắc dùng thẻ tín dụng thông minh trong 2026
Thẻ tín dụng năm 2026 đã tích hợp nhiều tính năng bảo mật và quản lý hơn so với trước, nhưng nguyên tắc sử dụng thông minh về cơ bản không thay đổi. Dưới đây là bốn nguyên tắc cốt lõi, được xây dựng từ cơ chế vận hành thực tế của thẻ.
Thứ nhất, không chi tiêu quá 30% hạn mức mỗi tháng. Đây là ngưỡng phổ biến được khuyến nghị từ góc độ điểm tín dụng (credit score). Tỷ lệ sử dụng hạn mức (credit utilization) là một trong những yếu tố chính ảnh hưởng đến hồ sơ tín dụng của bạn tại Trung tâm Thông tin Tín dụng Quốc gia (CIC). Sử dụng dưới 30% hạn mức liên tục cho thấy bạn kiểm soát tốt tài chính cá nhân, từ đó hỗ trợ khả năng vay vốn sau này khi cần.
Thứ hai, theo dõi giao dịch theo thời gian thực, không đợi sao kê. Ứng dụng ngân hàng hiện nay thông báo mỗi giao dịch ngay lập tức. Nếu thấy giao dịch lạ, hãy khóa thẻ ngay trong ứng dụng và liên hệ ngân hàng, vì thời gian phản ứng trong vài giờ đầu là yếu tố quyết định trong việc hoàn tiền giao dịch gian lận.
Thứ ba, không bao giờ để lộ thông tin thẻ hoặc OTP. Dù giao diện lừa đảo ngày càng tinh vi, quy tắc không thay đổi: ngân hàng không bao giờ gọi điện yêu cầu OTP, mã PIN, hoặc số thẻ đầy đủ. Khi thanh toán tại nhà hàng hoặc điểm bán lẻ, hãy yêu cầu thiết bị POS được mang đến tay bạn, thay vì trao thẻ cho nhân viên.
Thứ tư, tận dụng chương trình hoàn tiền và điểm thưởng một cách có kế hoạch. Hầu hết thẻ tín dụng có chính sách hoàn tiền hoặc tích điểm đổi quà, nhưng quyền lợi này thường tập trung vào danh mục chi tiêu cụ thể (ăn uống, xăng dầu, mua sắm online). Chi tiêu đúng danh mục được ưu đãi có thể mang lại hoàn tiền từ 1% đến 5%, nhưng chỉ có giá trị thực sự nếu bạn vẫn thanh toán toàn bộ dư nợ đúng hạn, không để lãi suất ăn mòn phần hoàn tiền nhận được.
Câu hỏi thường gặp
Thẻ tín dụng có phí thường niên không và có miễn được không? Hầu hết thẻ tín dụng có phí thường niên từ vài trăm nghìn đến vài triệu đồng mỗi năm tùy hạng thẻ. Nhiều ngân hàng miễn phí này nếu chủ thẻ đạt doanh số chi tiêu tối thiểu trong năm, hoặc miễn hoàn toàn năm đầu tiên. Hãy hỏi rõ điều kiện miễn phí thường niên trước khi mở thẻ để chủ động lên kế hoạch chi tiêu.
Nếu không thanh toán đúng hạn một lần, có bị ảnh hưởng lâu dài không? Có. Thanh toán trễ không chỉ phát sinh phí phạt và lãi suất, mà còn được ghi nhận vào lịch sử tín dụng tại CIC. Dữ liệu này có thể ảnh hưởng đến khả năng vay vốn sau này, bao gồm vay mua nhà hoặc vay kinh doanh. Nếu lỡ quên một lần, hãy thanh toán càng sớm càng tốt và giữ lịch sử sạch từ đó về sau.
Chi tiêu trả góp 0% có thực sự miễn phí không? Phần lớn là có, nhưng cần kiểm tra kỹ phí xử lý hồ sơ (nếu có) và điều kiện áp dụng. Một số chương trình yêu cầu số tiền tối thiểu hoặc chỉ áp dụng tại đơn vị liên kết cụ thể. Ngoài ra, nếu hủy trả góp giữa chừng, ngân hàng thường thu phí hủy hợp đồng.
Có nên mở nhiều thẻ tín dụng cùng lúc không? Mở nhiều thẻ làm tăng tổng hạn mức tín dụng, đồng thời đa dạng hóa quyền lợi hoàn tiền/điểm thưởng theo từng ngân hàng. Tuy nhiên, nhiều thẻ đồng nghĩa với nhiều ngày đến hạn cần theo dõi, nhiều phí thường niên tiềm ẩn, và rủi ro mất kiểm soát chi tiêu cao hơn. Với người mới dùng thẻ, tốt hơn là làm quen thật kỹ với một thẻ trước khi mở thêm.
Thẻ tín dụng ảo và thẻ vật lý khác nhau ở điểm nào? Thẻ ảo có số thẻ riêng, thường dùng cho thanh toán trực tuyến và có thể tạo thêm hoặc xóa đi dễ dàng trong ứng dụng. Thẻ vật lý dùng để thanh toán tại quầy và rút tiền ATM. Năm 2026, nhiều ngân hàng cho phép tạo số thẻ ảo dùng một lần (single-use virtual card) để thanh toán trên các trang thương mại điện tử, giảm thiểu rủi ro lộ thông tin thẻ thật.
Khám phá
5 bước xây dựng thương hiệu ngành xây dựng hiệu quả
Bí quyết chi tiêu tiết kiệm cho gia đình 3-4 người năm 2026
13 mẹo tiết kiệm tiền mỗi ngày mang lại hiệu quả bất ngờ
6 phương pháp mở rộng thương hiệu doanh nghiệp hiệu quả 2026
Tuyệt chiêu sử dụng Shopee Xu giúp tiết kiệm chi phí mua sắm
Tin tức liên quan
Những bài viết liên quan đến chủ đề bạn vừa đọc.
Kinh nghiệm gửi tiết kiệm online quay vòng gốc và lãi 2026
Khám phá cơ chế lãi kép khi gửi tiết kiệm online quay vòng gốc và lãi năm 2026. Phân tích điểm khác biệt và chiến lược chọn kỳ hạn tối ưu lợi nhuận.
Xem thêmBí quyết sử dụng thẻ tín dụng hiệu quả, tiết kiệm phí 2026
Hướng dẫn sử dụng thẻ tín dụng thông minh năm 2026: kích hoạt tính năng, thanh toán, trả góp, quản lý dư nợ và 4 bí quyết tiết kiệm phí hiệu quả.
Xem thêm
Hướng dẫn cách hủy thẻ tín dụng an toàn và nhanh chóng 2026
Tìm hiểu chi tiết quy trình hủy thẻ tín dụng an toàn nhất năm 2026. Nắm rõ các điều kiện bắt buộc và lưu ý quan trọng để bảo vệ điểm tín dụng cá nhân.
Xem thêm
Thuế khoán là gì? Cẩm nang thuế khoán hộ kinh doanh 2026
Tìm hiểu chi tiết khái niệm thuế khoán, đối tượng áp dụng và cách tính thuế hộ kinh doanh mới nhất năm 2026. Hướng dẫn cơ chế chuyển đổi phương pháp kê khai chính xác.
Xem thêm
Khấu hao là gì? 3 cách tính khấu hao tài sản cố định chuẩn
Tìm hiểu chi tiết khái niệm khấu hao là gì và 3 phương pháp tính khấu hao tài sản cố định chuẩn xác nhất. Phân tích cơ chế tối ưu chi phí hiệu quả cho doanh nghiệp.
Xem thêm
Phân biệt chi tiết chứng chỉ quỹ và chứng khoán cho F0
Hiểu rõ bản chất, cơ chế vận hành và cách phân bổ vốn hiệu quả giữa chứng chỉ quỹ và cổ phiếu dành cho nhà đầu tư mới bước chân vào thị trường năm 2026.
Xem thêm
Các loại chứng chỉ quỹ tại Việt Nam và kinh nghiệm đầu tư
Khám phá chi tiết các loại chứng chỉ quỹ tại Việt Nam năm 2026. Phân tích cơ chế hoạt động, mức độ rủi ro và tiêu chí chọn quỹ đầu tư hiệu quả.
Xem thêm
Hướng dẫn cách mua chứng chỉ quỹ sinh lời hấp dẫn năm 2026
Hướng dẫn từng bước cách mua chứng chỉ quỹ ETF và quỹ mở năm 2026, từ chọn quỹ, mở tài khoản đến quản lý danh mục đầu tư hiệu quả.
Xem thêm