Hướng dẫn cách mua chứng chỉ quỹ sinh lời hấp dẫn năm 2026
Hướng dẫn từng bước cách mua chứng chỉ quỹ ETF và quỹ mở năm 2026, từ chọn quỹ, mở tài khoản đến quản lý danh mục đầu tư hiệu quả.
Hướng dẫn cách mua chứng chỉ quỹ sinh lời hấp dẫn năm 2026
Nhiều nhà đầu tư cá nhân tại Hà Nội và TP.HCM đang dần chuyển một phần dòng tiền tiết kiệm sang chứng chỉ quỹ — không phải vì xu hướng, mà vì lãi suất tiền gửi ngân hàng liên tục giảm trong khi thị trường vốn mở ra nhiều cơ hội hơn. Câu hỏi thực tế nhất họ gặp không phải "có nên đầu tư không", mà là "bắt đầu từ đâu và làm thế nào để không mua sai quỹ". Bài viết này trả lời câu hỏi đó theo từng bước cụ thể, dành cho cả người chưa từng giao dịch.
Nên mua chứng chỉ quỹ ở đâu?
Thị trường phân phối chứng chỉ quỹ tại Việt Nam hiện có ba kênh chính: mua trực tiếp qua công ty quản lý quỹ (VD: Dragon Capital, VinaCapital, Techcom Capital, SSIAM), mua qua ngân hàng đối tác, và mua qua các nền tảng fintech trung gian như Fmarket, TCBS hay MoMo. Mỗi kênh có cơ chế phí và trải nghiệm khác nhau, và sự lựa chọn phụ thuộc vào mức độ chủ động bạn muốn có trong danh mục.
Kênh công ty quản lý quỹ cho phép truy cập đầy đủ thông tin quỹ, báo cáo tài sản ròng (NAV) theo ngày, và thường miễn phí mua vào cho các quỹ mở. Tuy nhiên, giao diện của một số công ty quản lý quỹ truyền thống vẫn còn cồng kềnh so với ứng dụng ngân hàng số. Ngược lại, kênh ngân hàng — đặc biệt với các ngân hàng đã tích hợp mảng đầu tư vào app — mang lại sự tiện lợi khi tài khoản tiền và tài khoản giao dịch chứng chỉ quỹ liên thông, cho phép nạp tiền và đặt lệnh trong cùng một phiên.
Cơ chế quan trọng cần nắm: khi mua qua nền tảng trung gian, bạn vẫn là chủ sở hữu thực của chứng chỉ quỹ đó — đơn vị lưu ký (VSD) ghi nhận quyền sở hữu trên hệ thống tập trung, không phụ thuộc vào nền tảng bạn đặt lệnh. Điều này khác với gửi tiết kiệm hay đầu tư vào sản phẩm ngân hàng — tài sản nằm trong quỹ, không nằm trên bảng cân đối của ngân hàng hay app trung gian. Trade-off cần lưu ý: nền tảng trung gian tiện lợi hơn nhưng đôi khi giới hạn danh sách quỹ khả dụng, trong khi mua thẳng qua công ty quản lý quỹ truy cập được toàn bộ dòng sản phẩm.
Hướng dẫn từng bước mua chứng chỉ quỹ ETF và quỹ mở
Quy trình mua chứng chỉ quỹ về cơ bản gồm năm bước, nhưng chất lượng kết quả đầu tư phần lớn được quyết định ở bước một — bước mà nhiều người bỏ qua nhanh nhất.
Bước 1: Xác định mục tiêu và chọn loại quỹ phù hợp
Trước khi chọn quỹ, cần xác định rõ ba biến: thời hạn đầu tư (dưới 1 năm, 1–3 năm, trên 5 năm), khẩu vị rủi ro (chấp nhận biến động NAV bao nhiêu phần trăm), và mục tiêu lợi nhuận thực tế. Từ đó mới khoanh vùng được loại quỹ: quỹ trái phiếu phù hợp với thời hạn ngắn và khẩu vị thận trọng, quỹ cân bằng (balanced fund) cho giai đoạn trung hạn, và quỹ cổ phiếu hoặc ETF (Exchange-Traded Fund — quỹ hoán đổi danh mục niêm yết trên sàn) cho mục tiêu tăng trưởng dài hạn. Một lỗi phổ biến là chọn quỹ cổ phiếu thuần vì "lợi nhuận cao", nhưng lại không chịu được đợt NAV giảm 15–20% trong ngắn hạn và bán tháo đúng đáy.
Bước 2: Mở tài khoản giao dịch chứng chỉ quỹ
Với quỹ mở (open-end fund), bạn mở tài khoản trực tiếp tại công ty quản lý quỹ hoặc qua ngân hàng/nền tảng đối tác, thường chỉ cần CCCD và xác thực eKYC trực tuyến. Với ETF niêm yết trên HOSE hoặc HNX, bạn cần tài khoản chứng khoán tại công ty chứng khoán (giống giao dịch cổ phiếu thông thường). Năm 2026, quy trình eKYC đã được nhiều đơn vị rút gọn xuống dưới 10 phút cho người dùng lần đầu.
Bước 3: Nạp tiền vào tài khoản giao dịch
Với quỹ mở, tiền nạp chuyển thẳng vào tài khoản thụ hưởng của quỹ theo từng lệnh mua, không giữ số dư trôi nổi như tài khoản chứng khoán. Với ETF, bạn nạp tiền vào tài khoản tiền mặt tại công ty chứng khoán trước, sau đó mới đặt lệnh. Giá trị đầu tư tối thiểu với quỹ mở thường từ 100.000–500.000 VND/lần, phù hợp cho chiến lược DCA (Dollar-Cost Averaging — mua định kỳ đều đặn bất kể giá).
Bước 4: Đặt lệnh mua
Quỹ mở khớp lệnh theo NAV cuối ngày giao dịch, không phải giá thị trường real-time. Điều này có nghĩa khi bạn đặt lệnh lúc 10h sáng, NAV áp dụng là giá cuối phiên hôm đó hoặc T+1 tùy quy định từng quỹ. ETF khác hoàn toàn: được giao dịch trong phiên như cổ phiếu, giá biến động liên tục theo cung cầu thị trường, thường có chênh lệch nhỏ so với NAV lý thuyết của rổ tài sản bên dưới. Người mua ETF nên chú ý spread bid-ask và thanh khoản của mã ETF cụ thể, tránh đặt lệnh giá thị trường với các ETF có khối lượng giao dịch thấp.
Bước 5: Theo dõi và quản lý danh mục
Theo dõi không có nghĩa là xem NAV mỗi ngày rồi lo lắng. Với quỹ mở dài hạn, chu kỳ review hợp lý là mỗi quý — kiểm tra xem NAV tăng trưởng có tương xứng với benchmark tham chiếu (thường là VN-Index với quỹ cổ phiếu nội địa), phí quản lý hàng năm (expense ratio) có còn cạnh tranh, và cấu trúc danh mục quỹ có còn phù hợp với mục tiêu ban đầu không. Rebalancing — tái cân bằng danh mục — nên thực hiện khi tỷ trọng một loại tài sản lệch quá 10–15% so với kế hoạch ban đầu.
Kinh nghiệm lựa chọn và đầu tư chứng chỉ quỹ an toàn
Điều đội biên tập VHouse quan sát qua nhiều chu kỳ thị trường là nhà đầu tư cá nhân thường mắc lỗi ở khâu lựa chọn quỹ, không phải ở quy trình thực hiện. Lỗi phổ biến nhất: chọn quỹ dựa trên hiệu suất 1 năm gần nhất thay vì hiệu suất điều chỉnh rủi ro qua nhiều chu kỳ.
Khi đánh giá một quỹ, ba chỉ số cần xem song song: tỷ suất sinh lời (return) so với benchmark, Sharpe Ratio (đo mức lợi nhuận thu được trên mỗi đơn vị rủi ro chịu đựng), và Maximum Drawdown (mức giảm tối đa từ đỉnh xuống đáy trong lịch sử). Một quỹ có return cao nhưng Sharpe Ratio thấp và Drawdown lớn thường phản ánh rủi ro ẩn hơn là kỹ năng quản lý vượt trội. Thông tin này thường có trong bản cáo bạch hoặc báo cáo định kỳ của quỹ, được công bố bắt buộc theo quy định của UBCKNN.
Uy tín công ty quản lý quỹ là yếu tố nền: kiểm tra thời gian hoạt động, quy mô tài sản quản lý (AUM — Assets Under Management), và lịch sử tuân thủ quy định với UBCKNN. Các quỹ hoạt động trên 5 năm qua ít nhất một chu kỳ thị trường giảm sẽ cho dữ liệu thực tế đáng tin cậy hơn các quỹ mới ra mắt trong giai đoạn bull market. Trade-off quan trọng: quỹ lớn AUM cao thường ổn định hơn nhưng linh hoạt kém hơn khi cần điều chỉnh danh mục; quỹ nhỏ hơn có thể cơ động hơn nhưng thanh khoản khi rút vốn đôi khi chậm hơn trong điều kiện thị trường bất lợi.
Lưu ý khi dùng ứng dụng ngân hàng số để mua chứng chỉ quỹ
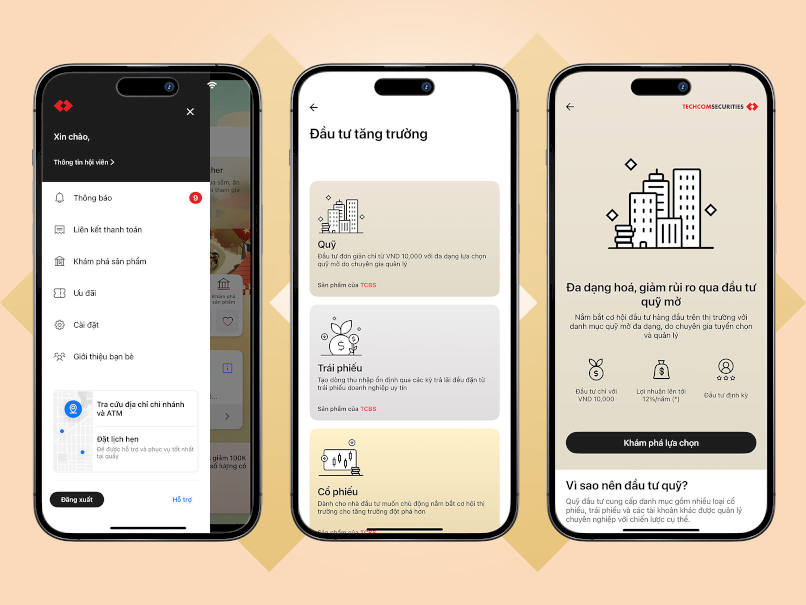
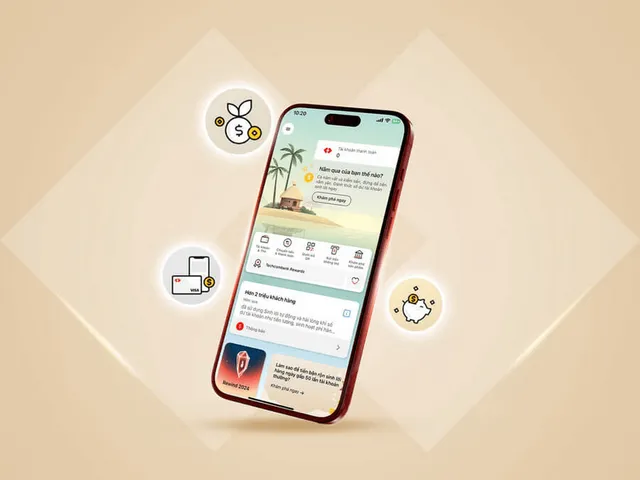
Xu hướng nổi bật năm 2026 là tích hợp sâu giữa tài khoản ngân hàng và tài khoản đầu tư quỹ trong cùng một ứng dụng. Điều này giúp rút ngắn đáng kể thời gian từ quyết định đến thực hiện lệnh, đặc biệt với chiến lược DCA định kỳ hàng tháng.
Quy trình thực hiện qua app ngân hàng tích hợp thường gồm: đăng nhập app, chọn mục Đầu tư hoặc Quỹ, xem danh sách quỹ đang phân phối (kèm NAV, biểu đồ lịch sử), chọn quỹ và nhập số tiền muốn mua, xác nhận giao dịch bằng OTP hoặc sinh trắc học, và nhận xác nhận lệnh qua thông báo trong app. Tổng thời gian thực hiện dưới 3 phút cho người đã có tài khoản và đã KYC từ trước.
Cơ chế cần hiểu khi dùng kênh này: tiền bị khấu trừ ngay khi đặt lệnh, nhưng chứng chỉ quỹ thực sự vào tài khoản sở hữu sau T+2 đến T+3 tùy quỹ và ngày giao dịch trong tuần. Khi rút vốn (redemption), tiền về tài khoản ngân hàng thường mất T+3 đến T+5. Đây là điểm khác biệt quan trọng so với gửi tiết kiệm có thể tất toán ngay: nếu bạn cần thanh khoản khẩn cấp trong vòng một tuần, quỹ mở không phải công cụ tối ưu. ETF linh hoạt hơn về mặt thanh khoản vì khớp lệnh trong ngày, nhưng đòi hỏi có tài khoản chứng khoán riêng.
Câu hỏi thường gặp
Mua chứng chỉ quỹ có rủi ro mất vốn không? Có, đặc biệt với quỹ cổ phiếu và ETF theo dõi chỉ số cổ phiếu. NAV có thể giảm nếu thị trường chứng khoán đi xuống. Quỹ trái phiếu ít biến động hơn nhưng vẫn tiềm ẩn rủi ro tín dụng và rủi ro lãi suất. Không có loại quỹ nào đảm bảo lợi nhuận cố định như tiền gửi ngân hàng.
Số tiền tối thiểu để bắt đầu mua chứng chỉ quỹ là bao nhiêu? Tùy từng quỹ và kênh phân phối, nhưng nhiều quỹ mở tại Việt Nam cho phép mua từ 100.000–500.000 VND/lần. Một số nền tảng fintech còn cho phép mua lẻ từ 10.000 VND. ETF yêu cầu mua theo lô (thường 10 chứng chỉ/lô), nên giá trị tối thiểu phụ thuộc vào giá niêm yết của mã ETF cụ thể trên sàn.
Phí khi mua và bán chứng chỉ quỹ gồm những gì? Thông thường có: phí mua vào (subscription fee, thường 0–1% giá trị lệnh), phí quản lý hàng năm (management fee, tính vào NAV theo ngày nên nhà đầu tư không thấy trực tiếp), và phí rút vốn (redemption fee, một số quỹ miễn phí nếu nắm giữ đủ thời gian tối thiểu). ETF có thêm phí môi giới chứng khoán theo từng lệnh giao dịch.
Chứng chỉ quỹ và cổ phiếu khác nhau như thế nào? Cổ phiếu đại diện cho quyền sở hữu một phần doanh nghiệp cụ thể, rủi ro tập trung vào một công ty. Chứng chỉ quỹ đại diện cho quyền sở hữu một rổ tài sản đa dạng (có thể là 30–100 cổ phiếu, trái phiếu, hoặc kết hợp), rủi ro được phân tán. Quản lý danh mục do chuyên gia của công ty quản lý quỹ thực hiện thay vì nhà đầu tư tự quyết định từng giao dịch.
Khi nào nên cân nhắc rút vốn khỏi quỹ? Rút vốn hợp lý khi: đạt mục tiêu tài chính ban đầu, nhu cầu thanh khoản thực tế phát sinh, hoặc chiến lược của quỹ thay đổi không còn phù hợp với kế hoạch của bạn. Rút vốn không hợp lý khi: hoảng loạn theo biến động ngắn hạn của NAV, hoặc chạy theo quỹ khác vừa có hiệu suất tốt trong vài tháng gần đây mà không đánh giá bức tranh dài hạn.
Khám phá
Hướng dẫn sử dụng Shopee Xu tối ưu chi phí mua sắm năm 2026
Cách đầu tư chứng chỉ quỹ cho người mới: hướng dẫn dễ hiểu
Hướng dẫn quản lý chi tiêu hiệu quả với Sổ Thu Chi MISA 2026
Tin tức liên quan
Những bài viết liên quan đến chủ đề bạn vừa đọc.
Mở nhiều tài khoản ngân hàng năm 2026 có sao không?
Mở nhiều tài khoản ngân hàng năm 2026 không vi phạm pháp luật nhưng tiềm ẩn phí quản lý và rủi ro bảo mật sinh trắc học nếu không phân bổ dòng tiền hợp lý.
Xem thêm
Kinh nghiệm mua bảo hiểm du thuyền tối ưu chi phí và quyền lợi
Phân tích chuyên sâu về bảo hiểm du thuyền năm 2026, cách phân biệt giá trị thỏa thuận với giá trị tiền mặt và chiến lược tối ưu chi phí vận hành.
Xem thêm
Mua nhà để ở có thực sự là kênh đầu tư sinh lời thông minh?
Phân tích tài chính chuyên sâu về việc mua nhà để ở, bóc tách chi phí chìm, lãi vay và hiệu quả sinh lời thực tế so với bất động sản dòng tiền.
Xem thêm
Vàng mỹ ký là gì? Giá trị thực tế và lưu ý trước khi mua
Hiểu rõ bản chất vàng mỹ ký, giá trị thực tế, cơ chế xỉn màu và kinh nghiệm chọn mua trang sức xi mạ an toàn trên thị trường năm 2026.
Xem thêm
Các loại bạc phổ biến hiện nay và cách chọn mua chuẩn xác
Tổng hợp các loại bạc phổ biến trên thị trường, cơ chế hợp kim và kinh nghiệm chọn mua bạc trang sức hoặc tích trữ chuẩn xác trong năm 2026.
Xem thêm
Quy định thời gian khớp lệnh chứng chỉ quỹ mới nhất 2026
Cập nhật quy định thời gian khớp lệnh chứng chỉ quỹ mở, quỹ đóng và ETF năm 2026. Hướng dẫn chu kỳ thanh toán T+2 và tối ưu lệnh giao dịch chuẩn xác.
Xem thêm
Mở sổ tiết kiệm cần bao nhiêu tiền theo quy định 2026?
Mở sổ tiết kiệm cần bao nhiêu tiền theo quy định 2026? Khám phá hạn mức tối thiểu tại quầy và online để phân bổ vốn nhàn rỗi sinh lời hiệu quả.
Xem thêm
So sánh quỹ mở và quỹ đóng: Nên đầu tư loại nào 2026?
So sánh chi tiết quỹ mở và quỹ đóng năm 2026 về thanh khoản, giá giao dịch và chiến lược phân bổ, giúp nhà đầu tư chọn kênh sinh lời tối ưu.
Xem thêm