Hướng dẫn quản lý chi tiêu hiệu quả với Sổ Thu Chi MISA 2026
Cẩm nang chuyên sâu về cơ chế quản lý ngân sách tự động, phân tích báo cáo và tối ưu hóa dòng tiền cá nhân thông qua ứng dụng Sổ Thu Chi MISA năm 2026.
Hướng dẫn quản lý chi tiêu hiệu quả với Sổ Thu Chi MISA 2026
Quản lý tài chính cá nhân chưa bao giờ là một bài toán dễ dàng, đặc biệt trong bối cảnh nền kinh tế năm 2026 chứng kiến vô số biến động phức tạp về lạm phát và chi phí sinh hoạt leo thang tại các đô thị lớn. Rất nhiều người trẻ đang rơi vào vòng xoáy bất ổn, khi tình trạng "chưa hết tháng đã hết tiền" diễn ra thường xuyên chỉ vì thiếu đi một công cụ theo dõi dòng tiền đủ thông minh. Giải pháp số hóa tài chính thông qua những nền tảng tối ưu như Sổ Thu Chi MISA đang trở thành chiếc chìa khóa vạn năng, giúp chúng ta làm chủ ngân sách thay vì để những khoản chi lặt vặt âm thầm ăn mòn khối tài sản tích lũy.
Hiện trạng quản lý tài chính cá nhân và rào cản ghi chép thủ công
Thực tế hiện nay cho thấy phần lớn người đi làm đều nhận thức cực kỳ rõ ràng về tầm quan trọng của việc tiết kiệm nhằm dự phòng cho tương lai.
 Tuy nhiên, số lượng người thực sự duy trì được thói quen quản lý chi tiêu đều đặn lại vô cùng khiêm tốn. Trước khi các ứng dụng di động bùng nổ và len lỏi vào từng khía cạnh đời sống, chúng ta thường cặm cụi ghi chép mọi khoản mua sắm vào những cuốn sổ tay giấy hoặc thiết lập hàng loạt bảng tính Excel phức tạp trên máy tính cá nhân. Phương pháp thủ công này không chỉ đòi hỏi một sự kiên nhẫn khổng lồ mà còn yêu cầu trí nhớ siêu phàm để không bỏ sót bất kỳ một ly cà phê buổi sáng, một chuyến xe công nghệ di chuyển trong ngày hay những khoản phí dịch vụ tự động trừ đi hàng tháng. Hậu quả tất yếu là chỉ sau khoảng một đến hai tuần áp dụng đầy hào hứng, đa số người dùng bắt đầu cảm thấy mệt mỏi, bỏ sót hàng loạt dữ liệu quan trọng và cuối cùng là từ bỏ hoàn toàn việc theo dõi ngân sách vì sự chênh lệch quá lớn giữa con số thống kê trên giấy tờ và số dư thực tế đang nằm trong tài khoản ngân hàng.
Nguyên lý cốt lõi của sự thất bại này xuất phát từ cơ chế "kế toán tâm lý" (mental accounting) được lập trình sẵn bên trong bộ não con người, khiến chúng ta luôn có xu hướng đánh giá sai lệch giá trị thực của các khoản chi tiêu nhỏ lẻ trong ngày. Khi thực hiện một giao dịch thanh toán, não bộ thường phân loại tiền bạc dựa trên cảm xúc cá nhân và nguồn gốc hình thành thay vì nhìn vào tổng thể bức tranh tài sản hữu hình. Chúng ta thường tỏ ra cực kỳ cảnh giác, đắn đo suy nghĩ rất lâu khi chuẩn bị mua một thiết bị điện tử đắt tiền. Thế nhưng, chính chúng ta lại dễ dàng quẹt thẻ thanh toán vô tội vạ cho hàng chục đơn hàng thương mại điện tử giá trị thấp vì bộ não tự đánh lừa rằng số tiền đó là không hề đáng kể. Sự sai lệch nhận thức nghiêm trọng này, khi kết hợp với độ trễ thời gian vật lý giữa lúc phát sinh giao dịch mua bán và lúc ngồi xuống ghi chép thủ công, đã tạo ra một lỗ hổng dữ liệu vô cùng lớn. Điểm yếu chí mạng của các phương pháp truyền thống chính là việc chúng hoàn toàn không tạo ra được một quy trình phản hồi theo thời gian thực để giúp ngăn chặn những quyết định mua sắm bốc đồng ngay tại thời điểm chúng chuẩn bị diễn ra.
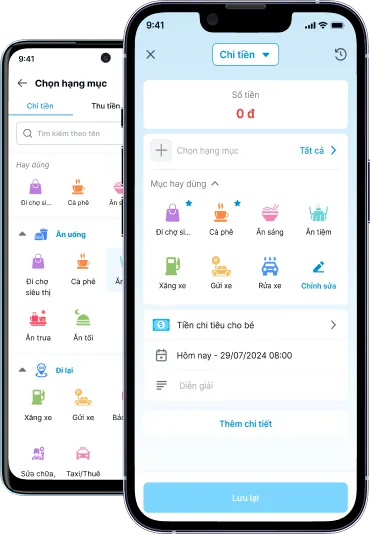
Đây chính là khoảnh khắc mà các ứng dụng quản lý thông minh như Sổ Thu Chi MISA phiên bản cập nhật 2026 chính thức can thiệp để giải quyết triệt để rào cản về mặt vật lý lẫn rào cản tâm lý của người dùng. Với thiết kế giao diện đồ họa thân thiện ngay trên chiếc điện thoại di động luôn mang theo bên người mọi lúc mọi nơi, ứng dụng này đã biến việc ghi chép sổ sách trở thành một thao tác cực kỳ tiện lợi chỉ mất chưa tới vài giây đồng hồ sau mỗi lần thanh toán thành công. Thay vì phải cố gắng đợi đến cuối ngày để vắt óc nhớ lại xem mình đã tiêu những gì, bạn hoàn toàn có thể lập tức số hóa dòng tiền ngay tại quầy thu ngân của siêu thị. Hơn thế nữa, hệ thống danh mục được đội ngũ phát triển thiết kế sẵn và tinh chỉnh sao cho phù hợp tuyệt đối với thói quen sinh hoạt đặc thù của người Việt Nam. Điều này giúp triệt tiêu hoàn toàn sự bối rối khi người dùng phải phân vân không biết nên xếp khoản tiền mừng cưới hỏi hay khoản tiền uống trà đá vỉa hè vào nhóm ngân sách nào cho hợp lý nhất.
Cơ chế phân bổ và kiểm soát ngân sách tự động trên nền tảng số
Một trong những bước đi quan trọng nhất để làm chủ tài chính cá nhân là phải thiết lập ngân sách ngay từ ngày đầu tiên nhận được tiền lương, thay vì cứ tiêu xài thoải mái rồi mới lo tiết kiệm phần tiền ít ỏi còn sót lại.
 Trên nền tảng Sổ Thu Chi MISA, tính năng tạo lập ngân sách cho phép người dùng ứng dụng một cách linh hoạt các quy tắc tài chính kinh điển như mô hình 50/30/20. Trong đó, bạn sẽ chủ động chia nhỏ tổng thu nhập hàng tháng thành các phần ngân sách cố định dành riêng cho nhu cầu thiết yếu, mong muốn cá nhân và mục tiêu tích lũy lâu dài. Việc cụ thể hóa các con số định tính này thành những hạn mức định lượng rõ ràng cho từng hạng mục riêng biệt như ăn uống, giải trí, giáo dục hay chi phí đi lại giúp bạn thiết lập một giới hạn an toàn. Từ đó, bạn có thể tự do chi tiêu trong phạm vi cho phép mà không bao giờ lo sợ sẽ phạm vào khoản tiền thiêng liêng dành cho tương lai. Khi được thiết lập và vận hành đúng cách, ứng dụng lúc này sẽ đóng vai trò như một người quản gia vô cùng nghiêm khắc nhưng lại cực kỳ công bằng, luôn sát sao nhắc nhở bạn về giới hạn tài chính của bản thân mỗi ngày.
Cơ chế hoạt động của hệ thống kiểm soát ngân sách thông minh này được xây dựng dựa trên thuật toán đối chiếu dữ liệu giao dịch đầu vào với hạn mức định mức (dynamic threshold validation) diễn ra liên tục theo thời gian thực. Mỗi khi bạn hoàn tất việc nhập một khoản chi mới vào hệ thống, nền tảng sẽ tự động tổng hợp thông tin, phân tích dữ liệu và tiến hành trừ lùi vào quỹ ngân sách tương ứng của tháng hoặc của tuần, sau đó tính toán ra tỷ lệ phần trăm hạn mức đã sử dụng. Nếu hệ thống phát hiện tốc độ tiêu tiền (burn rate) của bạn vượt quá mức độ an toàn hoặc sắp chạm đến ngưỡng cảnh báo giới hạn, ứng dụng sẽ lập tức kích hoạt các thông báo đẩy (push notification) mang tính chất cảnh báo hành vi. Yếu tố quyết định sự hiệu quả của cơ chế này nằm ở khả năng cập nhật biến thiên liên tục, giúp người dùng ngay lập tức nhìn thấy được hậu quả tài chính của một quyết định mua sắm bốc đồng. Tuy nhiên, giới hạn lớn nhất của tính năng này là nó đòi hỏi người dùng phải duy trì việc nhập liệu một cách trung thực tuyệt đối. Nếu mức hạn mức được thiết lập ban đầu quá khắt khe và phi thực tế, hàng loạt cảnh báo liên tục dội bom có thể gây ra hiệu ứng tâm lý ngược, khiến người dùng cảm thấy nghẹt thở và cố tình phớt lờ mọi thông báo.
Để khai thác tối đa sức mạnh của cơ chế phân bổ tự động này, người dùng tại Việt Nam cần biết cách điều chỉnh các danh mục sao cho sát với thực tế đời sống sinh hoạt thường nhật nhất có thể. Đội ngũ biên tập VHouse nhận thấy rằng những cá nhân biết cách chia nhỏ danh mục một cách linh hoạt, ví dụ như tách biệt rạch ròi giữa tiền ăn trưa tại văn phòng và chi phí đi ăn nhà hàng sang trọng vào cuối tuần, thường sở hữu khả năng quản lý dòng tiền hiệu quả hơn gấp nhiều lần so với việc gom chung tất cả vào một quỹ ăn uống khổng lồ. Ứng dụng Sổ Thu Chi MISA cho phép người dùng được quyền tùy biến sâu các danh mục mặc định này, từ đó mang lại một cái nhìn cực kỳ chi tiết về những rò rỉ tài chính nhỏ bé nhất đang diễn ra mỗi ngày. Thông qua việc phân loại dòng tiền một cách chính xác, bạn không chỉ kiểm soát chặt chẽ được hạn mức chi tiêu mà còn cực kỳ dễ dàng nhận ra đâu là những khoản chi mang tính chất lãng phí cần phải được cắt giảm ngay lập tức trong chu kỳ lương tiếp theo nhằm bảo vệ sức khỏe tài chính bền vững.
Trích xuất và phân tích báo cáo trực quan để tối ưu dòng tiền
Việc duy trì ghi chép đầy đủ các khoản thu chi thực chất mới chỉ là bước thu thập dữ liệu thô ban đầu, trong khi giá trị thực sự mang tính quyết định của việc quản lý tài chính lại nằm ở khả năng đọc hiểu và rút ra những bài học đắt giá từ chính những con số đó.
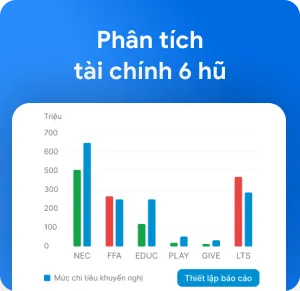
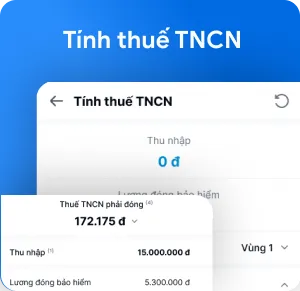 Sổ Thu Chi MISA đã giải quyết xuất sắc vấn đề nan giải này bằng việc trang bị một hệ thống báo cáo phân tích vô cùng mạnh mẽ, có khả năng chuyển đổi hàng trăm giao dịch khô khan thành những biểu đồ sinh động và cực kỳ dễ hiểu. Việc chỉ nhìn vào một danh sách văn bản dài dằng dặc các khoản chi thường không mang lại nhiều cảm xúc tác động đến nhận thức, nhưng khi tận mắt nhìn thấy một biểu đồ tròn trong đó mảng màu đỏ cảnh báo dành cho việc mua sắm trực tuyến đang chiếm tới hơn một nửa tổng thu nhập, bộ não con người sẽ lập tức ghi nhận mức độ nghiêm trọng của vấn đề. Báo cáo tài chính trên ứng dụng cung cấp một bức tranh toàn cảnh về tình hình biến động thu chi theo từng tuần, từng tháng, từng quý hoặc toàn bộ năm, cho phép người dùng tự do so sánh chéo giữa các mốc thời kỳ để đánh giá xem bản thân đang thực sự tiến bộ hay đang thụt lùi trên hành trình chinh phục tự do tài chính.
Nguyên lý nền tảng của hệ thống báo cáo phân tích này hoạt động dựa trên cơ chế trực quan hóa dữ liệu (data visualization) kết hợp chặt chẽ với thuật toán phân cụm thông minh (clustering algorithm) nhằm mục đích nhóm các giao dịch có chung thuộc tính lại với nhau. Cụ thể, hệ thống sẽ tự động tiến hành quét toàn bộ cơ sở dữ liệu được lưu trữ, tính toán trọng số tương đối của từng danh mục và nhanh chóng xuất ra các định dạng biểu đồ tương ứng. Các dạng hiển thị phổ biến bao gồm biểu đồ tròn dùng để đánh giá cơ cấu chi tiêu, biểu đồ cột dùng để theo dõi xu hướng biến động theo thời gian và biểu đồ đường giúp mô tả sự tăng trưởng của tài sản ròng. Yếu tố cốt lõi nhất giúp cơ chế này vận hành một cách trơn tru và chính xác tuyệt đối chính là tính toàn vẹn của nguồn dữ liệu đầu vào cùng với việc áp dụng bộ lọc thời gian tuyến tính. Mặc dù vậy, điểm yếu duy nhất của hệ thống báo cáo tự động là nó hoàn toàn không thể hiểu được bối cảnh tâm lý phức tạp hoặc những tình huống bất khả kháng ẩn đằng sau một khoản chi tiêu đột biến. Ví dụ, nếu tháng này bạn phải chi trả một khoản tiền rất lớn cho viện phí khiến biểu đồ bị méo mó nghiêm trọng, ứng dụng sẽ không tự nhận biết được sự kiện này, đòi hỏi người dùng phải tự vận dụng tư duy logic để loại trừ các biến số ngoại lai khi tiến hành phân tích xu hướng dài hạn.
Việc rèn luyện và duy trì thói quen ngồi lại khoảng mười lăm phút vào ngày cuối cùng của mỗi tháng để xem xét kỹ lưỡng báo cáo trên Sổ Thu Chi MISA là một hành động mang tính bước ngoặt đối với bất kỳ ai thực sự muốn cải thiện bức tranh tài chính. Trong khoảng thời gian quý giá này, bạn cần tự đặt ra cho bản thân những câu hỏi phản biện cực kỳ nghiêm túc, chẳng hạn như tại sao chi phí dành cho việc di chuyển bằng xe công nghệ trong tháng này lại đột ngột tăng vọt, hay liệu việc gia hạn hàng loạt các gói cước giải trí trực tuyến có thực sự mang lại giá trị tương xứng với số tiền bỏ ra hay không. Bằng cách nghiêm túc đối chiếu kết quả báo cáo thực tế với kế hoạch ngân sách đã được thiết lập từ đầu tháng, bạn sẽ dễ dàng tìm ra được những lỗ hổng chi tiêu đang rò rỉ để lập tức đưa ra biện pháp khắc phục kịp thời. Sự lặp đi lặp lại không ngừng của chu trình bao gồm lập kế hoạch, theo dõi tiến độ, phân tích báo cáo và tiến hành điều chỉnh này sẽ giúp rèn luyện cho bạn một tư duy tài chính cực kỳ nhạy bén, qua đó tự tin ứng phó với mọi biến cố kinh tế có thể xảy ra trong tương lai bằng một quỹ dự phòng vững chắc.
Đồng bộ dữ liệu đám mây và quản lý tài chính gia đình
Việc quản lý chi tiêu cá nhân vốn dĩ đã là một bài toán khó, nhưng việc phải kiểm soát dòng tiền chung của một hộ gia đình hay một cặp vợ chồng còn phức tạp hơn gấp bội phần do có sự tham gia đan xen của nhiều nguồn thu nhập cùng vô số các khoản chi tiêu chồng chéo lên nhau mỗi ngày.
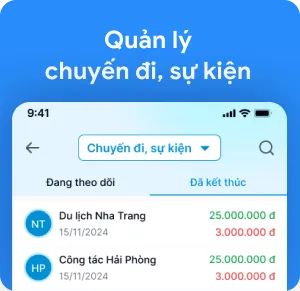 Trong quá khứ, các gia đình thường xuyên nổ ra những cuộc cãi vã không đáng có chỉ vì không thể minh bạch hóa được các khoản chi tiêu chung, hoặc việc phải ngồi lại cộng sổ sách vào mỗi dịp cuối tháng nhanh chóng trở thành một cực hình mệt mỏi khi mỗi người lại lưu giữ thông tin trên một nền tảng hoàn toàn tách biệt. Để đối phó với tình trạng này, phiên bản mới nhất của Sổ Thu Chi MISA đã cung cấp một giải pháp triệt để thông qua tính năng tạo lập các quỹ tài chính chung. Tính năng đột phá này cho phép nhiều thiết bị điện thoại cùng tham gia quá trình ghi chép và theo dõi biến động trên một nền tảng cơ sở dữ liệu duy nhất. Điều này đã góp phần tạo ra một môi trường tài chính gia đình cực kỳ minh bạch, nơi mà mọi thành viên đều mang trong mình trách nhiệm với ngân sách chung và có thể dễ dàng nắm bắt tình hình tài chính tổng thể của tổ ấm vào bất cứ khoảnh khắc nào trong ngày.
Cơ chế vận hành của tính năng quản lý nhóm gia đình được xây dựng dựa trên nền tảng điện toán đám mây đa luồng (multi-thread cloud synchronization) kết hợp chặt chẽ với hệ thống phân quyền truy cập thông minh (Role-Based Access Control). Cụ thể, khi một thành viên trong gia đình hoàn tất việc nhập một khoản chi mới từ điện thoại cá nhân của họ, gói dữ liệu này sẽ ngay lập tức được mã hóa an toàn và đẩy thẳng lên hệ thống máy chủ trung tâm. Ngay sau đó, máy chủ sẽ tự động tiến hành phát sóng (broadcast) bản cập nhật dữ liệu mới nhất này đến tất cả các thiết bị phần cứng khác đang được liên kết chung với cùng một tài khoản quỹ gia đình. Biến số mang tính quyết định đến sự mượt mà và tốc độ phản hồi của cơ chế này chính là chất lượng kết nối internet tại thời điểm nhập liệu và khả năng đồng bộ hóa của đồng hồ hệ thống trên các thiết bị tham gia. Đáng chú ý, giới hạn lớn nhất của mô hình đồng bộ đám mây là nó bắt buộc yêu cầu một sự tin tưởng tuyệt đối giữa các thành viên đã được cấp quyền truy cập chung. Đồng thời, nếu không may xảy ra tình trạng mất kết nối mạng lưới cục bộ, kho dữ liệu có nguy cơ gặp phải hiện tượng xung đột phiên bản (version conflict) khi đường truyền mạng được khôi phục, đòi hỏi hệ thống phải tự động phân giải lỗi để giữ cho dữ liệu luôn đồng nhất.
Bên cạnh yếu tố tiện lợi được đặt lên hàng đầu, hệ thống bảo mật thông tin cũng là một tiêu chuẩn khắt khe mang tính bắt buộc đối với bất kỳ nền tảng quản lý tài chính nào đang hoạt động trong kỷ nguyên số hóa của năm 2026. MISA đã chủ động trang bị cho hệ thống máy chủ của mình hàng loạt các giao thức mã hóa dữ liệu đầu cuối tiên tiến nhất, cùng với cơ sở hạ tầng an ninh mạng đạt chuẩn quốc tế nhằm mục đích đảm bảo rằng mọi thông tin nhạy cảm về mức thu nhập, khối lượng tài sản và thói quen chi tiêu của bạn đều được giữ kín tuyệt đối trước sự nhòm ngó của các thế lực tin tặc. Ngoài ra, người dùng còn được trao quyền thiết lập thêm các lớp bảo vệ phụ trợ kiên cố ngay trên chính thiết bị di động cá nhân của mình, điển hình như tính năng khóa ứng dụng bằng mật khẩu riêng biệt, mở khóa bằng nhận diện khuôn mặt FaceID hoặc thông qua vân tay sinh trắc học mỗi khi muốn truy cập. Quan điểm VHouse dựa trên việc phân tích các xu hướng công nghệ gần đây cho thấy, việc kết hợp nhịp nhàng giữa hàng rào an ninh của nhà phát triển và ý thức tự bảo vệ thiết bị cá nhân của chính người dùng sẽ tạo ra tấm khiên phòng ngự vững chắc nhất.
Những giới hạn của công cụ và nguyên tắc cốt lõi cần duy trì
Mặc dù Sổ Thu Chi MISA sở hữu vô số những tính năng công nghệ ưu việt cùng một giao diện vô cùng thông minh, chúng ta vẫn phải thẳng thắn nhìn nhận một sự thật khách quan rằng ứng dụng này cũng chỉ đóng vai trò như một công cụ hỗ trợ bề mặt mà thôi.
 Bất kỳ một phần mềm công nghệ nào cũng không thể tự động tạo ra tiền mặt cho bạn, và chắc chắn chúng cũng không thể vươn tay ra ngăn cản bạn bấm nút xác nhận thanh toán cho một món đồ đắt đỏ vượt quá xa so với khả năng chi trả thực tế. Rất nhiều người trẻ hiện nay đang rơi vào một cái bẫy tâm lý vô cùng nguy hiểm, đó là ảo tưởng rằng chỉ cần tải và cài đặt ứng dụng vào điện thoại là tình hình tài chính của bản thân sẽ tự động được cải thiện mà không cần phải bỏ ra bất kỳ nỗ lực thực sự nào. Sự thành bại của một chiến lược quản lý ngân sách cá nhân không nằm ở mức độ hiện đại của phần mềm, mà nó hoàn toàn phụ thuộc vào tư duy nhạy bén, tính kỷ luật thép và sự cam kết gắn bó dài hạn của chính người sử dụng trong việc nghiêm túc tuân thủ các nguyên tắc đã đề ra.
Nguyên lý để có thể duy trì được thói quen ghi chép bền vững này được các chuyên gia xây dựng dựa trên mô hình vòng lặp phản hồi hành vi (behavioral feedback loop), bao gồm ba yếu tố cấu thành cốt lõi là tín hiệu gợi ý, hành động phản xạ và phần thưởng tâm lý. Trong mô hình này, ứng dụng sẽ cung cấp tín hiệu gợi ý thông qua những tiếng chuông thông báo nhắc nhở êm ái vào mỗi buổi tối. Người dùng sau đó sẽ thực hiện hành động bằng cách mở ứng dụng lên và tiến hành ghi chép dữ liệu giao dịch trong ngày. Cuối cùng, phần thưởng vô hình mà họ nhận được chính là cảm giác an tâm và thỏa mãn tột độ khi nhìn thấy biểu đồ ngân sách của mình vẫn đang nằm an toàn trong vùng biên độ màu xanh. Cơ chế tinh vi này giúp định hình lại các đường dẫn thần kinh trong não bộ, từ đó biến một công việc vốn được xem là vô cùng nhàm chán trở thành một nghi thức hàng ngày không thể thiếu. Thế nhưng, rủi ro lớn nhất tiềm ẩn ở đây chính là việc nếu người dùng liên tục phớt lờ các tín hiệu gợi ý trong một vài ngày liên tiếp do bản tính lười biếng hoặc lấy lý do quá bận rộn, vòng lặp thói quen này sẽ lập tức bị phá vỡ hoàn toàn, dẫn đến sự đứt gãy tiến trình quản lý vĩnh viễn.
Để có thể từng bước vượt qua những rào cản mang tính tâm lý này, người dùng bắt buộc phải tự tay xây dựng cho mình những nguyên tắc cá nhân bất di bất dịch trong quá trình sử dụng. Đơn cử như việc áp dụng nguyên tắc "chạm là ghi" để đảm bảo rằng bạn sẽ không bao giờ viện cớ trì hoãn việc nhập liệu sau khi vừa thực hiện xong một giao dịch thanh toán trực tiếp tại cửa hàng. Bên cạnh đó, thao tác thường xuyên đối chiếu số dư đang hiển thị trên ứng dụng với số dư thực tế nằm trong tài khoản ngân hàng truyền thống theo định kỳ hàng tuần sẽ giúp bạn nhanh chóng phát hiện và điều chỉnh những sai lệch nhỏ nhất. Trong các bài phân tích chuyên sâu về thói quen tài chính của VHouse, chúng tôi luôn nhấn mạnh rằng việc cố gắng đơn giản hóa các danh mục chi tiêu trong thời gian đầu làm quen với ứng dụng là điều quan trọng hơn rất nhiều so với việc ép buộc bản thân phải ghi chép quá mức chi tiết đến từng đồng tiền lẻ. Hãy để công nghệ làm đúng vai trò phục vụ cốt lõi của nó, giúp cho cuộc sống của bạn trở nên nhẹ nhàng và quy củ hơn, thay vì biến quá trình này thành một gánh nặng hành chính tồi tệ vắt kiệt sức lực của bạn.
Câu hỏi thường gặp
Sổ Thu Chi MISA có tính năng tự động liên kết và trích xuất dữ liệu từ tài khoản ngân hàng không? Ở thời điểm năm 2026, vì lý do bảo mật tối đa theo các quy định nghiêm ngặt của hệ thống ngân hàng, hầu hết các ứng dụng quản lý chi tiêu độc lập thường không được phép liên kết trực tiếp để tự động đọc biến động số dư từ tài khoản ngân hàng của bạn. Người dùng vẫn cần phải chủ động thực hiện việc nhập liệu thủ công mỗi khi có giao dịch. Tuy nhiên, bạn hoàn toàn có thể tận dụng các tính năng hỗ trợ thông minh như quét thông tin hóa đơn bằng camera hoặc thiết lập quyền cho phép ứng dụng đọc tin nhắn SMS biến động số dư để đẩy nhanh tốc độ ghi chép hàng ngày.
Làm thế nào để duy trì động lực ghi chép mỗi ngày mà không cảm thấy chán nản hay áp lực? Bí quyết quan trọng nhất để không sớm bỏ cuộc là bạn tuyệt đối đừng cố gắng hoàn hảo hóa việc ghi chép đến từng nghìn đồng lẻ ngay trong những tuần đầu tiên bắt đầu sử dụng phần mềm. Hãy bắt đầu một cách nhẹ nhàng bằng việc tập trung theo dõi các khoản chi lớn và các khoản chi tiêu cố định, sau đó cài đặt tính năng nhắc nhở hàng ngày vào một khung giờ thư giãn như ngay sau bữa ăn tối của gia đình. Khi bạn bắt đầu nhìn thấy thành quả rõ rệt là số dư tiền tiết kiệm tăng lên trên biểu đồ báo cáo hàng tháng, phần thưởng tâm lý tuyệt vời đó sẽ tự động chuyển hóa thành một nguồn động lực bền vững thúc đẩy bạn đi đường dài.
Tính năng sử dụng quỹ chung cho gia đình hoạt động trên các hệ điều hành khác nhau có bị lỗi đồng bộ không? Hệ thống máy chủ điện toán đám mây của Sổ Thu Chi MISA đã được đội ngũ kỹ sư thiết kế và tối ưu hóa để có thể xử lý các tác vụ đồng bộ chéo nền tảng một cách cực kỳ mượt mà. Dữ liệu được quản lý ổn định giữa hệ điều hành iOS, nền tảng Android cũng như trên phiên bản trình duyệt web máy tính. Toàn bộ thông tin thu chi đều được mã hóa an toàn và truyền tải liên tục theo thời gian thực. Do đó, chỉ cần thiết bị của các thành viên trong gia đình luôn duy trì được kết nối mạng internet đủ mạnh, mọi cập nhật sẽ ngay lập tức được hiển thị mà không gặp rào cản phần cứng nào.
Khám phá
Luật Nuôi con nuôi mới nhất 2026: Hướng dẫn thủ tục chi tiết
Quản lý hay quản lí? Hướng dẫn cách viết đúng 2026
Cách chạy quảng cáo bất động sản hiệu quả trên Facebook: Hướng dẫn chi tiết cho agent BDS
Tin tức liên quan
Những bài viết liên quan đến chủ đề bạn vừa đọc.
Hướng dẫn quản lý chi tiêu hiệu quả với Sổ Thu Chi MISA 2026
Cẩm nang chuyên sâu về cơ chế quản lý ngân sách tự động, phân tích báo cáo và tối ưu hóa dòng tiền cá nhân thông qua ứng dụng Sổ Thu Chi MISA năm 2026.
Xem thêm
Lãi kép ngân hàng là gì? Cách tính và hiểu lầm thường gặp
Tìm hiểu lãi kép ngân hàng là gì, cách tính chính xác và những hiểu lầm phổ biến khi gửi tiết kiệm để tối ưu tiền nhàn rỗi hiệu quả hơn.
Xem thêm
9 kinh nghiệm vay tiền mua nhà an toàn, tránh áp lực tài chính năm 2026
Phân tích chuyên sâu về cơ chế dòng tiền, pháp lý bất động sản và cách lập kế hoạch tài chính để vay mua nhà an toàn. Cập nhật bối cảnh thị trường năm 2026.
Xem thêm
Giá trị tài sản ròng là gì? Cách tính Net Worth chính xác
Khám phá bản chất giá trị tài sản ròng (Net Worth), công thức tính chuẩn xác và chiến lược gia tăng tài sản bền vững cập nhật mới nhất năm 2026.
Xem thêm
5 nguyên tắc quản lý danh mục đầu tư cá nhân hiệu quả 2026
Khám phá cơ chế phân bổ tài sản và đa dạng hóa danh mục đầu tư cá nhân hiệu quả trong bối cảnh thị trường tài chính năm 2026 có nhiều biến động.
Xem thêm
BĐS hàng hiệu trung tâm đô thị: Tài sản nên nắm giữ
Phân tích cơ chế giữ giá và tiềm năng tăng trưởng của bất động sản hàng hiệu tại lõi trung tâm đô thị trong bối cảnh kinh tế năm 2026.
Xem thêm
5 lý do nên đầu tư bất động sản nghỉ dưỡng
Phân tích 5 lý do nên đầu tư bất động sản nghỉ dưỡng, từ tăng trưởng vốn đến dòng tiền, trải nghiệm và vai trò vận hành trong bối cảnh 2026.
Xem thêm
BĐS TP.HCM: Vì sao nhà đầu tư đang thận trọng?
Phân tích cơ chế định giá và nguyên nhân dòng tiền chững lại tại thị trường bất động sản TP.HCM năm 2026 dưới góc nhìn vĩ mô và hạ tầng.
Xem thêm