Có 50 triệu nên mua vàng tích trữ hay gửi tiết kiệm năm 2026?
Phân tích bài toán tài chính 50 triệu năm 2026: nên mua vàng tích trữ hay gửi tiết kiệm ngân hàng để tối ưu lợi nhuận và hạn chế rủi ro lạm phát.
Có 50 triệu nên mua vàng tích trữ hay gửi tiết kiệm năm 2026?
Một khoản vốn tích lũy 50 triệu đồng vào năm 2026 đặt ra bài toán quen thuộc nhưng chưa bao giờ đơn giản: ưu tiên sự ổn định tuyệt đối của sổ tiết kiệm hay đặt cược vào sức mạnh phòng vệ của kim loại quý? Quyết định này không đơn thuần nằm ở việc tài sản nào đem lại con số tăng trưởng cao hơn trên giấy tờ, mà phụ thuộc vào chu kỳ kinh tế, khẩu vị rủi ro và mục đích phân bổ vốn thực tế của mỗi cá nhân.
Khả năng tích lũy vàng với số vốn 50 triệu đồng và lựa chọn kim loại quý
Bước sang năm 2026, mặt bằng giá vàng trong nước và quốc tế duy trì trạng thái neo cao phản ánh những biến động của bối cảnh vĩ mô toàn cầu.
Với quy mô vốn 50 triệu đồng, người mua thường tích lũy được khoảng vài chỉ đến nửa lượng vàng tùy từng thời điểm giao dịch và phân khúc sản phẩm. Người giữ vốn nhỏ cần phân định rạch ròi giữa vàng trang sức mỹ nghệ và vàng đầu tư thuần túy. Vàng trang sức luôn chịu thêm chi phí gia công chế tác, đồng thời biên độ hao mòn khi bán lại rất lớn, khiến khoản đầu tư bị bào mòn ngay từ lúc phát sinh giao dịch. Đối với mục tiêu tích sản, vàng miếng chuẩn thanh khoản hoặc nhẫn tròn trơn ép vỉ hàm lượng 99,99% từ các đơn vị uy tín là phương án duy nhất bảo toàn được trọn vẹn giá trị nguyên liệu.
Cơ chế định giá vàng miếng và vàng nhẫn vận hành dựa trên tương quan cung cầu nội địa kết hợp mức chênh lệch (premium) so với giá quy đổi thế giới. Khi ngân hàng trung ương kiểm soát quota nhập khẩu nguyên liệu và hạn mức dập đúc để ổn định tỷ giá hối đoái, nguồn cung vàng vật chất trở nên co giãn kém trước biến động nhu cầu. Nếu lượng người mua gia tăng đột biến, mức chênh lệch giữa giá mua và giá bán (bid-ask spread) tại các nhà vàng thường bị nới rộng đáng kể. Yếu tố quyết định hiệu quả khi giữ vàng là biên độ spread và tỷ lệ trượt giá khi mua lẻ từng chỉ. Đổi lại, trade-off lớn nhất nằm ở rủi ro thanh khoản ngắn hạn: nếu buộc phải bán vàng ra trong vòng dưới sáu tháng khi spread chưa kịp bù đắp bởi mức tăng giá chung, nhà đầu tư gần như chắc chắn ghi nhận mức lỗ kỹ thuật ngay lúc chốt lệnh.
Đội ngũ biên tập VHouse nhận thấy trong bối cảnh các quy định quản lý thị trường vàng năm 2026 ngày càng minh bạch hóa, việc tích trữ các thỏi lẻ hoặc nhẫn tròn vỉ đem lại lợi thế linh hoạt cao cho ngân sách 50 triệu đồng. Người giữ tài sản có thể chủ động chia nhỏ số lần giải ngân để tránh tâm lý mua đuổi ngay tại đỉnh sóng. Tuy vậy, việc lưu trữ vàng vật chất tại nhà luôn đòi hỏi chi phí cơ hội cùng rủi ro bảo mật cơ học, yếu tố mà nhiều nhà đầu tư cá nhân thường bỏ qua khi chỉ chăm chú vào bảng điện tử.
Bài toán sinh lời và độ an toàn khi gửi tiết kiệm 50 triệu đồng
Gửi tiết kiệm ngân hàng vẫn là kênh trú ẩn truyền thống giữ vững sức hút đối với những người đề cao tính kỷ luật tài chính và muốn loại trừ hoàn toàn nỗi lo biến động giá.
Với số tiền 50 triệu đồng, nhà đầu tư có thể dễ dàng mở sổ tiết kiệm tại quầy hoặc gửi trực tuyến qua ứng dụng ngân hàng số chỉ trong vài phút. Lợi nhuận từ khoản tiền này được xác lập cố định ngay tại thời điểm ký hợp đồng tiền gửi, mang lại dòng tiền lãi định kỳ hoàn toàn dự đoán được, bất chấp những rung lắc dữ dội của thị trường tài chính bên ngoài.
Cơ chế sinh lời của tiền gửi ngân hàng dựa trên công thức lãi suất danh nghĩa cố định trên dư nợ gốc theo kỳ hạn đăng ký (từ 1 tháng, 6 tháng đến 12 tháng hoặc dài hơn). Lợi nhuận thực tế của khoản tiền gửi được quyết định bởi phương trình Fisher, trong đó lãi suất thực bằng lãi suất danh nghĩa trừ đi tỷ lệ lạm phát kỳ vọng. Khi nền kinh tế duy trì lạm phát thấp, lãi suất thực dương giúp số tiền 50 triệu đồng gia tăng sức mua một cách chậm rãi nhưng chắc chắn. Biến số quyết định ở đây là kỳ hạn cam kết và điều khoản rút trước hạn. Trade-off của kênh này thể hiện rất rõ khi người gửi đối mặt nhu cầu tiền mặt đột xuất: việc tất toán trước ngày đáo hạn sẽ khiến toàn bộ phần tiền lãi tích lũy bị điều chỉnh về mức lãi suất không kỳ hạn gần như bằng không, triệt tiêu hoàn toàn thành quả chờ đợi trước đó.
Trong các bài phân tích của VHouse về quản trị thanh khoản vi mô, việc gửi tiết kiệm trực tuyến 50 triệu đồng phát huy tối đa công năng khi được chia nhỏ thành hai hoặc ba sổ có kỳ hạn so le nhau. Mô hình bậc thang này giúp người gửi linh hoạt ứng phó với các chi phí y tế hay sinh hoạt phát sinh mà không làm đứt gãy hợp đồng tiền gửi chính. Dẫu vậy, hạn chế nội tại của tiết kiệm là khả năng phòng thủ kém trước các chu kỳ nới lỏng tiền tệ bất ngờ, nơi tốc độ mất giá của đồng tiền pháp định có thể chạy nhanh hơn con số lãi suất niêm yết trên hợp đồng.
Chiến lược lựa chọn giữa vàng và tiết kiệm dựa trên khẩu vị rủi ro
Quyết định chọn vàng hay gửi tiết kiệm đối với số vốn 50 triệu đồng đòi hỏi người sở hữu phải làm rõ thời gian rảnh rỗi của dòng tiền thay vì chỉ nhìn vào mức kỳ vọng lợi nhuận.
Nếu khoản tiền này đại diện cho quỹ khẩn cấp dùng để trang trải chi phí sinh hoạt trong vòng ba đến sáu tháng tới, việc dồn toàn bộ vào vàng vật chất là một sai lầm nghiêm trọng về cấu trúc thanh khoản. Ngược lại, nếu 50 triệu đồng là khoản tiền tích lũy thặng dư không có kế hoạch chi dùng trong ít nhất hai đến ba năm, việc để toàn bộ nằm yên trong sổ tiết kiệm kỳ hạn ngắn sẽ làm suy giảm hiệu quả tích lũy tài sản dài hạn.
Cơ chế cân bằng danh mục tài sản cá nhân vận hành dựa trên mối liên hệ tương quan nghịch chiều giữa tính thanh khoản tức thời và năng lực phòng hộ trượt giá. Tiền gửi ngân hàng có thanh khoản tức thì bằng tiền mặt tại mệnh giá cố định, đóng vai trò mỏ neo tâm lý và công cụ duy trì sự ổn định chi tiêu. Trong khi đó, kim loại quý vận hành như một loại tiền tệ độc lập không chịu rủi ro tín dụng của bên thứ ba, phát huy năng lực bảo vệ giá trị sức mua khi xảy ra các cú sốc lạm phát hoặc căng thẳng địa chính trị. Biến số quyết định sự vượt trội giữa hai kênh này trong năm 2026 là chính sách lãi suất thực tế của hệ thống ngân hàng và chu kỳ thắt chặt hay nới lỏng tín dụng. Trade-off cốt lõi cần chấp nhận: người chọn vàng phải đánh đổi sự bình an tâm lý trước những nhịp rung lắc giá hàng ngày để đổi lấy tiềm năng tăng trưởng vốn, còn người chọn gửi tiết kiệm phải chấp nhận sự bào mòn sức mua trong âm thầm để đổi lấy sự yên tâm tuyệt đối về mặt danh nghĩa.
Quan điểm VHouse dựa trên nguyên lý phân bổ rủi ro thực tế cho thấy giải pháp tối ưu cho khoản vốn 50 triệu đồng không nhất thiết phải là quyết định chọn một trong hai. Người tích lũy hoàn toàn có thể áp dụng tỷ lệ phân bổ linh hoạt, dành ra 20 triệu đồng cho sổ tiết kiệm linh hoạt nhằm bảo vệ thanh khoản khẩn cấp, phần còn lại 30 triệu đồng dùng để mua các chỉ vàng nhẫn tích trữ theo từng tháng. Phương án tiếp cận đa tầng này vừa tạo dựng được tấm đệm tiền mặt sẵn sàng ứng phó với bất trắc đời sống, vừa giúp danh mục tích sản không bị bỏ lại phía sau trước các chu kỳ biến động tài sản lớn của năm 2026.
Câu hỏi thường gặp
50 triệu đồng có nên chia nhỏ để mua vàng nhiều lần không? Có, việc chia nhỏ 50 triệu đồng để mua vàng tích lũy định kỳ giúp bạn bình quân hóa giá vốn hiệu quả trong năm 2026. Cách làm này giảm thiểu đáng kể rủi ro tâm lý khi lỡ mua đúng thời điểm thị trường lập đỉnh ngắn hạn.
Nên chọn gửi tiết kiệm online hay gửi tại quầy với số tiền 50 triệu? Gửi tiết kiệm online thường mang lại mức lãi suất ưu đãi cao hơn gửi trực tiếp tại quầy từ 0,1% đến 0,3% mỗi năm. Thêm vào đó, việc chủ động thao tác chia nhỏ sổ và tất toán từng phần trên ứng dụng ngân hàng số tiện lợi hơn rất nhiều.
Nếu cần tiền gấp sau 3 tháng thì có nên mua vàng không? Tuyệt đối không nên mua vàng nếu dòng tiền chỉ có thể rảnh rỗi trong 3 tháng. Biên độ chênh lệch giá mua bán của các tiệm vàng thường dao động rộng, khiến bạn gần như chắc chắn chịu lỗ vốn khi phải bán tháo gấp trong khoảng thời gian quá ngắn.
Khám phá
Bí quyết gửi tiết kiệm tích lũy an toàn và sinh lời cao năm 2026
Kinh nghiệm mua vàng tích trữ an toàn và sinh lời hiệu quả 2026
Kinh nghiệm gửi tiết kiệm online quay vòng gốc và lãi 2026
Tin tức liên quan
Những bài viết liên quan đến chủ đề bạn vừa đọc.
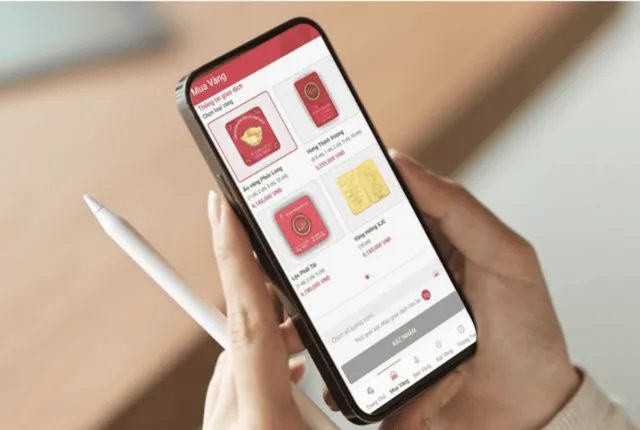
Hướng dẫn mua vàng online an toàn và tối ưu tài chính năm 2026
Hướng dẫn chi tiết quy trình mua vàng online an toàn năm 2026, cơ chế giao dịch vàng số, kiểm soát rủi ro pháp lý và tối ưu hóa tài chính khi tích lũy.
Xem thêm
Nên mua vàng nhẫn hay vàng miếng để đầu tư tích lũy năm 2026?
Phân tích cơ chế giá, chênh lệch mua bán và tính pháp lý giữa vàng miếng SJC và vàng nhẫn 9999 giúp bạn chọn kênh tích lũy tối ưu năm 2026.
Xem thêmCó 50 triệu nên mua vàng tích trữ hay gửi tiết kiệm năm 2026?
Phân tích bài toán tài chính 50 triệu năm 2026: nên mua vàng tích trữ hay gửi tiết kiệm ngân hàng để tối ưu lợi nhuận và hạn chế rủi ro lạm phát.
Xem thêm
Kinh nghiệm mua vàng tích trữ an toàn và sinh lời hiệu quả 2026
Hướng dẫn kinh nghiệm mua vàng tích trữ an toàn năm 2026 giúp tối ưu lợi nhuận, chọn đúng loại vàng nhẫn, vàng miếng và bảo toàn tài sản dài hạn.
Xem thêm
Mẹo chi tiêu mua sắm thông minh nhờ tích điểm hoàn tiền
Khám phá mẹo chi tiêu mua sắm thông minh nhờ tích điểm hoàn tiền năm 2026. Tối ưu hóa dòng tiền cá nhân với chiến lược ghép tầng ưu đãi hiệu quả.
Xem thêm
12 ý tưởng khởi nghiệp kinh doanh giàu tiềm năng 2026
Phân tích 12 mô hình khởi nghiệp tiềm năng năm 2026 dưới góc nhìn tài chính thực chiến, cơ chế dòng tiền và bài toán tối ưu vốn đầu tư ban đầu.
Xem thêm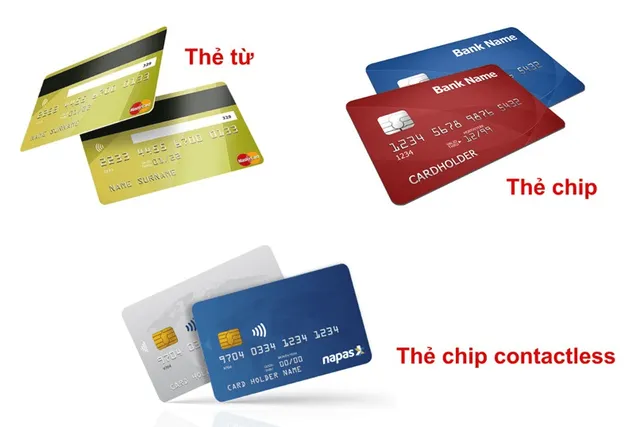
Cách đổi thẻ ATM từ sang thẻ chip nhanh chóng và an toàn
Hướng dẫn chi tiết cách đổi thẻ ATM từ sang thẻ chip nhanh chóng, bảo mật cao và các bước kích hoạt thẻ an toàn cho người dùng tài chính hiện đại.
Xem thêm
3 cách thanh toán tiền nước online nhanh chóng, tiện lợi
Hướng dẫn 3 cách thanh toán tiền nước online qua mobile banking, trích nợ tự động và ví điện tử giúp quản lý chi tiêu gia đình chuẩn xác, an toàn.
Xem thêm