Bí quyết gửi tiết kiệm tích lũy an toàn và sinh lời cao năm 2026
Hướng dẫn chi tiết phương pháp gửi tiết kiệm tích lũy an toàn, tối ưu lãi suất và quản trị thanh khoản hiệu quả cho dòng tiền nhàn rỗi trong năm 2026.
Bí quyết gửi tiết kiệm tích lũy an toàn và sinh lời cao năm 2026
Nhiều người có thu nhập ổn định tại các đô thị lớn thường để tiền nằm im trong tài khoản thanh toán vì nghĩ rằng số tiền dư mỗi tháng vài triệu đồng quá nhỏ để đầu tư. Thói quen này khiến giá trị thực của dòng tiền hao mòn dần trước áp lực lạm phát và bỏ lỡ cơ hội tạo dựng nguồn vốn ban đầu cho những kế hoạch lớn hơn. Tiết kiệm tích lũy định kỳ chính là công cụ tài chính giúp giải quyết bài toán biến dòng tiền nhỏ giọt hàng tháng thành khối tài sản vững chắc với mức sinh lời tối ưu.
Bản chất của tiết kiệm tích lũy và đối tượng tối ưu hiệu quả tài chính
Tiết kiệm tích lũy là giải pháp tiền gửi cho phép khách hàng chủ động nộp thêm tiền nhiều lần vào cùng một sổ tiết kiệm trong suốt thời hạn gửi. Khác với hình thức tiết kiệm truyền thống yêu cầu người gửi phải có sẵn một cục tiền lớn ngay tại thời điểm mở sổ, sản phẩm tích lũy định kỳ được thiết kế riêng cho mục tiêu hình thành thói quen quản lý tài chính kỷ luật. Người tham gia có thể trích một phần thu nhập hàng tháng, bắt đầu từ vài trăm nghìn đồng, để chuyển vào tài khoản tích lũy theo lịch trình định sẵn. Cách tiếp cận này giúp giảm tải áp lực gom vốn ban đầu, biến khoản tiết kiệm thành một khoản chi phí cố định bắt buộc phải trích lập ngay khi nhận lương.
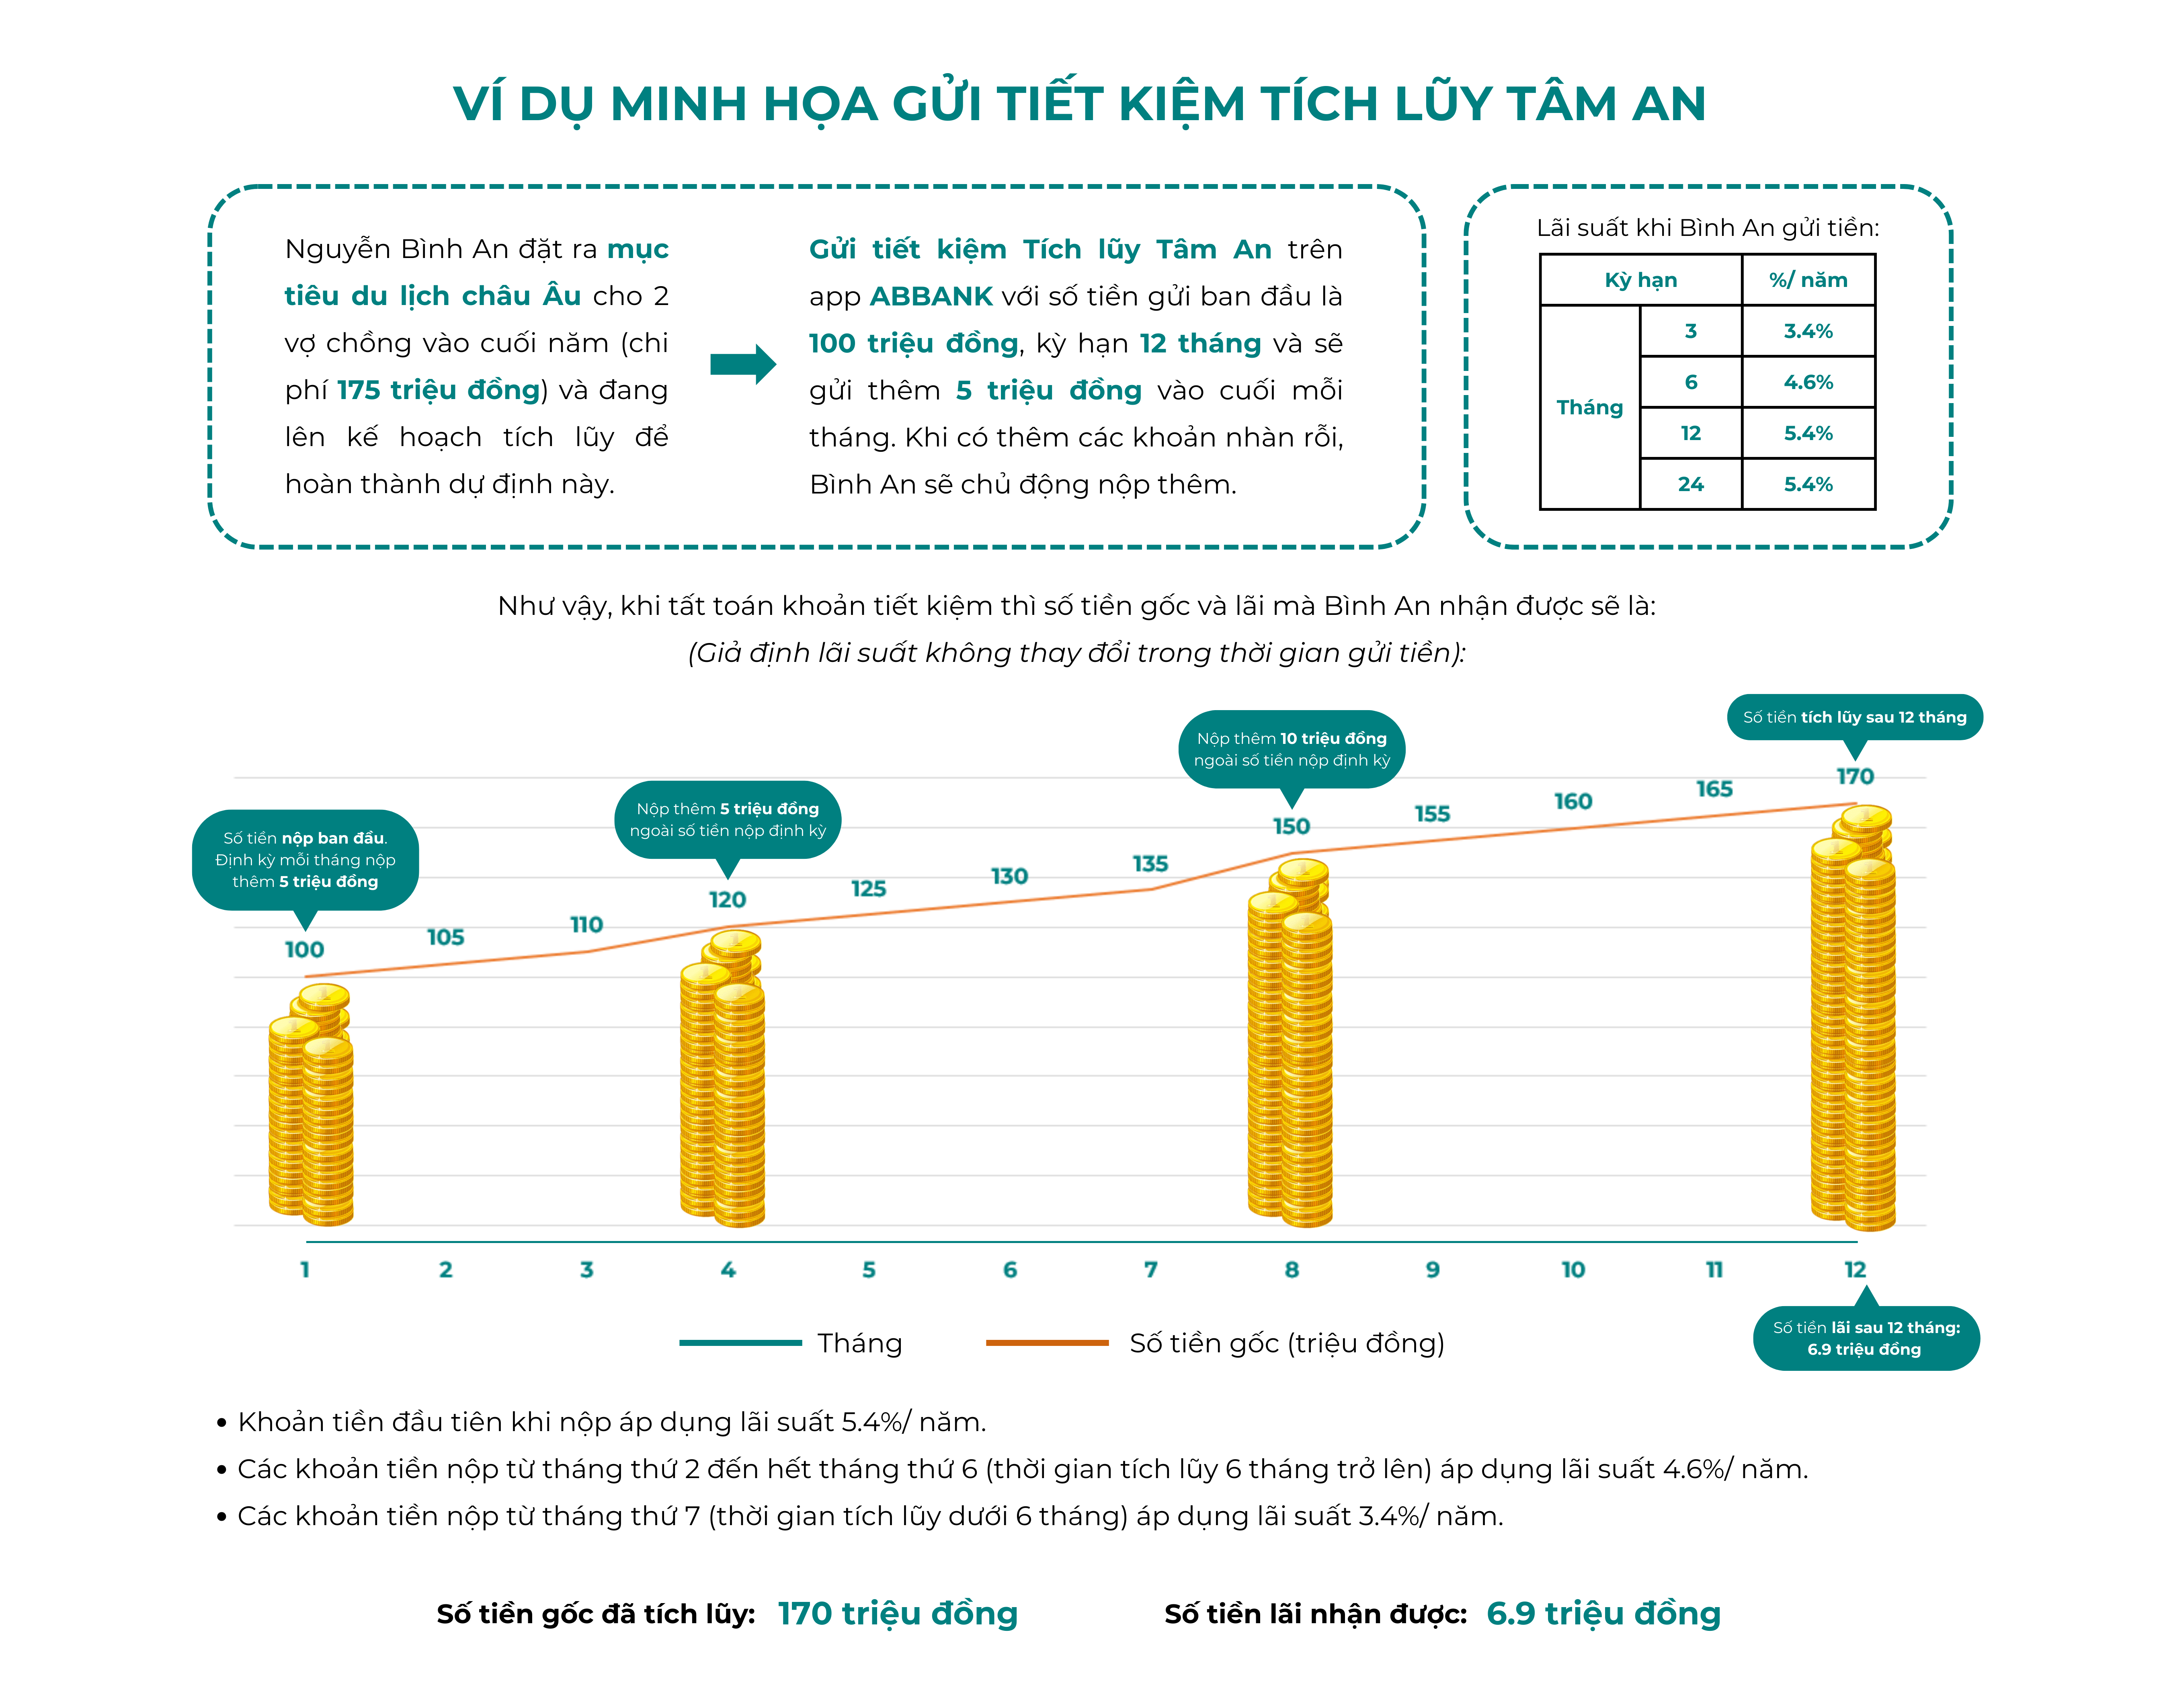
Cơ chế tính lãi của hình thức gửi tích lũy vận hành dựa trên nguyên tắc số dư thực tế theo ngày kết hợp thời gian lưu ký thực của từng món tiền nộp thêm. Khi một khoản tiền mới được nạp vào sổ, hệ thống ngân hàng sẽ tính lãi riêng cho khoản đó dựa trên số ngày thực tế tồn tại từ ngày gửi bổ sung cho đến ngày đáo hạn của hợp đồng. Công thức tính lãi tuân theo quy chuẩn tiền gửi ngân hàng, trong đó số tiền lãi bằng số dư nhân với lãi suất năm nhân số ngày duy trì thực tế chia cho 365 ngày. Yếu tố quyết định tổng lợi nhuận thu về không chỉ nằm ở mức lãi suất danh nghĩa niêm yết mà phụ thuộc mật thiết vào tần suất gửi và thời điểm nộp tiền. Khoản tiền nào nộp càng sớm ở đầu chu kỳ thì thời gian hưởng lãi suất có kỳ hạn càng dài, mang lại số tiền lãi tuyệt đối cao hơn đáng kể. Trade-off lớn nhất của cơ chế này là nếu người gửi rút tiền trước ngày đáo hạn toàn phần, toàn bộ số tiền rút sớm thường chỉ được áp dụng mức lãi suất không kỳ hạn rất thấp, làm triệt tiêu phần lớn lợi thế sinh lời kỳ vọng.
Đội ngũ biên tập VHouse nhận thấy nhiều khách hàng cá nhân thường gặp khó khăn khi cố gom đủ một khoản tiền lớn mới bắt đầu gửi ngân hàng, dẫn đến việc dòng tiền bị tiêu lạm vào các khoản chi tiêu ngắn hạn không cần thiết. Nhóm đối tượng hưởng lợi rõ rệt nhất từ giải pháp tích lũy là những người làm công ăn lương có thu nhập đều đặn mỗi tháng, các gia đình trẻ chuẩn bị quỹ học vấn cho con, hoặc người đang xây dựng quỹ phòng ngừa rủi ro y tế. Bên cạnh đó, các nhà đầu tư cá nhân có định hướng gom vốn mua bất động sản hoặc chuẩn bị dòng tiền đối ứng cho các khoản vay mua nhà cũng tận dụng kênh này để giữ tiền an toàn, tránh cám dỗ giải ngân bốc đồng vào các kênh tài sản biến động mạnh.
Cơ chế vận hành lãi suất và kỹ thuật tối ưu dòng tiền gửi định kỳ
Để tối đa hóa lợi nhuận từ các sản phẩm tiết kiệm tích lũy, người gửi cần nắm rõ quy trình vận hành của dòng tiền tự động giữa tài khoản thanh toán và tài khoản tiết kiệm. Hiện nay, hầu hết các ứng dụng ngân hàng số đều tích hợp tính năng ủy thác trích nợ tự động vào một ngày cố định trong tháng. Việc cài đặt lệnh chuyển tự động ngay sau ngày nhận lương giúp loại bỏ hoàn toàn yếu tố cảm xúc hay sự trì hoãn trong việc tích lũy tài chính. Người gửi không cần ghi nhớ lịch nộp tiền thủ công, đồng thời hạn chế tối đa nguy cơ quên kỳ đóng làm gián đoạn kế hoạch gia tăng tài sản đã đề ra từ trước.
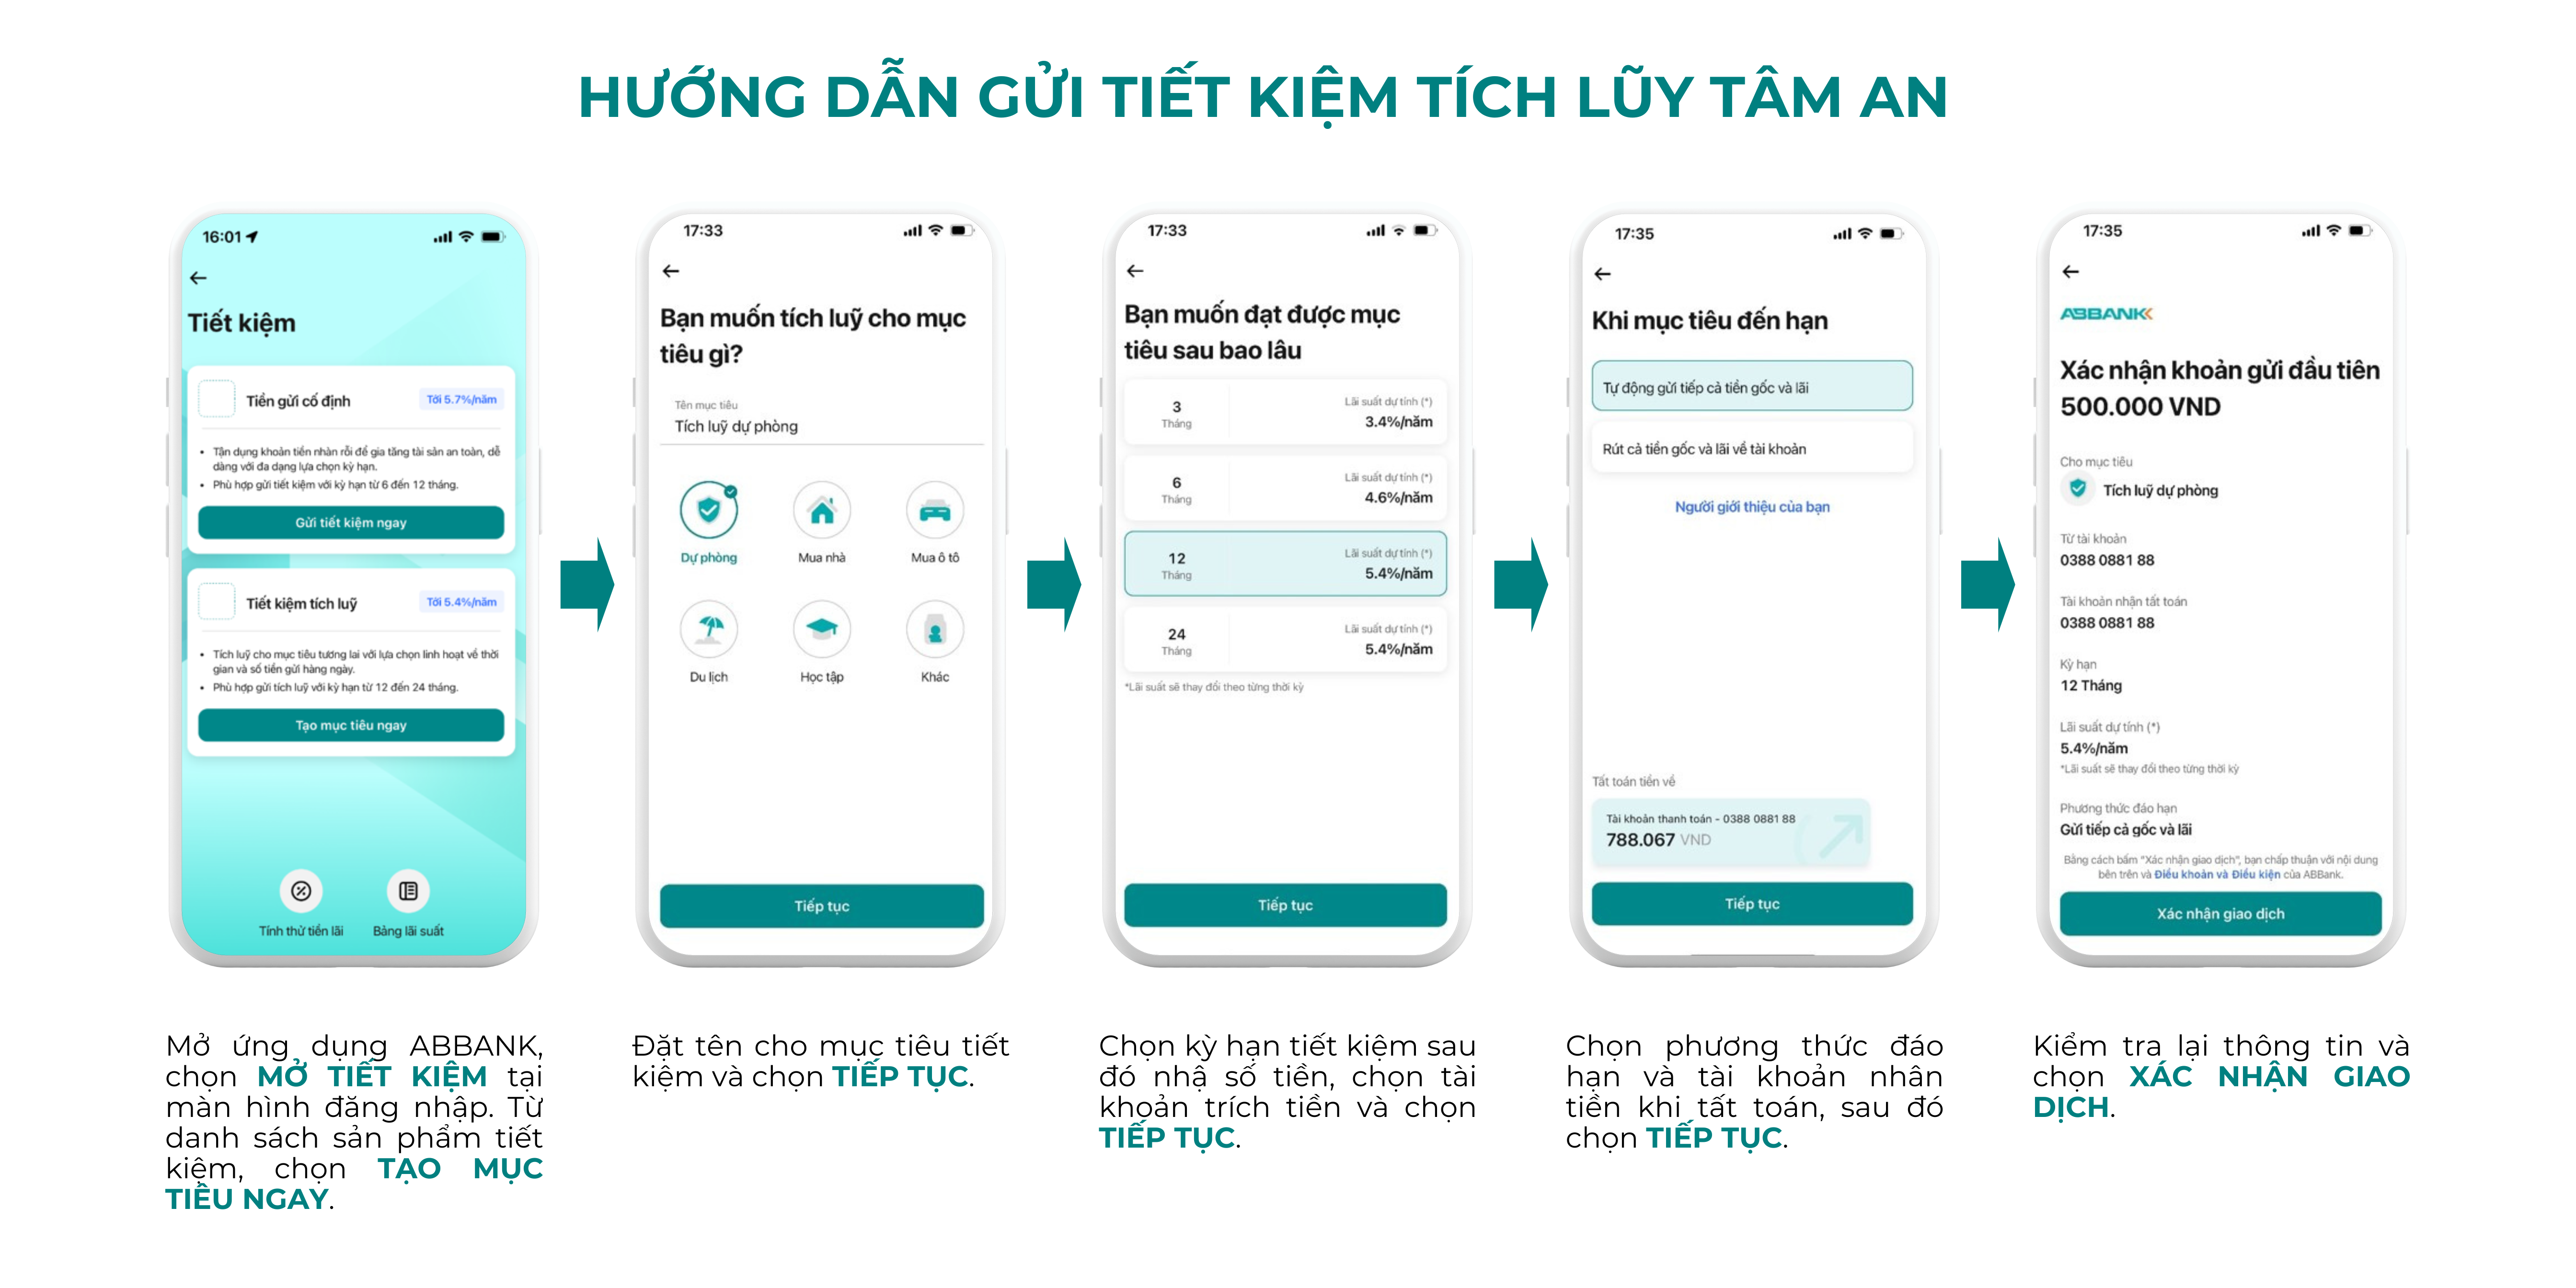
Nguyên lý sinh lời cốt lõi của tiết kiệm tích lũy nằm ở hiệu ứng lãi kép gián tiếp thông qua việc gia tăng vốn gốc liên tục trong một khung thời gian xác định trước. Khi vốn gốc tăng dần theo từng chu kỳ đóng góp, tổng quy mô tài sản chịu tác động của lãi suất kỳ hạn cũng mở rộng theo cấp số cộng, tạo ra dòng tiền lãi tích lũy lũy tiến về cuối kỳ hạn. Yếu tố then chốt quyết định kết quả cuối cùng là sự đồng bộ giữa ngày trích tiền tự động và chu kỳ tính lãi của ngân hàng nhằm tối ưu hóa số ngày hưởng lãi thực tế. Nếu người gửi chọn ngày trích tiền quá sát ngày đáo hạn, món nộp cuối sẽ chỉ hưởng lãi trong thời gian ngắn ngủi, làm giảm tỷ suất sinh lời bình quân gia quyền của cả gói gửi. Một trade-off khác cần cân nhắc kỹ lưỡng là tính cố định của mức lãi suất ban đầu: nếu ký hợp đồng kỳ hạn dài trong bối cảnh mặt bằng lãi suất đang ở vùng đáy và có xu hướng tăng trở lại, người gửi sẽ chịu chi phí cơ hội so với việc gửi ngắn hạn rồi tái tục ở mức lãi suất mới cao hơn.
Kỹ thuật phân bổ dòng tiền đòi hỏi sự linh hoạt trong việc lựa chọn định mức nộp tiền tối thiểu và hạn mức đóng thêm tối đa cho phép của từng gói sản phẩm ngân hàng. Người gửi thông minh không nên dồn toàn bộ số tiền tiết kiệm kỳ vọng vào một cam kết đóng cố định mức trần hàng tháng, vì rủi ro gián đoạn thu nhập có thể khiến hợp đồng bị hủy bỏ hoặc phạt phí theo quy định. Thay vào đó, việc đăng ký một định mức cam kết cơ bản vừa sức và tận dụng quyền nộp thêm tiền linh hoạt khi có nguồn thu bất thường như tiền thưởng hay lợi nhuận kinh doanh phụ sẽ duy trì tính bền vững cao hơn cho hợp đồng.
Chiến lược quản trị rủi ro thanh khoản và cân đối danh mục tài chính
Quản trị thanh khoản là mắt xích quan trọng nhất quyết định một kế hoạch tiết kiệm tích lũy có thể đi trọn vẹn đến ngày đáo hạn hay không. Rất nhiều trường hợp người gửi tiền thất bại vì đặt mục tiêu tích lũy quá tham vọng, dẫn đến tình trạng thiếu hụt tiền mặt khẩn cấp và buộc phải tất toán non sổ tiết kiệm trước hạn. Khi tất toán trước hạn, ngân hàng theo quy định hiện hành sẽ chỉ chi trả mức lãi suất không kỳ hạn tính trên toàn bộ số ngày đã gửi, khiến toàn bộ công sức và thời gian chờ đợi sinh lời trước đó gần như mất trắng.
Nguyên lý bảo toàn vốn trong quản lý tài chính cá nhân dựa trên việc thiết lập lớp đệm thanh khoản độc lập trước khi mở bất kỳ sổ tiết kiệm tích lũy trung và dài hạn nào. Lớp đệm này hoạt động như một cơ chế tự vệ tài chính, hấp thụ toàn bộ các cú sốc chi tiêu đột xuất như sửa chữa phương tiện, viện phí hay sự cố gián đoạn việc làm tạm thời. Khi phát sinh nhu cầu tiền mặt khẩn cấp, dòng tiền dự phòng sẽ được kích hoạt sử dụng trước, ngăn chặn nguy cơ người gửi phải chạm vào sổ tích lũy đang trong chu kỳ tính lãi cao. Trade-off của chiến lược phân tầng thanh khoản là một phần tài sản dự phòng phải chấp nhận mức sinh lời thấp hoặc gửi ở các tài khoản thanh toán linh hoạt, nhằm đổi lấy sự an toàn tuyệt đối cho hợp đồng tích lũy chính yếu.
Trong các bài phân tích thị trường của VHouse, chúng tôi ghi nhận việc sở hữu một quỹ dự phòng tương đương sáu tháng chi phí sinh hoạt gửi theo hình thức tích lũy giúp nhà đầu tư duy trì tâm lý ổn định khi đàm phán mua bất động sản hoặc cơ cấu danh mục tài sản. Khi kết hợp hài hòa giữa tính kỷ luật của sản phẩm tích lũy định kỳ và sự chủ động của nguồn vốn linh hoạt, người gửi tiền không chỉ bảo vệ được sức mua của đồng tiền trước lạm phát mà còn tạo dựng bệ phóng tài chính vững chắc để nắm bắt những cơ hội gia tăng tài sản đột phá trong tương lai.
Câu hỏi thường gặp
Có thể nộp tiền vào sổ tiết kiệm tích lũy vào những thời điểm nào? Khách hàng có thể nộp tiền định kỳ theo lịch cố định đã đăng ký tự động hoặc chủ động nộp thêm bất cứ lúc nào qua ứng dụng ngân hàng số, miễn là trong khung thời gian quy định trước ngày đáo hạn.
Rút tiền trước hạn đối với sản phẩm tiết kiệm tích lũy có bị mất toàn bộ tiền lãi không? Nếu rút tiền trước ngày đáo hạn của hợp đồng, phần tiền rút sẽ chỉ được hưởng mức lãi suất tiền gửi không kỳ hạn tính theo số ngày thực tế, làm giảm đáng kể tổng số tiền lãi so với cam kết ban đầu.
Nên chọn kỳ hạn gửi tích lũy bao lâu để đạt hiệu quả sinh lời tốt nhất? Kỳ hạn từ 12 tháng đến 24 tháng thường mang lại sự cân bằng tối ưu giữa mức lãi suất hấp dẫn và khả năng dự báo dòng tiền cá nhân mà không tạo ra áp lực thanh khoản quá lớn.
Số tiền nộp tối thiểu mỗi lần vào tài khoản tiết kiệm tích lũy là bao nhiêu? Tùy theo quy định của từng ngân hàng, số tiền gửi định kỳ tối thiểu thường dao động từ 100.000 đồng đến 1.000.000 đồng cho mỗi lần nộp.
Khám phá
Bí quyết chi tiêu tiết kiệm cho gia đình 3-4 người năm 2026
Kinh nghiệm gửi tiết kiệm online quay vòng gốc và lãi 2026
Bí quyết sử dụng thẻ tín dụng hiệu quả, tiết kiệm phí 2026
Tin tức liên quan
Những bài viết liên quan đến chủ đề bạn vừa đọc.
Bí quyết gửi tiết kiệm tích lũy an toàn và sinh lời cao năm 2026
Hướng dẫn chi tiết phương pháp gửi tiết kiệm tích lũy an toàn, tối ưu lãi suất và quản trị thanh khoản hiệu quả cho dòng tiền nhàn rỗi trong năm 2026.
Xem thêm
Kinh nghiệm gửi tiết kiệm online quay vòng gốc và lãi 2026
Khám phá cơ chế lãi kép khi gửi tiết kiệm online quay vòng gốc và lãi năm 2026. Phân tích điểm khác biệt và chiến lược chọn kỳ hạn tối ưu lợi nhuận.
Xem thêm
Bí quyết sử dụng thẻ tín dụng hiệu quả, tiết kiệm phí 2026
Hướng dẫn sử dụng thẻ tín dụng thông minh năm 2026: kích hoạt tính năng, thanh toán, trả góp, quản lý dư nợ và 4 bí quyết tiết kiệm phí hiệu quả.
Xem thêm
Hướng dẫn cách hủy thẻ tín dụng an toàn và nhanh chóng 2026
Tìm hiểu chi tiết quy trình hủy thẻ tín dụng an toàn nhất năm 2026. Nắm rõ các điều kiện bắt buộc và lưu ý quan trọng để bảo vệ điểm tín dụng cá nhân.
Xem thêm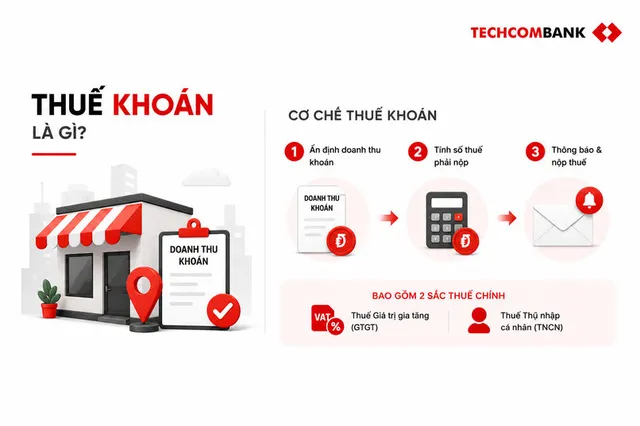
Thuế khoán là gì? Cẩm nang thuế khoán hộ kinh doanh 2026
Tìm hiểu chi tiết khái niệm thuế khoán, đối tượng áp dụng và cách tính thuế hộ kinh doanh mới nhất năm 2026. Hướng dẫn cơ chế chuyển đổi phương pháp kê khai chính xác.
Xem thêm
Khấu hao là gì? 3 cách tính khấu hao tài sản cố định chuẩn
Tìm hiểu chi tiết khái niệm khấu hao là gì và 3 phương pháp tính khấu hao tài sản cố định chuẩn xác nhất. Phân tích cơ chế tối ưu chi phí hiệu quả cho doanh nghiệp.
Xem thêm
Phân biệt chi tiết chứng chỉ quỹ và chứng khoán cho F0
Hiểu rõ bản chất, cơ chế vận hành và cách phân bổ vốn hiệu quả giữa chứng chỉ quỹ và cổ phiếu dành cho nhà đầu tư mới bước chân vào thị trường năm 2026.
Xem thêm
Các loại chứng chỉ quỹ tại Việt Nam và kinh nghiệm đầu tư
Khám phá chi tiết các loại chứng chỉ quỹ tại Việt Nam năm 2026. Phân tích cơ chế hoạt động, mức độ rủi ro và tiêu chí chọn quỹ đầu tư hiệu quả.
Xem thêm