Kinh nghiệm mua bảo hiểm du thuyền tối ưu chi phí và quyền lợi
Phân tích chuyên sâu về bảo hiểm du thuyền năm 2026, cách phân biệt giá trị thỏa thuận với giá trị tiền mặt và chiến lược tối ưu chi phí vận hành.
Kinh nghiệm mua bảo hiểm du thuyền tối ưu chi phí và quyền lợi
Một chủ sở hữu tại bến du thuyền vịnh Nha Trang từng đối mặt hóa đơn trục vớt tàu vượt mốc 3 tỷ đồng sau cơn bão bất ngờ cuối năm ngoái, chỉ vì hợp đồng bảo hiểm giá rẻ từ chối thanh toán chi phí cứu hộ khẩn cấp. Quyết định cắt giảm 20% phí thường niên bằng cách chọn gói bảo hiểm cơ bản thường biến thành bài toán kinh tế thất bại khi rủi ro va chạm ngầm hoặc hỏng hóc máy móc trên biển xảy ra. Khi giá trị phương tiện thủy nội địa cao cấp và du thuyền viễn dương dao động từ vài chục đến hàng trăm tỷ đồng, việc trang bị hợp đồng bảo hiểm không đơn thuần là thủ tục hành chính, mà là công cụ phòng vệ vốn bắt buộc cho nhà đầu tư cá nhân.
Rủi ro tiềm ẩn sau các gói bảo hiểm thân vỏ giá rẻ
Thị trường bảo hiểm hàng hải cho phương tiện giải trí cá nhân năm 2026 ghi nhận nhiều công ty chào bán các gói bảo hiểm du thuyền với mức phí thấp hơn mặt bằng chung từ 30% đến 40%. Đa số người mua lần đầu thường chỉ chú ý đến tỷ lệ phí trên tổng giá trị khai báo ban đầu, xem nhẹ bảng danh mục loại trừ trách nhiệm bảo hiểm dài hàng trang. Khi xem xét các báo cáo thực tế, đội ngũ biên tập VHouse nhận thấy nhiều hợp đồng giá rẻ loại bỏ hoàn toàn các rủi ro cốt lõi: tổn thất do mài mòn tự nhiên, máy móc ngập nước do lỗi van đáy tàu, hoặc hư hại hệ thống điện do hiện tượng điện phân ngầm khi neo đậu tại bến. Một khoản tiết kiệm vài chục triệu đồng tiền phí mỗi năm có thể kéo theo nguy cơ mất trắng tài sản trị giá hàng chục tỷ đồng nếu chủ tàu không nhận diện được những lỗ hổng pháp lý này.
Về mặt nguyên lý vận hành, phí bảo hiểm hàng hải luôn được tính toán dựa trên ba tham số kỹ thuật: xác suất biến cố rủi ro, chi phí khắc phục tổn thất ước tính và tỷ lệ giữ lại tổn thất của nhà bảo hiểm. Để tạo ra mức phí cực thấp, nhà bảo hiểm áp dụng cơ chế chuyển giao rủi ro ngầm về phía người mua bằng cách nâng cao mức miễn thường có khấu trừ, đồng thời thu hẹp định nghĩa sự kiện được bảo hiểm về các trường hợp thiên tai bất khả kháng cấp độ cực đại. Khi phát sinh sự cố nứt vỏ composite do va phải chướng ngại vật chìm, đơn vị giám định độc lập sẽ thẩm tra lịch sử bảo dưỡng và trạng thái kỹ thuật vật liệu. Nếu hợp đồng sử dụng điều khoản mài mòn thông thường làm căn cứ loại trừ, công ty bảo hiểm có toàn quyền từ chối bồi thường vì chủ tàu không chứng minh được vỏ tàu còn nguyên trạng trước chuyến đi. Cơ chế này giúp bên bảo hiểm hạ thấp tỷ lệ chi trả bồi thường kỹ thuật xuống mức tối thiểu, nhưng đẩy người đứng tên tài sản vào tình thế hoàn toàn mất khả năng bảo vệ tài chính khi xảy ra tai nạn thực tế.
Khoản phí rẻ chỉ thực sự có ý nghĩa nếu du thuyền của bạn hoạt động trong vùng nước nội thủy được bảo vệ nghiêm ngặt, neo đậu cố định tại bến có mái che và ít khi di chuyển ra vùng biển mở. Tuy nhiên, đánh đổi lớn nhất nằm ở tính thanh khoản và sự tự do hàng hải của phương tiện. Nếu cố tình vận hành tàu vượt khỏi tọa độ được cấp phép trong hợp đồng giá rẻ, toàn bộ hiệu lực bảo hiểm sẽ tự động đình chỉ ngay tại thời điểm tọa độ GPS ghi nhận vi phạm. Do đó, người mua cần xác định rõ mục đích sử dụng trước khi đặt bút ký, thay vì ưu tiên con số chi phí thấp nhất trên bảng báo giá sơ bộ.
Phân biệt cơ chế giá trị thỏa thuận và giá trị tiền mặt thực tế
Điểm cốt lõi quyết định quyền lợi thực tế của chủ du thuyền khi xảy ra sự cố nằm ở việc hợp đồng áp dụng nguyên tắc bồi thường theo giá trị thỏa thuận (Agreed Value) hay giá trị tiền mặt thực tế (Actual Cash Value - ACV). Trong các gói bảo hiểm tiêu chuẩn, cơ chế ACV thường được áp dụng ngầm định nhằm giảm chi phí khai thác hợp đồng cho doanh nghiệp bảo hiểm. Theo cơ chế này, khi phát sinh tổn thất toàn bộ, số tiền bồi thường sẽ bằng giá trị ban đầu của tàu trừ đi mức khấu hao sử dụng qua từng năm, tính theo tuổi thọ vỏ tàu, động cơ và trang thiết bị điện tử hàng hải. Ngược lại, điều khoản giá trị thỏa thuận ấn định một con số bồi thường cố định được hai bên thống nhất ngay từ ngày ký hợp đồng, độc lập với biến động giá thị trường hay tỷ lệ khấu hao kỹ thuật của phương tiện.
Cơ chế bồi thường tổn thất thân vỏ theo giá trị thỏa thuận hoạt động dựa trên chứng thư giám định định giá độc lập tại thời điểm giao kết. Khi xảy ra tổn thất bộ phận, nhà bảo hiểm chịu trách nhiệm thanh toán toàn bộ chi phí thay thế phụ tùng mới mà không áp dụng khấu hao hao mòn đối với các chi tiết cũ, bảo đảm tàu được phục hồi nguyên trạng kỹ thuật. Ngược lại, đối với hợp đồng ACV, thuật ngữ khấu hao vật chất sẽ được áp dụng cho từng hạng mục sửa chữa: một động cơ trục chân vịt sử dụng 5 năm khi hư hại chỉ được thanh toán theo tỷ lệ phần trăm tuổi thọ còn lại, buộc chủ tàu phải tự bù phần tiền chênh lệch để mua động cơ mới thay thế. Yếu tố quyết định là giá trị của các phụ tùng hàng hải chính hãng thường tăng phi mã theo lạm phát chuỗi cung ứng, khiến khoản bù chênh lệch dưới cơ chế ACV có thể tương đương giá trị của một hợp đồng bảo hiểm cao cấp trong suốt 10 năm.
Phương án bảo hiểm ACV chỉ phù hợp với những dòng cano, xuồng máy tầm trung có giá trị dưới 1 tỷ đồng và linh kiện thay thế phổ biến trên thị trường trong nước. Đối với các du thuyền thân vỏ sợi thủy tinh hoặc nhôm đúc nhập khẩu từ châu Âu có trang bị động cơ chuyên dụng, việc chọn hợp đồng giá trị thỏa thuận là yêu cầu bắt buộc để khóa cứng rủi ro mất giá tài sản. Trade-off ở đây rất rõ ràng: mức phí thường niên của hợp đồng giá trị thỏa thuận sẽ cao hơn từ 15% đến 25%, đòi hỏi chủ tàu phải thực hiện giám định tình trạng kỹ thuật định kỳ 2 năm một lần để xác lập lại giá trị cam kết, nhưng triệt tiêu hoàn toàn nguy cơ tranh chấp pháp lý khi xảy ra tai nạn.
Trách nhiệm dân sự bắt buộc đối với xác tàu và ô nhiễm môi trường biển
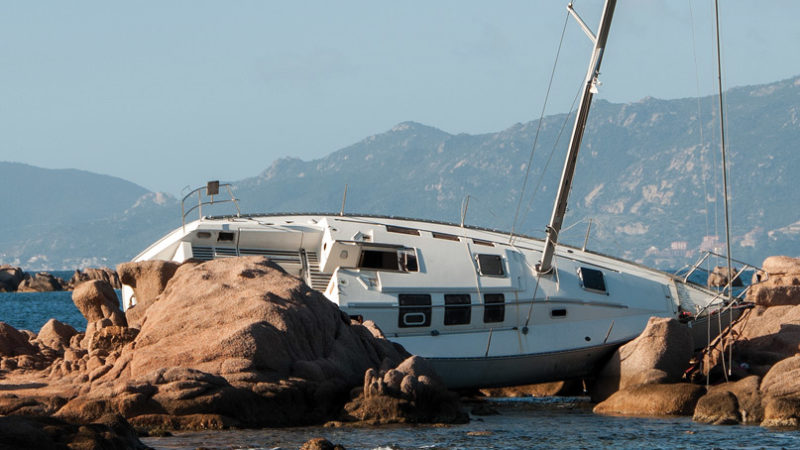
Nhiều chủ sở hữu thường lầm tưởng rằng tổn thất lớn nhất khi tàu chìm chỉ dừng lại ở giá trị bản thân chiếc du thuyền. Trong thực tế hàng hải quốc tế và quy định quản lý cảng vụ hàng hải tại Việt Nam, trách nhiệm pháp lý phát sinh sau tai nạn mới là khoản chi phí không có trần giới hạn. Khi một du thuyền gặp nạn và chìm trong luồng hàng hải, cơ quan quản lý sẽ ban hành lệnh trục vớt bắt buộc đối với chủ phương tiện để giải phóng luồng tàu chạy. Nếu hợp đồng bảo hiểm không bao gồm điều khoản chi phí di dời xác tàu (Wreck Removal) với hạn mức độc lập, toàn bộ chi phí thuê tàu cẩu chuyên dụng, đội thợ lặn cứu hộ và xử lý xác tàu phế liệu sẽ do cá nhân chủ sở hữu chịu trách nhiệm thanh toán vô điều kiện.
Cơ chế bồi thường trách nhiệm dân sự đối với ô nhiễm dầu và di dời chướng ngại vật hàng hải vận hành theo nguyên tắc bảo vệ quyền lợi bên thứ ba thông qua bảo hiểm trách nhiệm dân sự chủ tàu (P&I). Khi tàu đắm, nhiên liệu diesel và dầu bôi trơn rò rỉ ra mặt nước kích hoạt cơ chế ứng phó sự cố tràn dầu theo luật định. Đơn vị cứu hộ môi trường sẽ triển khai phao quây thấm dầu, phun hóa chất phân tán và thu gom chất thải nguy hại với chi phí tính theo giờ vận hành của thiết bị chuyên dụng. Trong các hợp đồng bảo hiểm giá rẻ, hạn mức bồi thường ô nhiễm thường bị gộp chung vào tổng hạn mức trách nhiệm dân sự hữu hạn. Khi sự cố xảy ra, số tiền bảo hiểm nhanh chóng bị cạn kiệt cho việc đền bù va chạm tài sản bên thứ ba, khiến chủ tàu không còn nguồn chi trả cho công tác xử lý môi trường, dẫn tới việc bị phong tỏa các tài sản cá nhân khác phục vụ cho quá trình khắc phục hậu quả.
Trong các bài phân tích của VHouse về chi phí vận hành phương tiện hạng sang, khoản bảo hiểm trách nhiệm độc lập với hạn mức từ 20 tỷ đến 50 tỷ đồng luôn là hạng mục được khuyến nghị ưu tiên hàng đầu. Lựa chọn này đòi hỏi người vận hành phải tuân thủ nghiêm ngặt các quy định về chứng chỉ thuyền trưởng, kiểm định an toàn kỹ thuật vỏ tàu và trang bị hệ thống chữa cháy tự động. Nếu tàu gặp nạn trong tình trạng người điều khiển không có chứng chỉ chuyên môn phù hợp hoặc chở quá tải trọng cho phép, điều khoản loại trừ vi phạm luật an toàn hàng hải sẽ lập tức vô hiệu hóa cam kết bồi thường trách nhiệm dân sự của nhà bảo hiểm.
Chiến lược cấu trúc hợp đồng bảo hiểm du thuyền tối ưu chi phí vận hành năm 2026
Để giảm thiểu chi phí phí bảo hiểm hàng năm mà không cắt giảm phạm vi bảo hộ thiết yếu, chủ tàu cần áp dụng chiến lược tái cấu trúc hợp đồng dựa trên hồ sơ rủi ro thực tế. Biện pháp hiệu quả nhất là chủ động nâng mức miễn thường có khấu trừ (Deductible) đối với các sự cố hư hại thân vỏ nhỏ lẻ. Thay vì chọn mức khấu trừ 20 triệu đồng cho mỗi vụ tổn thất, việc nâng mức khấu trừ lên 100 triệu đồng có thể giúp giảm từ 15% đến 20% tổng phí bảo hiểm hàng năm. Động thái này giúp loại bỏ các thủ tục giám định phiền hà cho các vết trầy xước vỏ tàu thông thường, biến bảo hiểm thành tấm khiên chuyên biệt chỉ kích hoạt trước các tổn thất nghiêm trọng đe dọa trực tiếp đến cấu trúc an toàn của phương tiện.
Cơ chế định phí bảo hiểm hàng hải hiện đại năm 2026 áp dụng công nghệ chấm điểm rủi ro dựa trên dữ liệu viễn thông giám sát hành trình (AIS) và hồ sơ quản lý bến bãi. Các công ty bảo hiểm hàng đầu sẵn sàng cấp chiết khấu an toàn lên đến 25% nếu du thuyền được lưu trữ tại bến du thuyền đạt tiêu chuẩn quốc tế có hệ thống phòng cháy chữa cháy tự động, đội bảo trì túc trực 24/7 và kế hoạch phòng chống bão biển chuyên nghiệp. Bên cạnh đó, việc áp dụng điều khoản neo đậu mùa mưa bão (Lay-up Warranty) cho phép giảm sâu biểu phí nếu chủ tàu cam kết đưa du thuyền lên Ụ cạn hoặc neo giữ cố định trong khu vực trú bão từ tháng 9 đến tháng 12 hàng năm. Khi tàu không hoạt động trong giai đoạn này, rủi ro va chạm trên biển bằng không, cho phép nhà bảo hiểm hạ thấp hệ số rủi ro tính phí mà vẫn giữ nguyên quyền lợi bảo hiểm cháy nổ và mất cắp tại bến.
Chiến lược này đi kèm với sự ràng buộc pháp lý chặt chẽ: nếu chủ tàu vi phạm cam kết neo đậu và tự ý hạ thủy du thuyền trong thời gian áp dụng điều khoản Lay-up mà không thông báo trước cho nhà bảo hiểm, hợp đồng sẽ mất hiệu lực bồi thường ngay lập tức. Đây là sự đánh đổi có chủ đích giữa tính linh hoạt của lịch trình cá nhân và bài toán tiết kiệm chi phí vận hành. Bằng cách kết hợp giữa mức khấu trừ linh hoạt, quản lý rủi ro bến bãi và khai báo trung thực vùng hoạt động danh định, chủ sở hữu hoàn toàn có thể kiểm soát chi phí bảo hiểm ở mức hợp lý nhất mà không phải thỏa hiệp với những gói bảo hiểm giá rẻ đầy rủi ro.
Câu hỏi thường gặp
Bảo hiểm du thuyền có tự động bồi thường chi phí cứu hộ khi tàu gặp sự cố trên biển không? Chi phí cứu hộ chỉ được bồi thường đầy đủ nếu hợp đồng có điều khoản cứu hộ và cứu nạn độc lập (Salvage Charges). Nhiều gói bảo hiểm giá rẻ chỉ chi trả chi phí này khi hành động cứu hộ ngăn chặn được tổn thất toàn bộ, hoặc áp dụng mức giới hạn thanh toán rất thấp.
Mức miễn thường có khấu trừ ảnh hưởng thế nào đến phí bảo hiểm du thuyền? Mức miễn thường tỷ lệ nghịch với phí bảo hiểm thường niên. Khi chủ tàu chấp nhận chịu trách nhiệm tự chi trả cho các tổn thất nhỏ dưới một ngưỡng thỏa thuận cao hơn, rủi ro bồi thường của công ty bảo hiểm giảm xuống, từ đó chi phí phí mua bảo hiểm hàng năm sẽ giảm đáng kể.
Vùng hoạt động quy định trong hợp đồng bảo hiểm có ý nghĩa gì đối với việc chi trả tổn thất? Hợp đồng bảo hiểm luôn giới hạn phạm vi tọa độ địa lý mà du thuyền được phép vận hành (Cruising Limits). Nếu tàu gặp tai nạn nằm ngoài ranh giới vùng nước được cấp phép mà không có thỏa thuận bổ sung bằng văn bản trước chuyến đi, công ty bảo hiểm có quyền từ chối bồi thường toàn bộ.
Bảo hiểm thân vỏ có chi trả cho trường hợp động cơ bị hỏng do ngập nước không? Tổn thất động cơ chỉ được bảo hiểm nếu nguyên nhân ngập nước bắt nguồn từ một biến cố bất ngờ được bảo vệ như bão lớn hoặc đâm va làm thủng đáy tàu. Trường hợp ngập nước do van xả hỏng vì thiếu bảo dưỡng hoặc thân tàu bị lão hóa thường rơi vào danh mục loại trừ trách nhiệm.
Khám phá
Kinh nghiệm mua vàng tích trữ an toàn và sinh lời hiệu quả 2026
Hướng dẫn sử dụng Shopee Xu tối ưu chi phí mua sắm năm 2026
Kinh nghiệm phối đồ đi du lịch Thái Lan đẹp và tiện lợi
Tin tức liên quan
Những bài viết liên quan đến chủ đề bạn vừa đọc.
Kinh nghiệm mua bảo hiểm du thuyền tối ưu chi phí và quyền lợi
Phân tích chuyên sâu về bảo hiểm du thuyền năm 2026, cách phân biệt giá trị thỏa thuận với giá trị tiền mặt và chiến lược tối ưu chi phí vận hành.
Xem thêm
Mua nhà để ở có thực sự là kênh đầu tư sinh lời thông minh?
Phân tích tài chính chuyên sâu về việc mua nhà để ở, bóc tách chi phí chìm, lãi vay và hiệu quả sinh lời thực tế so với bất động sản dòng tiền.
Xem thêm
Vàng mỹ ký là gì? Giá trị thực tế và lưu ý trước khi mua
Hiểu rõ bản chất vàng mỹ ký, giá trị thực tế, cơ chế xỉn màu và kinh nghiệm chọn mua trang sức xi mạ an toàn trên thị trường năm 2026.
Xem thêm
Các loại bạc phổ biến hiện nay và cách chọn mua chuẩn xác
Tổng hợp các loại bạc phổ biến trên thị trường, cơ chế hợp kim và kinh nghiệm chọn mua bạc trang sức hoặc tích trữ chuẩn xác trong năm 2026.
Xem thêm
Quy định thời gian khớp lệnh chứng chỉ quỹ mới nhất 2026
Cập nhật quy định thời gian khớp lệnh chứng chỉ quỹ mở, quỹ đóng và ETF năm 2026. Hướng dẫn chu kỳ thanh toán T+2 và tối ưu lệnh giao dịch chuẩn xác.
Xem thêm
Mở sổ tiết kiệm cần bao nhiêu tiền theo quy định 2026?
Mở sổ tiết kiệm cần bao nhiêu tiền theo quy định 2026? Khám phá hạn mức tối thiểu tại quầy và online để phân bổ vốn nhàn rỗi sinh lời hiệu quả.
Xem thêm
So sánh quỹ mở và quỹ đóng: Nên đầu tư loại nào 2026?
So sánh chi tiết quỹ mở và quỹ đóng năm 2026 về thanh khoản, giá giao dịch và chiến lược phân bổ, giúp nhà đầu tư chọn kênh sinh lời tối ưu.
Xem thêm
Hướng dẫn mua vàng online an toàn và tối ưu tài chính năm 2026
Hướng dẫn chi tiết quy trình mua vàng online an toàn năm 2026, cơ chế giao dịch vàng số, kiểm soát rủi ro pháp lý và tối ưu hóa tài chính khi tích lũy.
Xem thêm