Kinh nghiệm gửi tiết kiệm online quay vòng gốc và lãi 2026
Khám phá cơ chế lãi kép khi gửi tiết kiệm online quay vòng gốc và lãi năm 2026. Phân tích điểm khác biệt và chiến lược chọn kỳ hạn tối ưu lợi nhuận.
Kinh nghiệm gửi tiết kiệm online quay vòng gốc và lãi 2026
Nhiều nhà đầu tư sau khi chốt lời các tài sản lớn đầu năm 2026 đang tìm kiếm kênh trú ẩn an toàn tạm thời cho dòng vốn. Việc chuyển tiền vào các ứng dụng ngân hàng số trở thành phương án tối ưu về mặt thanh khoản lẫn tính tiện dụng. Tuy nhiên việc thiết lập sai phương thức đáo hạn thường khiến dòng tiền nhàn rỗi đánh mất sức mạnh sinh lời thực sự theo thời gian.
Bản chất của gửi tiết kiệm online tự động tái đầu tư toàn bộ
Gửi tiết kiệm trực tuyến tự động tái tục toàn bộ là tính năng cho phép ngân hàng giữ lại tiền của bạn khi đến hạn để tiếp tục một chu kỳ sinh lời mới. Người dùng chỉ cần thao tác một lần duy nhất trên ứng dụng ngân hàng di động. Khi kỳ hạn cũ kết thúc, toàn bộ số tiền bạn ban đầu cộng với phần lợi nhuận vừa tạo ra sẽ tự động gộp lại thành một khoản tiền gốc mới. Khoản tiền gốc mới này lập tức được khóa lại cho một chu kỳ gửi với độ dài thời gian tương đương chu kỳ cũ.
Cơ chế cốt lõi của hình thức này chính là sự ứng dụng toán học của lãi kép vào thực tiễn ngân hàng bán lẻ. Tại thời điểm kết thúc chu kỳ T, khoản lãi sinh ra không bị đẩy ra ngoài tài khoản thanh toán mà bị ép buộc gộp vào vốn. Sự gộp vốn này làm tăng khối lượng tiền gốc mang đi tính lãi cho chu kỳ T cộng 1. Biến số quyết định tốc độ gia tăng tài sản ở đây chính là tần suất đáo hạn kết hợp cùng biên độ lãi suất danh nghĩa tại từng thời điểm. Việc tái tục diễn ra càng nhiều lần thì đường cong tăng trưởng vốn càng dốc lên rõ rệt so với chu kỳ đầu tiên.
Điểm hạn chế lớn nhất của cơ chế khóa vốn liên tục chính là sự hy sinh dòng tiền mặt định kỳ. Khách hàng không thể rút phần lãi ra để chi tiêu mua sắm hoặc trang trải chi phí sinh hoạt hàng tháng. Phương án này hoàn toàn không phù hợp với những người đã nghỉ hưu cần thu nhập thụ động cố định hoặc những cá nhân có dòng tiền kinh doanh không ổn định. Khi vướng phải các trường hợp cần thanh khoản khẩn cấp, việc phá vỡ chu kỳ gộp lãi sẽ gây thiệt hại trực tiếp đến toàn bộ kế hoạch tài chính ban đầu.
Sự khác biệt giữa quay vòng toàn bộ và chỉ quay vòng nợ gốc
Hình thức chỉ quay vòng nợ gốc hoạt động như một cỗ máy bơm tiền thụ động có tính chu kỳ cố định. Khi sổ tiết kiệm trực tuyến đến hạn, hệ thống ngân hàng sẽ tự động tách rời phần lãi suất sinh ra và chuyển thẳng vào tài khoản thanh toán không kỳ hạn của người dùng. Số tiền gốc ban đầu vẫn giữ nguyên giá trị và tiếp tục bước vào một vòng xoay sinh lời mới. Cách thức vận hành này đảm bảo người gửi luôn có một khoản tiền mặt tươi đổ về đều đặn để phục vụ các nhu cầu tiêu dùng ngắn hạn.
Sự khác biệt sâu xa giữa hai phương pháp nằm ở cơ chế tạo ra sự phân kỳ tài sản theo thời gian thực. Đối với phương pháp chỉ giữ lại nợ gốc, biểu đồ lợi nhuận luôn đi theo một đường thẳng tuyến tính do khối lượng vốn mang đi nhân với phần trăm lãi suất không hề thay đổi. Ngược lại, phương pháp gộp toàn bộ lợi nhuận vào vốn tạo ra một hàm số mũ mở rộng không ngừng. Khoảng cách chênh lệch về tổng tài sản giữa hai người áp dụng hai phương thức này trong vài tháng đầu là rất nhỏ. Sự phân kỳ chỉ thực sự bùng nổ rõ rệt khi chu kỳ nắm giữ vượt qua mốc hai đến ba năm liên tục không ngắt quãng.
Đội ngũ biên tập VHouse nhận thấy phương thức gộp lãi đặc biệt hiệu quả trong giai đoạn chờ đợi cơ hội giải ngân vào các dự án bất động sản hoặc chứng khoán. Thay vì để dòng vốn lớn nằm chết trong tài khoản thanh toán với mức lãi suất cận không, nhà đầu tư có thể thiết lập các sổ trực tuyến ngắn hạn một đến ba tháng. Lựa chọn gộp toàn bộ vào cuối mỗi tháng giúp dòng tiền liên tục phình to một cách an toàn trong lúc chủ nhân thong thả quan sát các biến động của thị trường vĩ mô.
Nguyên tắc tối ưu hóa lợi nhuận khi chọn kỳ hạn năm 2026
Việc chọn kỳ hạn trong môi trường tài chính biến động nhanh yêu cầu người gửi tiền phải phân bổ vốn mang tính chiến thuật. Người dùng thường mắc sai lầm phổ biến là gom toàn bộ tiền mặt mở một sổ trực tuyến duy nhất với kỳ hạn dài mười hai tháng để lấy mức phần trăm cao nhất. Quyết định này đặt toàn bộ tài sản vào một trạng thái đông cứng thanh khoản kéo dài. Nếu xuất hiện một cơ hội làm ăn bất ngờ hoặc sự cố y tế, việc phá vỡ hợp đồng duy nhất này sẽ xóa sạch mọi nỗ lực tích lũy lợi nhuận trước đó.
Cơ chế phạt tất toán trước hạn chính là rủi ro lớn nhất mà người dùng phải hiểu rõ khi chơi trò chơi lãi kép dài hạn. Các hệ thống ngân hàng số được lập trình để đánh sập mức sinh lời về mức không kỳ hạn đối với toàn bộ số dư nếu khách hàng rút tiền sớm dù chỉ một ngày. Điều này có nghĩa là bạn gửi mười một tháng hai mươi chín ngày nhưng vẫn chỉ nhận được tỷ lệ phần trăm thấp bé giống như tiền để trong thẻ ATM. Đây là sự đánh đổi khốc liệt bắt buộc phải chấp nhận để đổi lấy cam kết sinh lời cao từ phía tổ chức tín dụng.
Để vô hiệu hóa điểm yếu chết người của cơ chế phạt tất toán, kỹ thuật chia nhỏ vốn theo bậc thang thời gian được ứng dụng rộng rãi. Thay vì sở hữu một sổ lớn, khách hàng nên tách dòng tiền thành nhiều sổ nhỏ tương đương nhau với các độ dài đáo hạn lệch nhau. Một phần nhỏ đặt ở chu kỳ một tháng để đối phó rủi ro sinh hoạt khẩn cấp, phần lớn hơn đặt ở chu kỳ ba hoặc sáu tháng để tối ưu vòng quay lãi kép. Khi biến cố xảy ra, người dùng chỉ cần hy sinh tiền lãi của một sổ nhỏ nhất, bảo toàn trọn vẹn sức mạnh sinh lời của các khối tài sản còn lại.
Câu hỏi thường gặp
- Tôi có thể thay đổi phương thức đáo hạn sau khi đã mở sổ tiết kiệm trên ứng dụng không? Có, phần lớn các ứng dụng ngân hàng số hiện nay cho phép bạn thay đổi chỉ thị đáo hạn ngay trong quá trình gửi. Bạn chỉ cần thực hiện thao tác này trước ngày sổ đến hạn thực tế để hệ thống kịp thời ghi nhận yêu cầu mới.
- Nếu ngân hàng điều chỉnh giảm lãi suất chung thì tiền quay vòng của tôi tính theo mức nào? Khoản tiền tái tục sẽ được áp dụng mức lãi suất niêm yết công khai tại đúng ngày bắt đầu chu kỳ mới. Các mức cam kết của kỳ hạn cũ hoàn toàn hết hiệu lực ngay khi thời gian khóa vốn ban đầu kết thúc.
- Gửi quay vòng gốc và lãi kỳ hạn 1 tháng liên tục mười hai lần có lợi hơn gửi thẳng 12 tháng không? Về mặt toán học tuyệt đối, gửi thẳng mười hai tháng thường mang lại số tiền cuối cùng cao hơn do các ngân hàng luôn thưởng tỷ lệ phần trăm cao cho vốn dài hạn. Việc xoay vòng một tháng liên tục phải hy sinh một phần lợi nhuận để đổi lấy quyền chủ động ngắt nhịp và rút tiền mặt linh hoạt hàng tháng.
Khám phá
Kinh nghiệm săn vé máy bay giá rẻ đi du lịch tiết kiệm 2026
Bí quyết sử dụng thẻ tín dụng hiệu quả, tiết kiệm phí 2026
Kinh nghiệm phối đồ du lịch mùa thu nổi bật năm 2026
15 giải pháp tiết kiệm tối ưu cho người có thu nhập thấp 2026
Tin tức liên quan
Những bài viết liên quan đến chủ đề bạn vừa đọc.
Kinh nghiệm gửi tiết kiệm online quay vòng gốc và lãi 2026
Khám phá cơ chế lãi kép khi gửi tiết kiệm online quay vòng gốc và lãi năm 2026. Phân tích điểm khác biệt và chiến lược chọn kỳ hạn tối ưu lợi nhuận.
Xem thêm
Bí quyết sử dụng thẻ tín dụng hiệu quả, tiết kiệm phí 2026
Hướng dẫn sử dụng thẻ tín dụng thông minh năm 2026: kích hoạt tính năng, thanh toán, trả góp, quản lý dư nợ và 4 bí quyết tiết kiệm phí hiệu quả.
Xem thêm
Hướng dẫn cách hủy thẻ tín dụng an toàn và nhanh chóng 2026
Tìm hiểu chi tiết quy trình hủy thẻ tín dụng an toàn nhất năm 2026. Nắm rõ các điều kiện bắt buộc và lưu ý quan trọng để bảo vệ điểm tín dụng cá nhân.
Xem thêm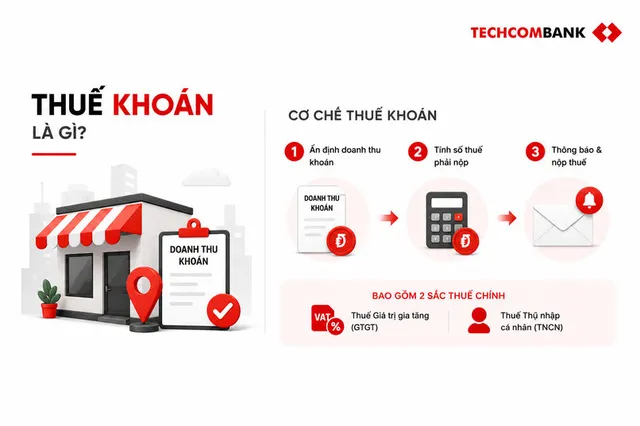
Thuế khoán là gì? Cẩm nang thuế khoán hộ kinh doanh 2026
Tìm hiểu chi tiết khái niệm thuế khoán, đối tượng áp dụng và cách tính thuế hộ kinh doanh mới nhất năm 2026. Hướng dẫn cơ chế chuyển đổi phương pháp kê khai chính xác.
Xem thêm
Khấu hao là gì? 3 cách tính khấu hao tài sản cố định chuẩn
Tìm hiểu chi tiết khái niệm khấu hao là gì và 3 phương pháp tính khấu hao tài sản cố định chuẩn xác nhất. Phân tích cơ chế tối ưu chi phí hiệu quả cho doanh nghiệp.
Xem thêm
Phân biệt chi tiết chứng chỉ quỹ và chứng khoán cho F0
Hiểu rõ bản chất, cơ chế vận hành và cách phân bổ vốn hiệu quả giữa chứng chỉ quỹ và cổ phiếu dành cho nhà đầu tư mới bước chân vào thị trường năm 2026.
Xem thêm
Các loại chứng chỉ quỹ tại Việt Nam và kinh nghiệm đầu tư
Khám phá chi tiết các loại chứng chỉ quỹ tại Việt Nam năm 2026. Phân tích cơ chế hoạt động, mức độ rủi ro và tiêu chí chọn quỹ đầu tư hiệu quả.
Xem thêm
Hướng dẫn cách mua chứng chỉ quỹ sinh lời hấp dẫn năm 2026
Hướng dẫn từng bước cách mua chứng chỉ quỹ ETF và quỹ mở năm 2026, từ chọn quỹ, mở tài khoản đến quản lý danh mục đầu tư hiệu quả.
Xem thêm