Khấu hao là gì? 3 cách tính khấu hao tài sản cố định chuẩn
Tìm hiểu chi tiết khái niệm khấu hao là gì và 3 phương pháp tính khấu hao tài sản cố định chuẩn xác nhất. Phân tích cơ chế tối ưu chi phí hiệu quả cho doanh nghiệp.
Khấu hao là gì? 3 cách tính khấu hao tài sản cố định chuẩn
Quản trị dòng tiền và tối ưu hóa chi phí đầu tư luôn là bài toán trọng tâm của các giám đốc tài chính. Khi một doanh nghiệp quyết định giải ngân hàng chục tỷ đồng để xây dựng một tổ hợp văn phòng hoặc mua sắm dàn thiết bị thi công hạng nặng, toàn bộ số tiền này không thể được ghi nhận ngay lập tức vào chi phí của một năm tài chính duy nhất. Hành động phân bổ dòng vốn khổng lồ này xuyên suốt vòng đời của tài sản được gọi là nghiệp vụ trích khấu hao. Việc hiểu sai hoặc lựa chọn sai phương pháp tính toán không chỉ làm sai lệch bức tranh lợi nhuận thực tế mà còn gây ra những rủi ro pháp lý nghiêm trọng liên quan đến nghĩa vụ thuế thu nhập doanh nghiệp. Trong bối cảnh kinh tế năm 2026, sự biến động nhanh chóng của công nghệ càng đòi hỏi các nhà quản trị phải có chiến lược khấu hao sắc bén hơn bao giờ hết.
Bản chất của khấu hao tài sản cố định trong kế toán doanh nghiệp
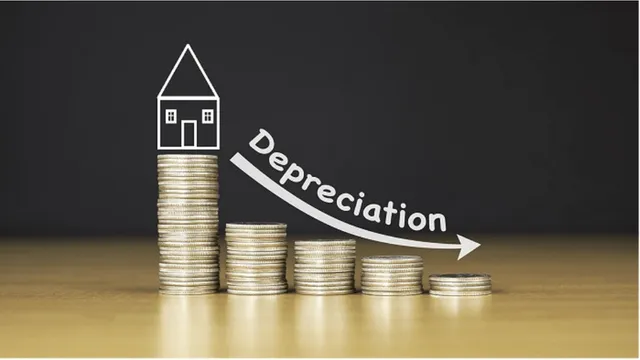
Khấu hao tài sản cố định là một quá trình định giá và phân bổ có hệ thống chi phí đầu tư ban đầu của một loại tài sản vào chi phí sản xuất kinh doanh qua từng kỳ kế toán. Trong hệ thống thuật ngữ tài chính chuẩn quốc tế, nghiệp vụ này được định danh bằng hai khái niệm phân biệt rõ ràng gồm depreciation áp dụng cho các tài sản hữu hình như máy móc thiết bị và amortization dành cho các tài sản vô hình như bản quyền phần mềm hay quyền sử dụng đất có thời hạn. Khi một công ty phát triển bất động sản đầu tư mua sắm một hệ thống cẩu tháp để phục vụ thi công, giá trị của cỗ máy đó sẽ liên tục suy giảm theo thời gian do tác động mài mòn của tự nhiên cũng như cường độ khai thác trên công trường. Việc ghi nhận định kỳ khoản hao mòn này dưới dạng chi phí hoạt động giúp doanh nghiệp có thể từ từ thu hồi lại nguồn vốn đầu tư ban đầu, từ đó thiết lập các quỹ dự phòng tài chính nhằm mục đích tái tạo và thay thế tài sản mới trong tương lai. Kế toán viên chịu trách nhiệm tính toán phải xác định được chính xác nguyên giá tài sản, bao gồm toàn bộ giá mua gốc cộng thêm mọi khoản chi phí vận chuyển, lắp đặt và thuế không hoàn lại để đưa tài sản vào trạng thái sẵn sàng hoạt động.
Cơ chế hoạt động sâu xa của nghiệp vụ trích khấu hao vận hành dựa trên nguyên tắc kế toán phù hợp giữa dòng doanh thu tạo ra và mức chi phí tương ứng phát sinh. Biến số quyết định trực tiếp đến kết quả của một bài toán phân bổ chi phí này bao gồm ba yếu tố cốt lõi là nguyên giá tài sản ban đầu, thời gian sử dụng hữu ích ước tính và giá trị thanh lý thu hồi dự kiến khi tài sản hỏng hóc. Khi một hệ thống máy móc tham gia trực tiếp vào dây chuyền sản xuất để tạo ra sản phẩm và mang lại doanh thu trong một quý nhất định, một tỷ lệ hao mòn tương ứng của cỗ máy đó buộc phải được chuyển hóa thành chi phí hợp lý của chính quý đó nhằm xác định đúng mức lợi nhuận thuần. Sự đánh đổi mang tính chiến lược ở đây nằm ở việc ban giám đốc quyết định lựa chọn tốc độ phân bổ chi phí nhanh hay chậm. Nếu doanh nghiệp chủ động đẩy nhanh tiến độ trích khấu hao, chi phí ghi nhận trong kỳ hiện tại sẽ tăng vọt làm thu hẹp đáng kể lợi nhuận trước thuế, từ đó giảm bớt nghĩa vụ nộp tiền mặt cho cơ quan thuế trong ngắn hạn. Ngược lại, nếu thiết lập lịch trình trích khấu hao quá chậm chạp, báo cáo lợi nhuận sẽ trông rất khả quan nhưng doanh nghiệp lại phải đối mặt với gánh nặng nộp thuế thu nhập khổng lồ trong những năm đầu khai thác dự án dù dòng tiền mặt lưu thông có thể chưa thực sự dồi dào.
Đội ngũ biên tập VHouse nhận thấy rất nhiều doanh nghiệp đang hoạt động trong lĩnh vực xây dựng và bất động sản thường xuyên nhầm lẫn giữa sự hao mòn vật lý thuần túy và tình trạng lỗi thời về mặt kinh tế khi thiết lập các chính sách kế toán nội bộ. Một tòa nhà văn phòng hạng A có thể được xây dựng bằng các vật liệu siêu bền vững và tồn tại vững chắc hàng chục năm, nhưng hệ thống công nghệ quản lý tòa nhà thông minh tích hợp bên trong lại rất dễ bị tụt hậu chỉ sau một vài năm ngắn ngủi. Do đó, việc xây dựng một chính sách khấu hao linh hoạt và bám sát thực tiễn đòi hỏi ban lãnh đạo phải có khả năng bóc tách vòng đời của từng cấu phần cấu thành nên một tài sản phức hợp thay vì áp dụng một tỷ lệ cào bằng cho toàn bộ công trình. Quyết định phân bổ chi tiết này không chỉ đảm bảo mức độ tuân thủ các chuẩn mực báo cáo tài chính quốc tế mà còn đóng vai trò như một lá chắn thuế hợp pháp giúp các tập đoàn tối ưu hóa nguồn lực dòng tiền tái đầu tư dài hạn.
Phân tích chi tiết ba phương pháp tính khấu hao tài sản cố định phổ biến
Phương pháp tính khấu hao đường thẳng hay còn gọi là khấu hao tuyến tính là cách thức phân bổ giá trị tài sản cố định một cách đều đặn và bằng nhau qua tất cả các năm sử dụng hữu ích. Cơ chế tính toán của mô hình này cực kỳ đơn giản khi kế toán viên chỉ cần lấy nguyên giá của tài sản trừ đi giá trị thu hồi ước tính, sau đó chia đều cho tổng số năm sử dụng dự kiến. Khấu hao đường thẳng thường được áp dụng phổ biến nhất cho phương tiện di chuyển, máy móc văn phòng hoặc các công trình kiến trúc tòa nhà có độ hao mòn vật lý diễn ra từ từ và ổn định qua thời gian. Ưu điểm nổi bật nhất của cách tiếp cận này là sự ổn định tuyệt đối trong việc lập kế hoạch tài chính vì mức chi phí trích lập mỗi kỳ kế toán luôn là một hằng số cố định, giúp doanh nghiệp dễ dàng dự phóng dòng tiền và kiểm soát biên lợi nhuận. Tuy nhiên, rủi ro đánh đổi của phương pháp tuyến tính là nó không phản ánh đúng thực tế khách quan rằng nhiều loại máy móc công nghiệp thường hoạt động với công suất cao nhất và tạo ra nhiều doanh thu nhất trong những năm đầu tiên mới được mua về sử dụng.
Phương pháp khấu hao theo số dư giảm dần vận hành theo cơ chế đẩy nhanh tốc độ thu hồi vốn thông qua việc áp dụng một tỷ lệ phần trăm khấu hao cố định lên giá trị còn lại của tài sản trên sổ sách. Yếu tố quyết định kết quả của phương pháp này là hệ số điều chỉnh gia tốc được áp dụng cho các tài sản có vòng đời công nghệ thay đổi quá nhanh chóng như máy chủ dữ liệu trung tâm hoặc máy thi công công trình hạng nặng. Dựa trên nguyên lý này, giá trị chi phí trích lập sẽ đạt mức đỉnh điểm vào năm đầu tiên sử dụng và sau đó giảm dần đều đặn trong các năm tiếp theo khi giá trị ghi sổ của tài sản ngày càng thu hẹp lại. Sự đánh đổi lớn nhất khi áp dụng cơ chế gia tốc này là doanh nghiệp buộc phải chấp nhận mức lợi nhuận báo cáo sụt giảm rất mạnh trong giai đoạn đầu khởi động dự án do bị gánh nặng chi phí dội lên cao. Chính vì đặc điểm này, phương pháp số dư giảm dần hoàn toàn không phù hợp với những công ty khởi nghiệp mới thành lập đang rất cần một bản báo cáo kết quả kinh doanh với tỷ suất sinh lời đẹp để đi kêu gọi vốn đầu tư từ các quỹ tài chính lớn.
Phương pháp khấu hao theo khối lượng sản phẩm chuyển trọng tâm đo lường từ yếu tố thời gian tuyến tính sang mức độ hao mòn vật lý thực tế của tài sản. Bước đi đầu tiên của cơ chế này là phải xác định chính xác mức trích khấu hao chuẩn cho một đơn vị sản phẩm bằng cách lấy nguyên giá tài sản chia cho tổng sản lượng hoặc tổng số giờ máy hoạt động theo công suất thiết kế tối đa. Mức chi phí ghi nhận trong từng kỳ kế toán sẽ được tính toán trực tiếp bằng cách nhân đơn giá khấu hao này với số lượng sản phẩm thực tế được sản xuất ra trong kỳ đó. Khấu hao tài sản cố định theo số lượng, khối lượng sản phẩm giúp bộ phận tài chính phản ánh vô cùng trung thực hiệu suất hoạt động và giá trị hao mòn thực tế thay vì phải dựa vào những ước tính chủ quan về vòng đời thời gian. Dù mang lại độ chính xác cao, phương pháp này đòi hỏi doanh nghiệp phải đầu tư hệ thống phần mềm quản lý sản xuất Internet of Things tiên tiến nhằm ghi nhận khối lượng công việc chuẩn xác đến từng ca máy làm việc. Việc áp dụng cách tính toán này thường chỉ bị giới hạn nghiêm ngặt trong các nhà máy sản xuất công nghiệp nặng hoặc các dàn khoan khai thác tài nguyên, nơi mà đầu ra có thể dễ dàng đo đếm bằng những chỉ số vật lý cụ thể.
Khung trích khấu hao tài sản cố định và quy định pháp lý hiện hành
Hệ thống pháp luật quản lý thuế luôn ban hành các văn bản hướng dẫn cực kỳ chi tiết về khung thời gian trích khấu hao đối với các loại tài sản cố định nhằm tạo ra một sân chơi công bằng trong việc thực hiện nghĩa vụ ngân sách nhà nước. Tính đến năm 2026, các quy định tài chính hiện hành vẫn tiếp tục duy trì cơ chế phân nhóm tài sản thành hàng chục danh mục chuyên biệt, mỗi danh mục đều đi kèm với một giới hạn thời gian sử dụng tối thiểu và tối đa rất rõ ràng. Chẳng hạn, một tòa nhà văn phòng kiên cố thường được Bộ Tài chính cấp phép trích khấu hao kéo dài từ hai mươi lăm đến năm mươi năm, trong khi các thiết bị viễn thông hay máy tính xách tay chỉ dao động linh hoạt từ ba đến mười lăm năm. Khoảng thời gian biên độ rộng này đóng vai trò trao quyền chủ động cho giám đốc tài chính lựa chọn một con số chu kỳ phù hợp nhất với điều kiện vận hành thực tế của đơn vị mình. Việc đăng ký khung thời gian với cơ quan thuế quản lý trực tiếp bắt buộc phải được thực hiện ngay từ thời điểm đưa tài sản vào vận hành và cực kỳ khó để xin điều chỉnh nếu doanh nghiệp không đưa ra được lý do nâng cấp kỹ thuật chính đáng.
Cơ chế cốt lõi của việc quyết định chọn lựa số năm trong khung thời gian quy định nằm ở bài toán kiểm soát thuế thu nhập doanh nghiệp hoãn lại và nghệ thuật quản trị rủi ro thanh khoản. Biến số quyết định lớn nhất chính là độ dài số năm trích lập do ban lãnh đạo chốt hạ nằm trong ngưỡng cho phép. Nếu giám đốc tài chính quyết định chọn mức thời gian tối thiểu nhằm thu hồi vốn nhanh, chi phí khấu hao hàng năm sẽ đạt mức tối đa và tạo ra hiệu ứng lá chắn thuế cực kỳ mạnh mẽ giúp doanh nghiệp giữ lại được nhiều tiền mặt trong ngắn hạn. Tuy nhiên, sự đánh đổi nguy hiểm của chiến lược này là khi tài sản đã hết sạch giá trị sổ sách nhưng thực tế vẫn đang hoạt động rất tốt, doanh nghiệp sẽ không còn bất kỳ khoản chi phí hợp lý nào để đối trừ với mức doanh thu vẫn đang phát sinh, dẫn đến việc phải nộp một mức thuế khổng lồ ở giai đoạn vận hành sau cùng. Chiến thuật đẩy nhanh thời gian trích lập này tuyệt đối không phù hợp với các tập đoàn đang phải chịu cảnh lỗ lũy kế kéo dài bởi cơ chế lá chắn thuế sẽ lập tức trở nên vô nghĩa khi công ty không hề có lợi nhuận để chịu thuế.
Theo góc nhìn phân tích chuyên môn của VHouse, một báo cáo tài chính minh bạch và đáng tin cậy luôn phải thể hiện được sự nhất quán tuyệt đối trong việc áp dụng khung thời gian khấu hao xuyên suốt qua nhiều niên độ kế toán liên tiếp. Trên thực tế, có rất nhiều nhà thầu xây dựng cố tình xào nấu lợi nhuận bằng cách nộp đơn xin rút ngắn thời gian khấu hao các cỗ máy đào đất từ mười năm xuống còn năm năm ngay trong những quý kinh doanh có doanh thu tăng đột biến nhằm mục đích trốn tránh thuế. Hành động can thiệp thô bạo này không chỉ vi phạm nghiêm trọng nguyên tắc kế toán nhất quán mà còn rất dễ dàng bị cơ quan kiểm toán độc lập phát hiện và buộc phải điều chỉnh hồi tố lại toàn bộ số liệu. Một doanh nghiệp sở hữu tầm nhìn quản trị dài hạn sẽ luôn biết cách cân bằng tinh tế giữa lợi ích tiết kiệm thuế mang tính tạm thời và việc duy trì một bức tranh sức khỏe tài chính lành mạnh nhằm củng cố niềm tin vững chắc cho các cổ đông chiến lược.
Các nhóm tài sản cố định không thuộc diện trích khấu hao
Dù đại đa số các trang thiết bị máy móc phục vụ cho quá trình sản xuất kinh doanh đều bắt buộc phải trải qua quá trình phân bổ giá trị, hệ thống chuẩn mực kế toán vẫn ghi nhận những ngoại lệ đặc thù vô cùng quan trọng. Đứng đầu trong danh sách các tài sản được miễn trừ trích lập chính là quyền sử dụng đất lâu dài đối với các quỹ đất đã được cấp giấy chứng nhận sở hữu không có thời hạn hoàn trả. Đất đai là một dạng tài nguyên đặc thù không hề bị suy giảm hay mài mòn giá trị do quá trình vận hành, mà ngược lại chúng thường có xu hướng gia tăng giá trị định giá theo sự phát triển mạnh mẽ của kinh tế vĩ mô. Kế đến là nhóm các loại tài sản cố định đã được trích khấu hao hết hoàn toàn 100% giá trị ghi sổ nhưng máy móc vẫn đang ở trạng thái hoạt động tốt và được doanh nghiệp tiếp tục khai thác hiệu quả để sản xuất. Những phương tiện hoặc dây chuyền này trong giai đoạn hiện tại mang lại doanh thu thuần túy mà không bắt doanh nghiệp phải gánh chịu thêm bất kỳ khoản chi phí hao mòn nào trên báo cáo kết quả hoạt động kinh doanh tổng hợp.
Cơ chế loại trừ trách nhiệm trích khấu hao đối với các nhóm tài sản này bắt nguồn từ nguyên lý vô hạn của thời gian sử dụng hữu ích hoặc sự biến mất hoàn toàn của mẫu số trong công thức toán học tính toán chi phí. Đối với quyền sử dụng đất lâu dài, vòng đời khai thác của mặt bằng tiến tới mốc vô cực, khiến cho biến số thời gian không thể nào chia nhỏ thành một tỷ lệ phần trăm hao mòn cụ thể cho từng năm tài chính. Sự đánh đổi lớn nhất khi doanh nghiệp ghi nhận các loại tài sản không khấu hao này là toàn bộ dòng tiền đầu tư khổng lồ ban đầu sẽ bị mắc kẹt vĩnh viễn trên bảng cân đối kế toán dưới danh mục tài sản dài hạn. Tình trạng này tạo ra một mẫu số tài sản rất lớn khi các chuyên gia phân tích tính toán chỉ số tỷ suất sinh lời trên tổng tài sản (ROA), làm cho hiệu quả sử dụng vốn chung của toàn doanh nghiệp có vẻ thấp hơn thực tế so với các đối thủ đi thuê mướn mặt bằng. Cách thức ghi nhận loại trừ này hoàn toàn không được phép áp dụng cho các quyền thuê đất khu công nghiệp có thời hạn hữu hạn, bởi vì khi hợp đồng thuê 50 năm kết thúc, giá trị quyền sử dụng đất của công ty sẽ lập tức trở về con số không tròn trĩnh.
Bên cạnh đất đai, nhóm tài sản cố định chuyên phục vụ cho mục đích phúc lợi nội bộ của tập thể nhân viên như nhà trẻ, khu liên hợp thể thao hay trạm xá y tế cũng không được phép đưa vào nhóm chi phí hợp lý để khấu trừ thuế thu nhập doanh nghiệp. Các tài sản mới mua về nhưng chưa chính thức đưa vào sử dụng, đang trong giai đoạn chờ lắp đặt chạy thử nghiệm hoặc các loại máy móc đang bị tạm ngừng hoạt động dài hạn do nhu cầu thị trường thay đổi đột ngột cũng phải tạm dừng ngay việc trích lập. Nếu bộ phận kế toán cố tình vi phạm nguyên tắc phân loại này để lén lút thổi phồng chi phí hoạt động, toàn bộ khoản trích khấu hao sai quy định sẽ lập tức bị xuất toán khi cơ quan nhà nước tiến hành thanh tra quyết toán thuế, kéo theo hàng loạt các khoản tiền phạt vi phạm hành chính nặng nề. Do đó, quy trình phân loại chính xác tình trạng vận hành và bóc tách rõ ràng tính chất sở hữu của từng hạng mục tài sản đóng vai trò then chốt trong hệ thống quản trị rủi ro tài chính của một tập đoàn quy mô lớn.
Câu hỏi thường gặp về nghiệp vụ khấu hao
Doanh nghiệp có được tự do thay đổi phương pháp tính khấu hao không?
Quy định hệ thống kế toán cho phép các đơn vị linh hoạt thay đổi phương pháp trích khấu hao nhưng phải chứng minh được sự điều chỉnh đó mang lại cái nhìn trung thực và hợp lý hơn về lợi ích kinh tế thu được trong tương lai. Mọi sự thay đổi lớn chỉ được phép thực hiện tối đa một lần duy nhất đối với một tài sản trong suốt vòng đời sử dụng và bắt buộc phải được giải trình cực kỳ chi tiết trong phần thuyết minh báo cáo tài chính cuối năm. Việc cố tình tự ý thay đổi phương pháp liên tục nhằm mục đích thao túng lợi nhuận ngắn hạn bị nghiêm cấm hoàn toàn dưới mọi hình thức.
Quyền sử dụng đất có được xem là tài sản cố định cần khấu hao không?
Quyền sử dụng đất giao lâu dài không được phép trích khấu hao vì bản chất đất đai không bị hao mòn vật lý hay giảm sút giá trị kinh tế qua thời gian. Tuy nhiên, nếu doanh nghiệp bỏ tiền ra mua quyền sử dụng đất có thời hạn xác định tại các khu công nghiệp, khoản chi phí mua quyền này sẽ được phép phân bổ dần vào chi phí hoạt động sản xuất kinh doanh tương ứng với đúng số năm mà doanh nghiệp được quyền khai thác quỹ đất đó.
Phần chi phí trích lập vượt mức quy định của Bộ Tài chính sẽ được xử lý ra sao?
Bất kỳ khoản trích lập khấu hao nào vượt quá mức trần tối đa theo khung quy định pháp luật sẽ không được cơ quan thuế chấp nhận xét duyệt là chi phí hợp lý khi tính toán thuế thu nhập doanh nghiệp. Kế toán nội bộ vẫn được quyền ghi nhận khoản tiền này trên hệ thống sổ sách quản trị để phản ánh đúng tốc độ hao mòn thực tế của máy móc, nhưng bắt buộc phải chủ động điều chỉnh loại trừ phần chênh lệch vượt mức ra khỏi tờ khai quyết toán thuế vào thời điểm cuối năm.
Tài sản cố định đã khấu hao hết nhưng vẫn sử dụng tốt thì hạch toán thế nào?
Khi một tài sản máy móc đã phân bổ hết 100% nguyên giá trên hệ thống sổ sách kế toán nhưng thực tế vẫn đang hoạt động trơn tru, doanh nghiệp không được phép tiếp tục trích thêm bất kỳ khoản chi phí khấu hao nào trong các kỳ tài chính tiếp theo. Tài sản này vẫn phải được ban quản lý giám sát chặt chẽ về mặt số lượng vật lý trên hệ thống phần mềm quản lý kho nhằm mục đích tránh thất thoát tài sản, đồng thời mọi chi phí phát sinh liên quan đến bảo dưỡng và sửa chữa định kỳ vẫn được hạch toán trực tiếp vào chi phí sản xuất kinh doanh thông thường trong kỳ.
Nghiệp vụ trích khấu hao tài sản cố định hoàn toàn không chỉ là những phép toán chia đều con số một cách khô khan, mà bản chất của nó phản ánh trực tiếp chiến lược điều hướng dòng tiền vô cùng tinh vi của ban lãnh đạo doanh nghiệp. Một chính sách phân bổ giá trị tài sản khôn ngoan và linh hoạt sẽ tạo ra sự cân bằng hoàn hảo giữa nhiệm vụ bảo toàn nguồn vốn đầu tư ban đầu, tối ưu hóa nghĩa vụ nộp thuế hợp pháp và thể hiện sức khỏe tài chính minh bạch trước cộng đồng các nhà đầu tư. Việc thấu hiểu tường tận các nguyên lý hoạt động cốt lõi cũng như nắm bắt rõ ràng sự đánh đổi rủi ro của từng phương pháp tính toán chính là chiếc chìa khóa vàng giúp các nhà quản trị thiết lập nên một nền tảng tài chính bền vững và an toàn cho chu kỳ kinh doanh tiếp theo.
Khám phá
Giá trị tài sản ròng là gì? Cách tính Net Worth chính xác
Nguyên tắc, cách đọc và cách ghi số nhà, địa chỉ chuẩn xác
Tính cách thương hiệu: Hướng dẫn định vị thành công 2026
9 ví dụ tái định vị thương hiệu hữu ích cho công ty bất động sản
Tái định vị thương hiệu bất động sản 2026: Chiến lược tăng trưởng
Tin tức liên quan
Những bài viết liên quan đến chủ đề bạn vừa đọc.
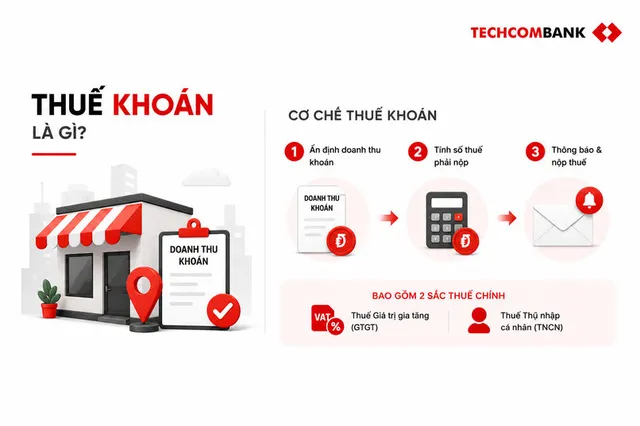
Thuế khoán là gì? Cẩm nang thuế khoán hộ kinh doanh 2026
Tìm hiểu chi tiết khái niệm thuế khoán, đối tượng áp dụng và cách tính thuế hộ kinh doanh mới nhất năm 2026. Hướng dẫn cơ chế chuyển đổi phương pháp kê khai chính xác.
Xem thêmKhấu hao là gì? 3 cách tính khấu hao tài sản cố định chuẩn
Tìm hiểu chi tiết khái niệm khấu hao là gì và 3 phương pháp tính khấu hao tài sản cố định chuẩn xác nhất. Phân tích cơ chế tối ưu chi phí hiệu quả cho doanh nghiệp.
Xem thêm
Phân biệt chi tiết chứng chỉ quỹ và chứng khoán cho F0
Hiểu rõ bản chất, cơ chế vận hành và cách phân bổ vốn hiệu quả giữa chứng chỉ quỹ và cổ phiếu dành cho nhà đầu tư mới bước chân vào thị trường năm 2026.
Xem thêm
Các loại chứng chỉ quỹ tại Việt Nam và kinh nghiệm đầu tư
Khám phá chi tiết các loại chứng chỉ quỹ tại Việt Nam năm 2026. Phân tích cơ chế hoạt động, mức độ rủi ro và tiêu chí chọn quỹ đầu tư hiệu quả.
Xem thêm
Hướng dẫn cách mua chứng chỉ quỹ sinh lời hấp dẫn năm 2026
Hướng dẫn từng bước cách mua chứng chỉ quỹ ETF và quỹ mở năm 2026, từ chọn quỹ, mở tài khoản đến quản lý danh mục đầu tư hiệu quả.
Xem thêm
Hướng dẫn lập bảng chi tiêu gia đình hàng tháng cực chuẩn
Cách lập bảng chi tiêu gia đình hàng tháng bằng Excel chi tiết, giúp kiểm soát dòng tiền, tối ưu tiết kiệm và dự phòng tài chính cho năm 2026.
Xem thêm
Chi tiết các khoản thuế doanh nghiệp phải nộp năm 2026
Cập nhật chi tiết các khoản thuế doanh nghiệp phải nộp năm 2026, bao gồm thuế suất thu nhập doanh nghiệp, cơ chế ghi nhận chi phí hợp lệ và lưu ý quan trọng.
Xem thêm
7 hình thức đầu tư tài chính sinh lời hiệu quả 2026
Phân tích chuyên sâu 7 hình thức đầu tư tài chính hiệu quả nhất 2026. Đội ngũ VHouse đánh giá cơ chế sinh lời, rủi ro và chiến lược phân bổ vốn tối ưu.
Xem thêm