Thuế khoán là gì? Cẩm nang thuế khoán hộ kinh doanh 2026
Tìm hiểu chi tiết khái niệm thuế khoán, đối tượng áp dụng và cách tính thuế hộ kinh doanh mới nhất năm 2026. Hướng dẫn cơ chế chuyển đổi phương pháp kê khai chính xác.
Thuế khoán là gì? Cẩm nang thuế khoán hộ kinh doanh 2026
Bước vào năm 2026, cơ quan thuế đang đẩy mạnh quá trình số hóa và siết chặt công tác quản lý doanh thu đối với nhóm cá nhân kinh doanh trên toàn quốc. Sự dịch chuyển từ phương pháp nộp thuế cố định sang hóa đơn điện tử khiến không ít người vướng mắc trong việc xác định nghĩa vụ tài chính của mình. Hiểu rõ bản chất thuế khoán là gì và nắm bắt các quy định mới nhất sẽ giúp chủ cơ sở thương mại tối ưu chi phí và tránh rủi ro pháp lý không đáng có.
Tổng quan về phương pháp nộp thuế khoán
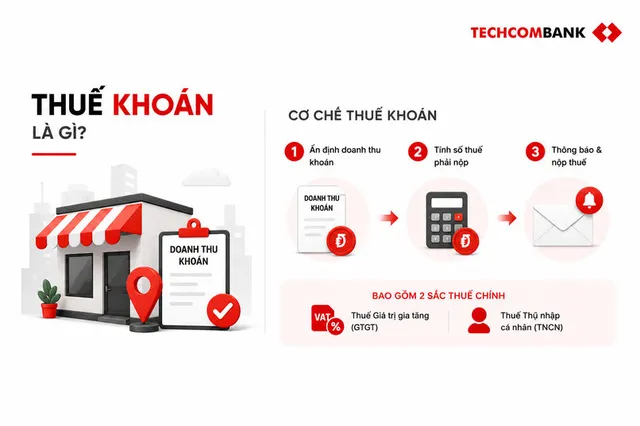
Thuế khoán là một cơ chế quản lý thu ngân sách đặc thù được thiết kế riêng cho các cá nhân và hộ kinh doanh có quy mô nhỏ lẻ, không đủ điều kiện hoặc năng lực để thực hiện chế độ kế toán hóa đơn chứng từ đầy đủ. Bản chất của phương pháp này là cơ quan quản lý nhà nước sẽ chủ động ấn định một mức doanh thu giả định và mức thuế cố định hàng tháng hoặc hàng quý mà cơ sở đó phải nộp. Việc ấn định này không dựa trên từng giao dịch mua bán cụ thể mà được đánh giá thông qua quy mô mặt bằng, vị trí địa lý, ngành nghề hoạt động và kết quả khảo sát thực tế của cán bộ phụ trách địa bàn. Đây là giải pháp giúp tối giản hóa thủ tục hành chính, tạo điều kiện thuận lợi cho những người bán hàng tạp hóa, kinh doanh quán ăn nhỏ hay các tiểu thương tại chợ truyền thống có thể tuân thủ luật pháp một cách dễ dàng nhất.
Về mặt cơ chế hoạt động, số tiền thuế khoán được xác định thông qua một hội đồng tư vấn thuế cấp xã hoặc phường dựa trên cơ sở dữ liệu doanh thu của các cơ sở có quy mô tương đương trong cùng khu vực. Nguyên lý của phương pháp này nằm ở tính ổn định xuyên suốt một năm dương lịch. Điểm hạn chế lớn nhất của cơ chế này là tính cào bằng và thiếu linh hoạt với tình hình kinh doanh thực tế. Nếu hộ kinh doanh gặp khó khăn, doanh thu sụt giảm mạnh, họ vẫn phải đóng một mức thuế cố định đã được chốt từ đầu năm trừ khi có đơn xin tạm ngừng hoạt động. Ngược lại, nếu doanh thu tăng đột biến nhưng chưa vượt qua ngưỡng phải kê khai, mức đóng thuế hiện tại không phản ánh đúng sự tăng trưởng đó, dẫn đến sự chênh lệch giữa số liệu trên giấy và thực tế dòng tiền.
Trong các năm trước đây, phương pháp này từng được áp dụng đại trà cho gần như toàn bộ khối hộ kinh doanh cá thể trên cả nước từ thành thị đến nông thôn. Bất kỳ ai mở một cửa hàng kinh doanh nhỏ mà không thành lập doanh nghiệp đều mặc định được cán bộ địa phương hướng dẫn điền tờ khai để xác định mức thuế khoán hàng tháng. Phương thức quản lý này tỏ ra đặc biệt hiệu quả trong bối cảnh các giao dịch chủ yếu diễn ra bằng tiền mặt và hệ thống công nghệ thông tin của ngành thuế chưa đủ sức bao quát hàng triệu điểm bán lẻ. Tuy nhiên, sự phát triển bùng nổ của thanh toán số và thương mại điện tử đã dần làm lộ rõ những lỗ hổng thất thu từ mô hình khoán trắng này.
Quy định áp dụng thuế khoán năm 2026
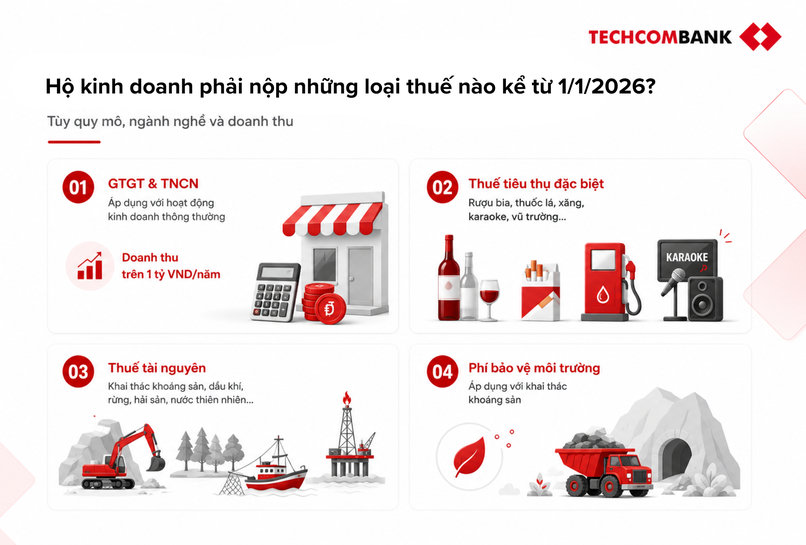
Bước sang năm 2026, thuế khoán vẫn tiếp tục tồn tại nhưng phạm vi đối tượng được phép áp dụng đã bị thu hẹp lại một cách đáng kể. Đội ngũ biên tập VHouse nhận thấy xu hướng số hóa toàn diện từ Bộ Tài chính đang buộc các cơ sở kinh doanh có doanh thu lớn phải rời bỏ phương pháp khoán để chuyển sang kê khai theo hóa đơn điện tử. Theo quy định hiện hành, chỉ những cá nhân kinh doanh siêu nhỏ, hoạt động tại các địa bàn nông thôn, vùng sâu vùng xa hoặc những tiểu thương có mức doanh thu dưới ngưỡng quy định quy mô lớn mới được tiếp tục duy trì mức đóng cố định. Các cửa hàng bán lẻ, nhà hàng hoặc cơ sở dịch vụ tại các thành phố lớn có phát sinh nhiều giao dịch chuyển khoản qua ngân hàng đều nằm trong tầm ngắm yêu cầu chuyển đổi số.
Cơ chế giám sát đối tượng nộp thuế khoán trong năm 2026 dựa trên nguyên lý đối soát chéo dữ liệu đa chiều (cross-matching data). Thay vì chỉ dựa vào tờ khai tự nguyện hay khảo sát trực quan của cán bộ như trước đây, cơ quan thuế hiện tại sử dụng công cụ phân tích dữ liệu lớn kết nối trực tiếp với hệ thống ngân hàng thương mại và các nền tảng giao hàng. Khi một hộ kinh doanh đăng ký mức doanh thu khoán là ba mươi triệu đồng một tháng nhưng hệ thống ghi nhận tổng lượng tiền chuyển vào tài khoản gắn với mã số thuế cá nhân đó lên tới hàng trăm triệu đồng, hệ thống cảnh báo tự động sẽ kích hoạt. Lúc này, người nộp thuế sẽ bị gọi lên giải trình và buộc phải chuyển đổi cơ chế quản lý sang kê khai nếu không chứng minh được tính hợp lý của dòng tiền. Điều này làm triệt tiêu khả năng giấu giếm doanh thu từng rất phổ biến trong quá khứ.
Đối với những cơ sở vẫn đủ điều kiện giữ lại hình thức nộp thuế khoán, họ sẽ phải đối mặt với một thách thức mới liên quan đến nhu cầu lấy hóa đơn của người tiêu dùng. Trong trường hợp khách hàng mua hàng hóa dịch vụ yêu cầu xuất hóa đơn giá trị gia tăng để đưa vào chi phí hợp lệ của doanh nghiệp, hộ kinh doanh nộp thuế khoán phải nộp đơn đề nghị cơ quan quản lý cấp hóa đơn điện tử có mã theo từng lần phát sinh. Việc này đòi hỏi chủ cơ sở phải đóng thêm một phần trăm thuế tương ứng với giá trị ghi trên tờ hóa đơn đó ngoài số tiền thuế khoán cố định hàng tháng đã nộp.
Các loại thuế và cách tính nghĩa vụ tài chính
Bất kỳ một cá nhân hay nhóm cá nhân nào khi bắt đầu hoạt động thương mại đều phải chịu trách nhiệm hoàn thành ba loại nghĩa vụ tài chính cốt lõi bao gồm lệ phí môn bài, thuế giá trị gia tăng và thuế thu nhập cá nhân. Lệ phí môn bài là khoản thu mang tính chất giấy phép hoạt động được đóng mỗi năm một lần vào đầu năm, mức thu phụ thuộc hoàn toàn vào doanh thu bình quân năm của cơ sở đó với ba bậc dao động từ ba trăm nghìn đồng đến một triệu đồng. Trong khi đó, thuế giá trị gia tăng và thuế thu nhập cá nhân được tính toán gộp chung dựa trên tổng doanh thu phát sinh và phải nộp định kỳ theo tháng hoặc theo quý tùy vào sự lựa chọn ban đầu khi làm thủ tục đăng ký. Điểm đặc biệt nhất là nhà nước áp dụng chính sách miễn toàn bộ cả ba loại thuế phí này đối với những trường hợp có mức doanh thu từ một trăm triệu đồng trở xuống trong một năm dương lịch.
Về cơ chế tính toán định lượng, công thức ấn định số tiền phải nộp tuân theo nguyên lý áp dụng tỷ lệ phần trăm trực tiếp trên doanh thu khoán. Khác với mô hình công ty áp dụng tính thuế thu nhập doanh nghiệp dựa trên lợi nhuận thuần (doanh thu trừ đi các khoản chi phí hợp lý), cơ chế tính thuế của hộ kinh doanh bỏ qua hoàn toàn yếu tố chi phí đầu vào. Từng nhóm ngành nghề sẽ có một khung tỷ lệ trích nộp khác nhau theo quy định. Ví dụ hoạt động phân phối và cung cấp hàng hóa chịu tỷ lệ thuế giá trị gia tăng một phần trăm và thuế thu nhập cá nhân không phẩy năm phần trăm. Trong khi đó, lĩnh vực cung cấp dịch vụ và xây dựng không bao thầu nguyên vật liệu lại phải chịu mức thuế suất cao hơn rất nhiều, cụ thể là năm phần trăm cho giá trị gia tăng và hai phần trăm cho thu nhập cá nhân. Trade-off (sự đánh đổi) của cơ chế này là tính đơn giản tuyệt đối trong việc ghi chép sổ sách nhưng lại mang đến bất lợi lớn cho các mô hình kinh doanh có biên lợi nhuận mỏng vì nhà nước không quan tâm bạn đang lời hay lỗ, cứ có doanh thu là phải đóng thuế.
Lấy một ví dụ thực tiễn để làm rõ cách áp dụng công thức trong năm 2026. Một cửa hàng bán lẻ linh kiện điện tử tại khu vực quận Tân Bình được cơ quan thuế xác định mức doanh thu khoán là bốn mươi triệu đồng một tháng, tương đương bốn trăm tám mươi triệu đồng một năm. Dựa vào khung quy định, cơ sở này nằm ở bậc đóng lệ phí môn bài cao nhất là một triệu đồng mỗi năm. Đối với nghĩa vụ hàng tháng, vì bán lẻ hàng hóa thuộc nhóm áp dụng tổng mức tỷ lệ một phẩy năm phần trăm, chủ cửa hàng sẽ lấy bốn mươi triệu nhân với một phẩy năm phần trăm, cho ra kết quả sáu trăm nghìn đồng. Tổng kết lại, dù tháng đó bán ế ẩm hay đắt hàng, người kinh doanh vẫn đều đặn phải chuẩn bị khoản ngân sách cố định là sáu trăm nghìn đồng để nộp vào kho bạc nhà nước.
Lưu ý quan trọng khi chuyển từ thuế khoán sang kê khai
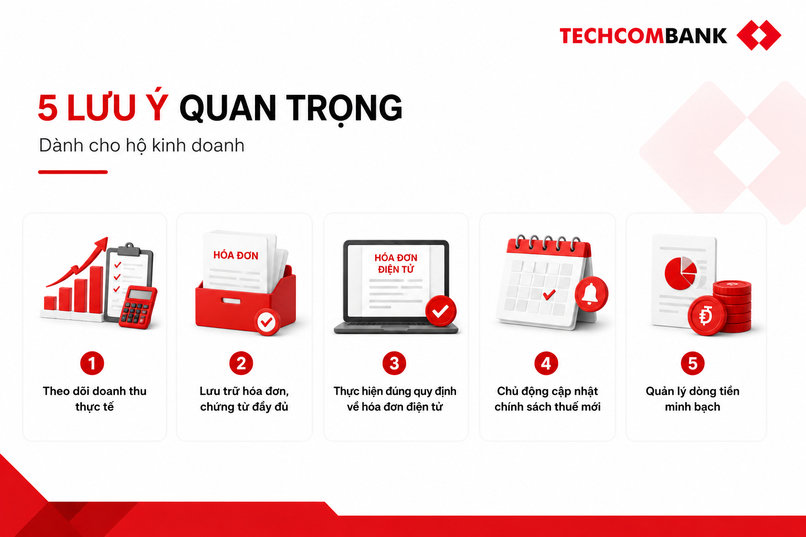
Quyết định hoặc bị bắt buộc chuyển đổi phương thức quản lý từ đóng một khoản tiền cố định sang tự kê khai theo thực tế là một bước ngoặt lớn về mặt vận hành đối với bất kỳ người bán hàng nào. Thay vì chỉ gặp cán bộ quản lý một lần vào đầu năm để thỏa thuận doanh thu, giờ đây mọi hoạt động bán ra mua vào đều phải được ghi nhận và báo cáo chi tiết thông qua nền tảng điện tử của Tổng cục Thuế. Các thủ tục đầu tiên bao gồm việc nộp mẫu thay đổi thông tin đăng ký thuế, mua chữ ký số, đăng ký sử dụng hóa đơn điện tử với nhà cung cấp giải pháp và thông báo phát hành hóa đơn. Quá trình này đòi hỏi một khoảng thời gian làm quen không nhỏ để những người quen bán hàng truyền thống có thể thích nghi với thao tác xuất hóa đơn trên máy tính hoặc điện thoại thông minh.
Cơ chế hạch toán sổ sách là điểm khác biệt cốt lõi nhất khi áp dụng phương pháp kê khai trực tiếp so với trước đây. Nguyên lý cơ bản của hệ thống này là tính minh bạch và sự đối khớp chuỗi cung ứng hàng hóa từ đầu vào đến đầu ra. Hộ kinh doanh bắt buộc phải thiết lập hệ thống ghi chép bao gồm sổ chi tiết doanh thu, sổ chi phí sản xuất, sổ quỹ tiền mặt và sổ theo dõi hàng tồn kho. Điều kiện tiên quyết để vận hành trơn tru cơ chế này là người bán phải yêu cầu tất cả các nhà cung cấp xuất hóa đơn mua hàng hợp lệ cho mình. Nếu hàng hóa bán ra (đầu ra) lớn hơn nhiều so với lượng hàng hóa có hóa đơn nhập vào (đầu vào), hệ thống rủi ro của cơ quan quản lý sẽ lập tức ghi nhận dấu hiệu trốn thuế hoặc tiêu thụ hàng nhập lậu. Giới hạn của phương pháp này nằm ở chỗ nó triệt tiêu hoàn toàn khả năng lấy nguồn hàng trôi nổi giá rẻ trên thị trường vốn không có chứng từ chứng minh nguồn gốc xuất xứ.
Trong các bài phân tích quản trị tài chính của VHouse, việc chủ động ứng dụng công nghệ thay vì làm thủ công ngay từ giai đoạn đầu chuyển đổi luôn được ưu tiên nhấn mạnh. Các chủ cơ sở nên tìm kiếm những phần mềm kế toán đám mây có tích hợp sẵn phân hệ quản lý kho và xuất hóa đơn trực tiếp để giảm thiểu sai sót do con người gây ra. Việc đồng bộ dữ liệu tự động từ tài khoản ngân hàng vào hệ thống kế toán sẽ giúp đối soát nhanh chóng các khoản thu chi thực tế với số liệu báo cáo gửi nhà nước. Những sai lệch nhỏ giọt hàng ngày do quên ghi chép nếu tích tụ lại đến cuối tháng hoặc cuối quý sẽ biến thành một rắc rối pháp lý khổng lồ khi có quyết định thanh tra kiểm tra đột xuất từ phía cơ quan chức năng.
Câu hỏi thường gặp
Hộ kinh doanh có doanh thu dưới một trăm triệu đồng một năm có phải nộp thuế khoán không? Căn cứ theo quy định hiện hành năm 2026, các cơ sở kinh doanh cá thể nếu có mức tổng doanh thu bình quân từ tất cả các nguồn trong một năm dương lịch dưới ngưỡng một trăm triệu đồng sẽ được miễn hoàn toàn lệ phí môn bài, thuế giá trị gia tăng và thuế thu nhập cá nhân. Tuy nhiên bạn vẫn cần hoàn tất các thủ tục đăng ký thông tin với chi cục quản lý địa phương để được đưa vào diện miễn giảm hợp pháp.
Mức phạt chậm nộp tiền thuế đối với hộ cá thể năm 2026 được tính như thế nào? Khi vượt quá hạn chót nộp tiền ghi trên thông báo của nhà nước, chủ cơ sở sẽ phải chịu một khoản tiền phạt chậm nộp bằng không phẩy không ba phần trăm tính trên tổng số tiền nợ cho mỗi ngày chậm trễ. Cơ quan quản lý có quyền áp dụng các biện pháp cưỡng chế trích tiền từ tài khoản ngân hàng nếu thời gian chây ỳ kéo dài trên chín mươi ngày.
Có thể xin điều chỉnh giảm mức thuế khoán khi gặp khó khăn hoặc tạm nghỉ bán hàng được không? Nếu doanh thu thực tế sụt giảm liên tục từ năm mươi phần trăm trở lên so với mức đã được ấn định, bạn có quyền làm đơn đề nghị hội đồng tư vấn địa phương tiến hành khảo sát lại để điều chỉnh giảm số tiền phải nộp. Trong trường hợp muốn tạm ngừng hoạt động từ một tháng trở lên, bạn phải nộp thông báo chính thức trước thời điểm nghỉ ít nhất ba ngày làm việc để không bị tính thuế trong khoảng thời gian đóng cửa.
Khám phá
Chi tiết các khoản thuế doanh nghiệp phải nộp năm 2026
Yoga là gì? Cẩm nang chi tiết từ cơ bản đến nâng cao cho newbie
8 yếu tố cốt lõi để lập kế hoạch kinh doanh startup chuẩn 2026
Tin tức liên quan
Những bài viết liên quan đến chủ đề bạn vừa đọc.
Thuế khoán là gì? Cẩm nang thuế khoán hộ kinh doanh 2026
Tìm hiểu chi tiết khái niệm thuế khoán, đối tượng áp dụng và cách tính thuế hộ kinh doanh mới nhất năm 2026. Hướng dẫn cơ chế chuyển đổi phương pháp kê khai chính xác.
Xem thêm
Khấu hao là gì? 3 cách tính khấu hao tài sản cố định chuẩn
Tìm hiểu chi tiết khái niệm khấu hao là gì và 3 phương pháp tính khấu hao tài sản cố định chuẩn xác nhất. Phân tích cơ chế tối ưu chi phí hiệu quả cho doanh nghiệp.
Xem thêm
Phân biệt chi tiết chứng chỉ quỹ và chứng khoán cho F0
Hiểu rõ bản chất, cơ chế vận hành và cách phân bổ vốn hiệu quả giữa chứng chỉ quỹ và cổ phiếu dành cho nhà đầu tư mới bước chân vào thị trường năm 2026.
Xem thêm
Các loại chứng chỉ quỹ tại Việt Nam và kinh nghiệm đầu tư
Khám phá chi tiết các loại chứng chỉ quỹ tại Việt Nam năm 2026. Phân tích cơ chế hoạt động, mức độ rủi ro và tiêu chí chọn quỹ đầu tư hiệu quả.
Xem thêm
Hướng dẫn cách mua chứng chỉ quỹ sinh lời hấp dẫn năm 2026
Hướng dẫn từng bước cách mua chứng chỉ quỹ ETF và quỹ mở năm 2026, từ chọn quỹ, mở tài khoản đến quản lý danh mục đầu tư hiệu quả.
Xem thêm
Hướng dẫn lập bảng chi tiêu gia đình hàng tháng cực chuẩn
Cách lập bảng chi tiêu gia đình hàng tháng bằng Excel chi tiết, giúp kiểm soát dòng tiền, tối ưu tiết kiệm và dự phòng tài chính cho năm 2026.
Xem thêm
Chi tiết các khoản thuế doanh nghiệp phải nộp năm 2026
Cập nhật chi tiết các khoản thuế doanh nghiệp phải nộp năm 2026, bao gồm thuế suất thu nhập doanh nghiệp, cơ chế ghi nhận chi phí hợp lệ và lưu ý quan trọng.
Xem thêm
7 hình thức đầu tư tài chính sinh lời hiệu quả 2026
Phân tích chuyên sâu 7 hình thức đầu tư tài chính hiệu quả nhất 2026. Đội ngũ VHouse đánh giá cơ chế sinh lời, rủi ro và chiến lược phân bổ vốn tối ưu.
Xem thêm