24 cách cắt giảm chi tiêu và tiết kiệm tiền thông minh 2026
Khám phá 24 cách cắt giảm chi tiêu và tiết kiệm tiền thông minh năm 2026 — từ ăn uống, nhà ở, di chuyển đến hóa đơn điện nước, giúp bạn kiểm soát tài chính cá nhân hiệu quả.
24 cách cắt giảm chi tiêu và tiết kiệm tiền thông minh 2026
Nhiều người kết thúc tháng với cảm giác hoang mang: thu nhập không hề thấp, nhưng tài khoản vẫn gần về số 0. Đó không hẳn là vấn đề của mức lương — mà là vấn đề của dòng tiền ra không được kiểm soát. Năm 2026, khi chi phí sinh hoạt tại các đô thị lớn như Hà Nội và TP.HCM tiếp tục tăng, việc chủ động cắt giảm chi tiêu ở từng hạng mục nhỏ mới tạo ra khoản tiết kiệm thực sự có ý nghĩa. Dưới đây là 24 cách đã được kiểm chứng — không phải lý thuyết tài chính, mà là hành động cụ thể có thể áp dụng ngay hôm nay.
Tiết kiệm từ ăn uống và mua sắm hàng ngày
Chi phí ăn uống thường chiếm 25–35% ngân sách sinh hoạt của một hộ gia đình đô thị. Đây cũng là hạng mục dễ bị "rò rỉ" nhất vì tần suất phát sinh rất cao — đôi khi 3–5 lần mỗi ngày. Cơ chế là vậy: mỗi quyết định chi tiêu nhỏ xuất hiện trong trạng thái đói, vội, hoặc theo thói quen — đúng là những điều kiện khiến não người có xu hướng chọn giải pháp tiện nhất thay vì rẻ nhất.
Mẹo 1: Tự nấu ăn tại nhà. Khi tự nấu, chi phí nguyên liệu cho một bữa ăn đủ dinh dưỡng thường thấp hơn đáng kể so với ăn ngoài hoặc đặt qua ứng dụng giao đồ ăn — chưa kể phí ship và phí dịch vụ. Điều quan trọng hơn là bạn kiểm soát được khẩu phần và chất lượng thực phẩm. Trade-off ở đây là thời gian — giải pháp là batch cooking cuối tuần: nấu số lượng lớn, chia hộp, bảo quản lạnh dùng cả tuần.
Mẹo 2: Mang đồ uống từ nhà. Một ly cà phê pha sẵn mang đi hoặc bình nước lọc cá nhân có thể thay thế hoàn toàn thói quen ghé quán mỗi sáng. Chi phí đồ uống bên ngoài — kể cả trà sữa, nước ép, cà phê — cộng dồn mỗi tháng tạo ra một khoản không nhỏ, trong khi giá trị dinh dưỡng thực sự không chênh lệch đáng kể.
Mẹo 3: Đi chợ có danh sách. Mua sắm không có kế hoạch kích hoạt cơ chế "impulse buying" — mắt thấy, tay lấy, về nhà không dùng hết. Lập danh sách trước dựa trên thực đơn cả tuần sẽ cắt đứt vòng lặp này. Nguyên tắc bổ sung: không đi chợ khi đói, vì trạng thái đói làm giảm khả năng ra quyết định lý trí.
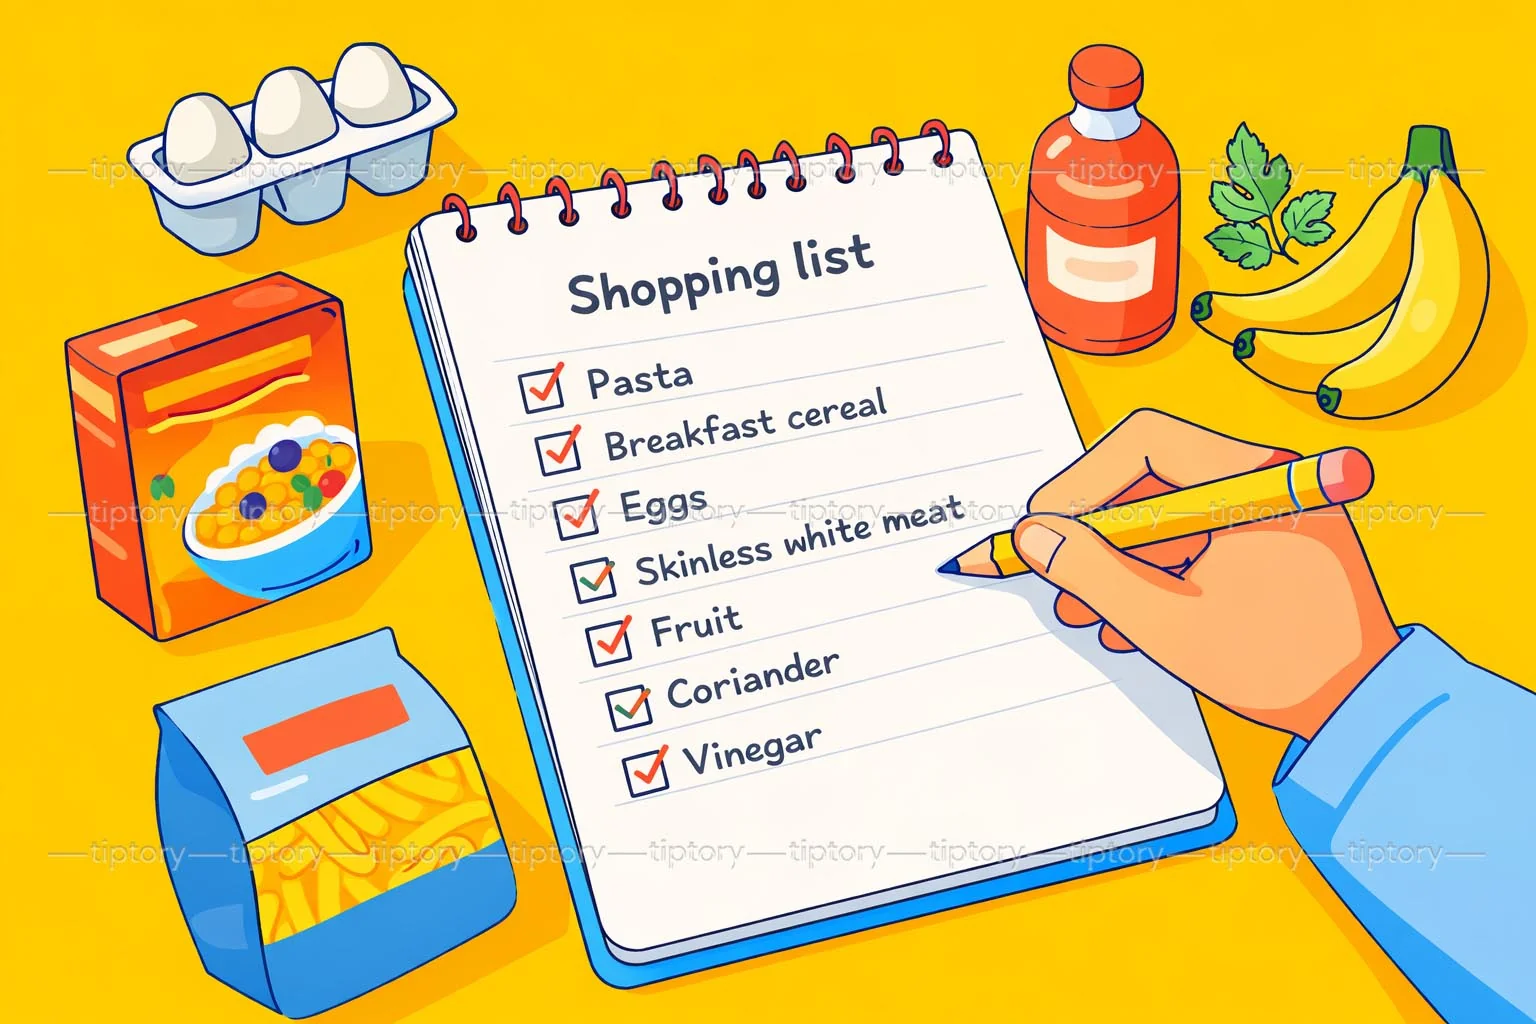
Mẹo 4: Săn khuyến mãi khi mua thực phẩm. Các siêu thị lớn như VinMart, Co.opmart thường có chương trình giảm giá theo ngày hoặc theo tuần cho nhóm thực phẩm thiết yếu. Ứng dụng tích điểm của siêu thị, thẻ thành viên, hoặc voucher từ ví điện tử đều có thể cộng thêm tiết kiệm thực tế. Lưu ý: khuyến mãi chỉ có giá trị nếu là sản phẩm bạn vốn đã cần mua — mua thêm vì giảm giá là bẫy ngân sách phổ biến nhất.
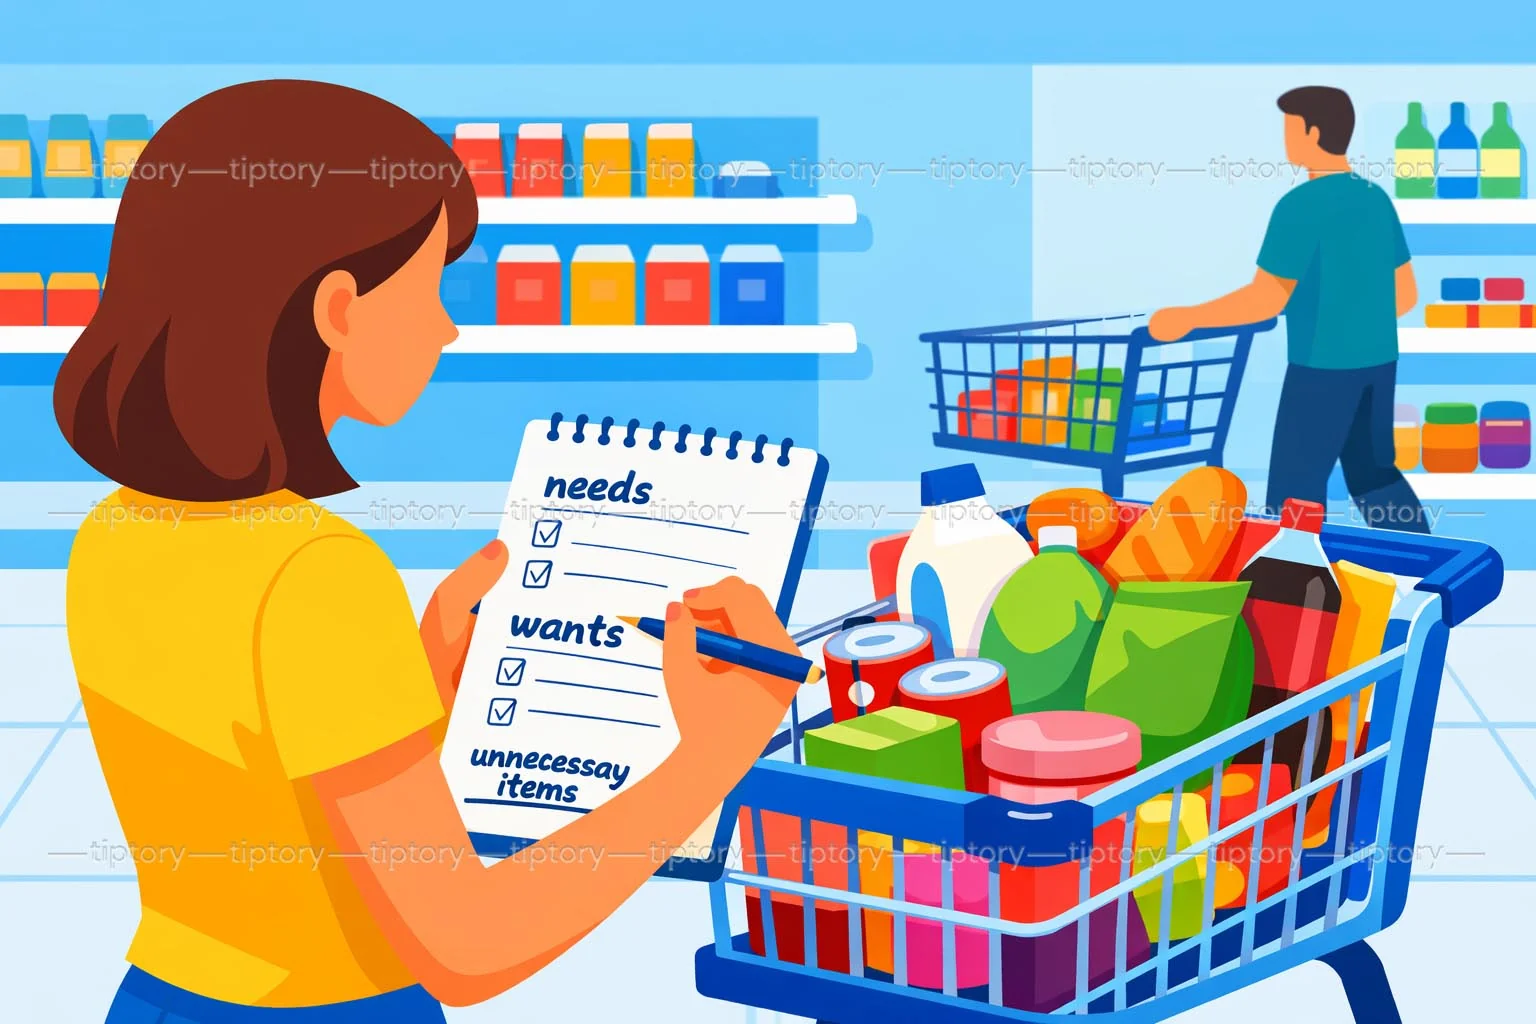
Mẹo 5: Phân biệt nhu cầu và mong muốn. Đây là kỹ năng nhận thức, không phải kỹ năng tính toán. Nhu cầu (need) là thứ thiếu thì ảnh hưởng đến chức năng cơ bản — ăn, ở, đi lại. Mong muốn (want) là thứ mang lại cảm giác dễ chịu nhưng có thể trì hoãn hoặc thay thế. Trước mỗi quyết định chi tiêu trên 200.000 đồng, dừng lại 24 giờ — phần lớn "mong muốn" sẽ tự mờ đi sau một ngày.
Mẹo 6: Giảm chi tiêu cho thuốc lá và rượu bia. Ngoài tác hại sức khỏe đã được chứng minh, chi phí thực tế của thói quen này thường bị đánh giá thấp vì thanh toán nhỏ lẻ từng ngày. Cơ chế giảm dần (tapering) hiệu quả hơn cắt đột ngột — xác định mức giới hạn hàng tuần và giảm từng bước.
Mẹo 7: Thanh toán bằng tiền mặt để kiểm soát chi tiêu. Thanh toán không tiền mặt làm mờ cảm giác "đau" khi mất tiền — nghiên cứu hành vi tài chính gọi đây là "pain of paying". Khi dùng tiền mặt, bạn nhìn thấy và cảm nhận số tiền thực sự ra khỏi tay, từ đó ra quyết định thận trọng hơn. Phương pháp phong bì (envelope method) — chia tiền mặt theo hạng mục từ đầu tháng — là ứng dụng thực tế của nguyên lý này.
Cắt giảm hóa đơn và dịch vụ đăng ký hàng tháng
Nhóm chi phí cố định hàng tháng — từ điện thoại, internet, streaming đến bảo hiểm — thường ít được rà soát vì chúng "tự động thanh toán" và ít gây chú ý. Nhưng đây chính xác là lý do chúng tích lũy thành gánh nặng ngân sách mà người dùng không hay biết. Cơ chế ở đây là "subscription fatigue": khi số lượng đăng ký vượt quá 4–5 dịch vụ, não người mất khả năng đánh giá đâu thực sự đang được sử dụng.
Mẹo 8: Trả hết nợ thẻ tín dụng lãi suất cao. Lãi suất thẻ tín dụng tại Việt Nam dao động từ 24–36%/năm — cao hơn gần như mọi kênh đầu tư thông thường. Mỗi đồng tiết kiệm được mà không trả nợ thẻ thực chất đang bị "ăn mòn" bởi lãi suất kép. Ưu tiên trả hết số dư thẻ trước cuối kỳ sao kê là một trong những "lợi nhuận" tài chính chắc chắn nhất có thể thực hiện ngay.
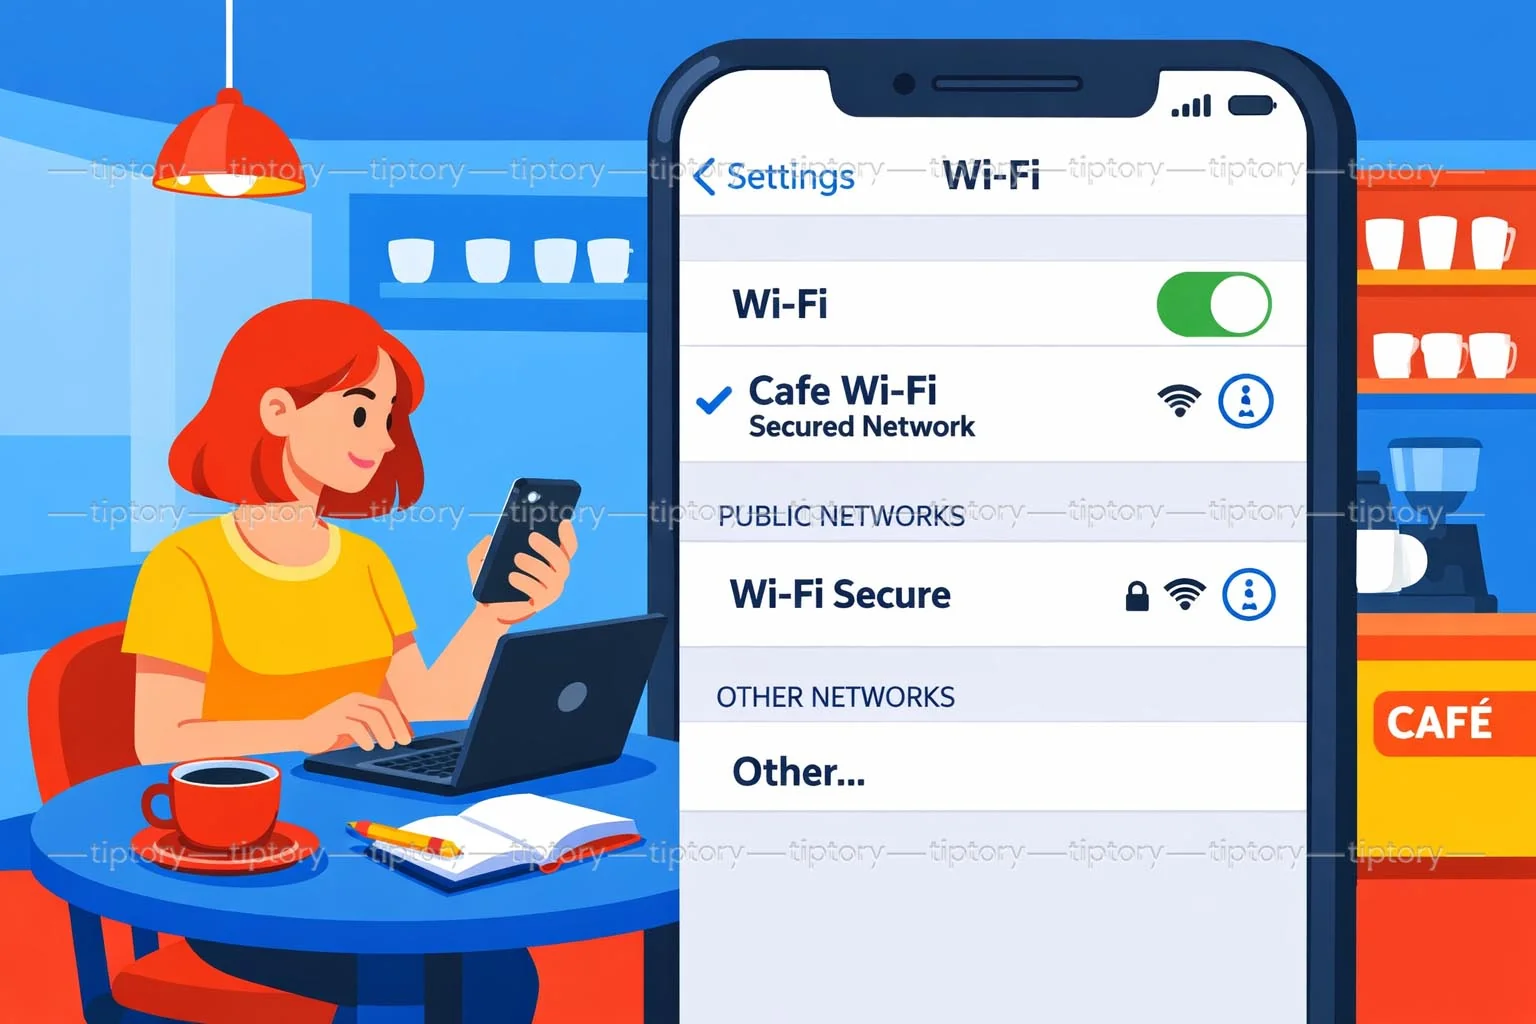
Mẹo 9: Tận dụng Wi-Fi để giảm tiền data. Với tốc độ phủ sóng Wi-Fi công cộng ngày càng rộng — từ quán cà phê, trung tâm thương mại đến văn phòng — việc giảm gói data di động từ 10GB xuống 4–5GB/tháng hoàn toàn khả thi nếu có thói quen chuyển sang Wi-Fi khi có thể.
Mẹo 10: Cân nhắc cắt truyền hình cáp. Với sự phổ biến của các nền tảng streaming (Netflix, YouTube Premium, FPT Play), truyền hình cáp truyền thống ngày càng trở nên dư thừa với nhiều hộ gia đình. Trước khi cắt hoàn toàn, hãy kiểm tra xem 30 ngày qua bạn thực sự xem bao nhiêu giờ truyền hình cáp — con số thường thấp hơn kỳ vọng.
Mẹo 11: Hủy đăng ký dịch vụ không sử dụng. Audit định kỳ các khoản đăng ký tự động ít nhất mỗi quý một lần: ứng dụng tập gym, phần mềm cloud, ứng dụng thiền, newsletter premium. Quy tắc kiểm tra nhanh: nếu không dùng trong 30 ngày qua, hủy ngay — bạn luôn có thể đăng ký lại nếu thực sự cần.
Đội ngũ biên tập VHouse nhận thấy một mô hình lặp lại trong các trường hợp quản lý tài chính cá nhân: người có khoản tiết kiệm ổn định thường không nhất thiết có thu nhập cao hơn — họ chỉ rà soát chi phí cố định thường xuyên hơn, cắt đúng chỗ và đúng thời điểm.
Tối ưu chi phí nhà ở và di chuyển
Nhà ở và di chuyển là hai hạng mục chi phí lớn nhất trong ngân sách đô thị, và cũng là nơi có dư địa tiết kiệm đáng kể nếu tiếp cận đúng cách. Cơ chế quan trọng cần hiểu: chi phí nhà ở là chi phí cơ hội — mỗi đồng trả tiền thuê là đồng không thể dùng để tích lũy hoặc đầu tư. Vì vậy, ngay cả việc giảm 500.000–1.000.000 đồng tiền thuê mỗi tháng có tác động kép theo thời gian.
Mẹo 12: Thương lượng tiền thuê nhà. Nhiều người không nhận ra rằng tiền thuê nhà là con số có thể đàm phán — đặc biệt khi bạn là người thuê ổn định, thanh toán đúng hạn, hoặc đang ký hợp đồng dài hạn. Chủ nhà thường ưu tiên giữ người thuê cũ hơn là tìm người mới (rủi ro trống phòng, chi phí tân trang). Thời điểm tốt để đàm phán là trước khi gia hạn hợp đồng ít nhất 1–2 tháng.
Mẹo 13: Chọn nơi ở rẻ hơn nếu có thể. Một căn phòng hoặc căn hộ cách trung tâm thêm 5–10km nhưng có kết nối giao thông tốt đôi khi tiết kiệm được khoản tiền thuê đáng kể mỗi tháng. Trade-off là thời gian di chuyển — cần tính cả chi phí cơ hội của thời gian này để đưa ra quyết định thực sự tối ưu.
Mẹo 14: Gộp các gói bảo hiểm. Nhiều công ty bảo hiểm tại Việt Nam cung cấp chiết khấu khi bạn mua nhiều sản phẩm từ cùng một nhà cung cấp — bảo hiểm xe máy, bảo hiểm sức khỏe bổ sung, bảo hiểm nhân thọ. Điều quan trọng là không chọn gói gộp chỉ vì rẻ hơn nếu nó bao gồm những quyền lợi bạn không cần — hãy so sánh từng hạng mục bảo hiểm trước.
Mẹo 15: Sử dụng phương tiện công cộng. Metro tại TP.HCM và Hà Nội đang mở rộng nhanh trong giai đoạn 2025–2026. Chi phí một lượt metro hoặc xe buýt thấp hơn đáng kể so với xe ôm công nghệ hoặc chi phí xăng xe cá nhân, chưa kể tiết kiệm thời gian tìm chỗ đỗ. Phương tiện công cộng phù hợp nhất cho các hành trình cố định, lặp lại — đi làm, đi học.
Mẹo 16: Đi chung xe với đồng nghiệp hoặc hàng xóm. Carpool — chia sẻ xe đi cùng tuyến đường — là giải pháp giảm chi phí xăng, phí gửi xe và hao mòn phương tiện. Ứng dụng như Blablacar hoặc nhóm chat nội bộ công ty có thể hỗ trợ kết nối. Điều kiện tiên quyết là lịch trình tương đồng và mức độ tin tưởng nhất định giữa các bên.
Mẹo 17: Bảo dưỡng xe định kỳ để tiết kiệm xăng. Xe máy hoặc ô tô được bảo dưỡng đúng chu kỳ — thay nhớt, kiểm tra lốp, làm sạch bộ chế hòa khí — tiêu thụ nhiên liệu hiệu quả hơn đáng kể so với xe thiếu bảo trì. Chi phí bảo dưỡng định kỳ thấp hơn nhiều so với chi phí sửa chữa khi xe hỏng đột ngột, chưa kể rủi ro an toàn.
Giảm hóa đơn điện, nước và tiện ích
Hóa đơn tiện ích — điện, nước — thường bị coi là chi phí cố định không thể thay đổi. Thực tế không phải vậy. Đây là nhóm chi phí có thể cắt giảm trực tiếp thông qua thói quen sử dụng và lựa chọn thiết bị, mà không ảnh hưởng đến chất lượng sống. Cơ chế tiết kiệm điện hoạt động theo nguyên lý lũy tiến: mức tiêu thụ càng cao, giá điện mỗi kWh càng đắt (bậc thang giá điện của EVN) — nghĩa là giảm tiêu thụ ở mức cao tiết kiệm nhiều hơn theo tỷ lệ.
Mẹo 18: Điều chỉnh nhiệt độ điều hòa hợp lý. Điều hòa chiếm tỷ trọng lớn nhất trong hóa đơn điện của hộ gia đình Việt Nam. Mỗi độ C tăng lên trong cài đặt nhiệt độ (ví dụ từ 20°C lên 26°C) giảm đáng kể điện năng tiêu thụ. Nhiệt độ 26–27°C kết hợp quạt lưu thông không khí đủ thoải mái cho phần lớn người Việt trong điều kiện khí hậu bình thường.
Mẹo 19: Dùng thiết bị tiết kiệm điện (nhãn năng lượng cao). Tủ lạnh, máy giặt, điều hòa có nhãn năng lượng 4–5 sao tiêu thụ điện ít hơn đáng kể so với thiết bị cũ hoặc nhãn năng lượng thấp. Chi phí ban đầu cao hơn nhưng thời gian hoàn vốn thường trong 2–4 năm — sau đó là tiết kiệm thuần túy.
Mẹo 20: Rút phích cắm thiết bị khi không dùng. Các thiết bị điện tử ở chế độ standby (chờ) vẫn tiêu thụ điện — gọi là "standby power" hay "vampire power". TV, lò vi sóng, máy tính để bàn, bộ sạc để cắm sẵn đều thuộc nhóm này. Thói quen rút phích cắm hoặc dùng ổ điện có công tắc tổng giúp loại bỏ hoàn toàn khoản tiêu thụ vô ích này.
Mẹo 21: Tắm nhanh và tiết kiệm nước. Rút ngắn thời gian tắm từ 15 phút xuống 7–8 phút giảm đáng kể lượng nước tiêu thụ mỗi ngày. Với hộ nhiều người, thói quen tắm nhanh và khóa vòi khi xà phòng có thể tạo ra khoản tiết kiệm hóa đơn nước hàng tháng rõ rệt theo thời gian.
Kiểm soát tài chính chủ động và tăng thu nhập
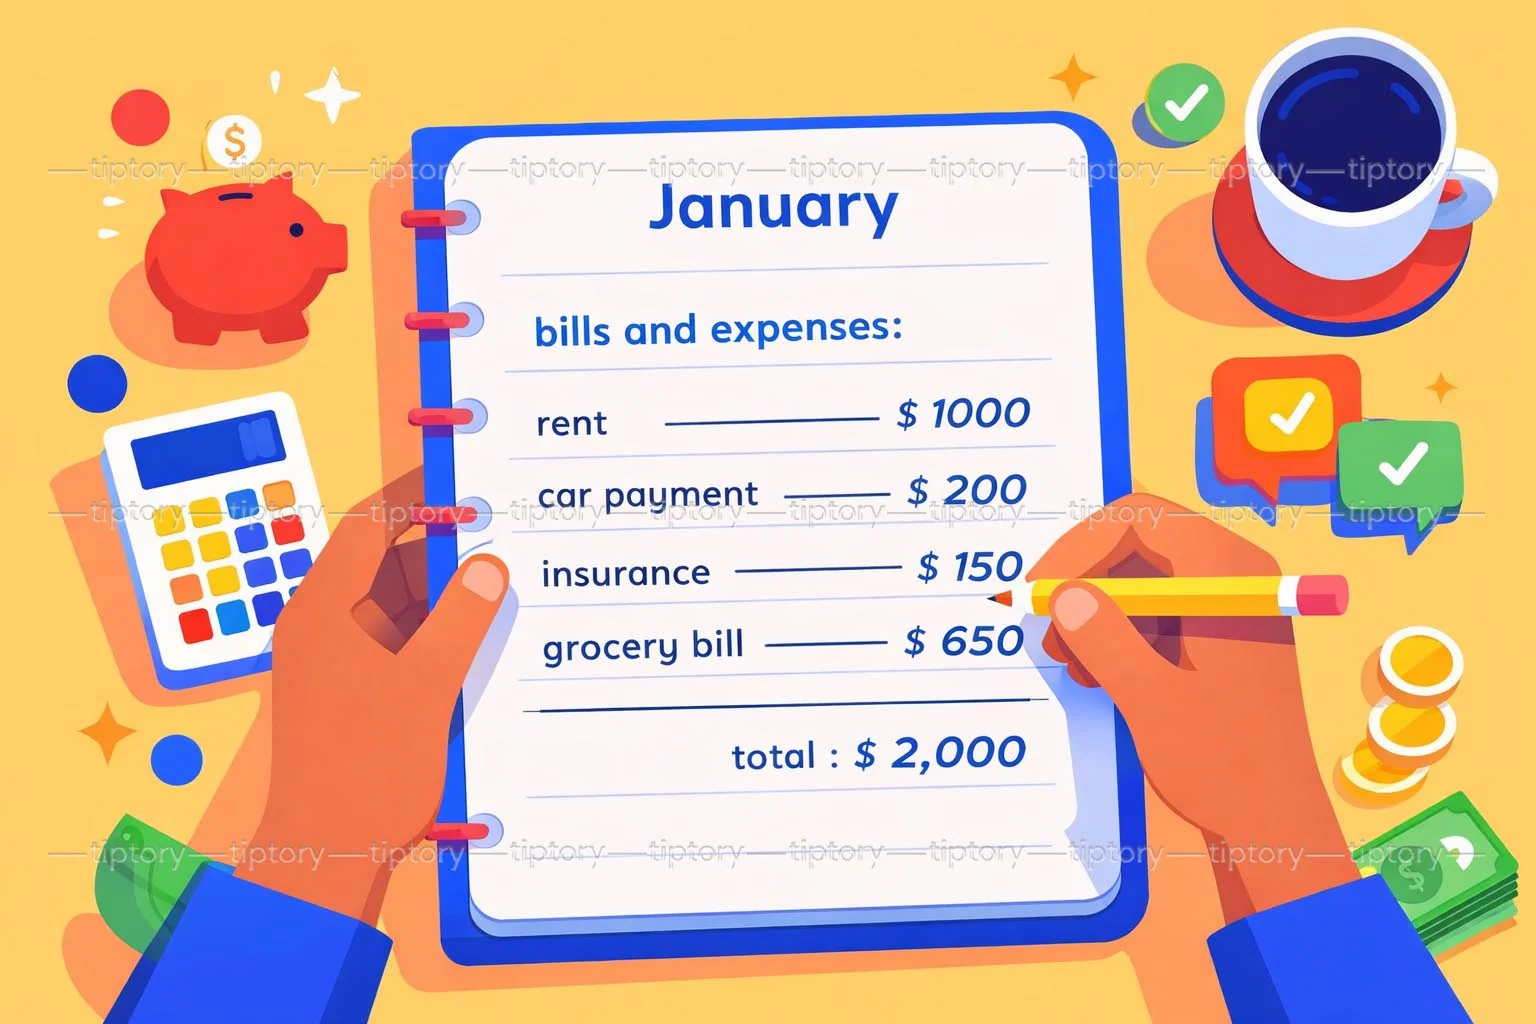
Tất cả các mẹo tiết kiệm ở trên chỉ phát huy tác dụng nếu bạn có hệ thống theo dõi và lập ngân sách rõ ràng. Không có dữ liệu chi tiêu thực tế, mọi nỗ lực cắt giảm đều mang tính cảm tính và thiếu bền vững. Cơ chế tâm lý ở đây là "what gets measured gets managed" — khi bạn nhìn thấy số liệu rõ ràng, não sẽ tự động điều chỉnh hành vi chi tiêu mà không cần ý chí lớn.
Mẹo 22: Theo dõi chi tiêu bằng ứng dụng hoặc sổ tay. Ứng dụng như Money Lover, Misa Money, hoặc đơn giản hơn là bảng tính Google Sheets cho phép ghi nhận từng khoản chi theo danh mục. Sau 30 ngày đầu tiên theo dõi, phần lớn người dùng đều phát hiện ít nhất 1–2 hạng mục chi tiêu bất ngờ cao hơn họ nghĩ — đó chính là điểm cắt giảm ưu tiên.
Mẹo 23: Lập ngân sách chi tiêu hàng tháng. Ngân sách không phải danh sách hạn chế — đây là kế hoạch phân bổ thu nhập có chủ đích. Phương pháp 50/30/20 là điểm khởi đầu tốt: 50% cho nhu cầu thiết yếu, 30% cho mong muốn và giải trí, 20% cho tiết kiệm và trả nợ. Quan trọng là ngân sách phải được xây dựng từ dữ liệu chi tiêu thực tế của bạn, không phải từ con số lý tưởng.
Mẹo 24: Bán đồ không còn sử dụng. Quần áo cũ, đồ điện tử, sách, đồ gia dụng — tất cả đều có thể chuyển thành tiền mặt qua các nền tảng như Chợ Tốt, Facebook Marketplace, hoặc các nhóm mua bán chuyên ngành. Ngoài thu nhập phụ, việc này còn giúp tinh giản không gian sống và ngăn việc mua thêm đồ mới khi nhà đã đầy.
Quan điểm VHouse dựa trên các phân tích tài chính cá nhân thực tế: tiết kiệm bền vững không đến từ việc cắt giảm một lần rồi thôi, mà đến từ việc xây dựng hệ thống kiểm soát chi tiêu tự động — lập ngân sách, theo dõi, rà soát định kỳ — để dòng tiền luôn hoạt động theo kế hoạch dù bạn có chú ý hay không.
Đặt mục tiêu tài chính rõ ràng
Tiết kiệm mà không có mục tiêu cụ thể thường không kéo dài — khoản tiền tích lũy sẽ nhanh chóng bị "nuốt" bởi chi tiêu bốc đồng hoặc khủng hoảng nhỏ. Đặt mục tiêu tài chính SMART (cụ thể, đo được, khả thi, thực tế, có thời hạn) chuyển việc tiết kiệm từ nghĩa vụ trở thành tiến trình có động lực. Ví dụ: "Tiết kiệm 50 triệu đồng trong 12 tháng để làm quỹ khẩn cấp" rõ ràng hơn rất nhiều so với "tiết kiệm nhiều hơn". Khi mục tiêu rõ, mỗi quyết định cắt giảm chi tiêu có bối cảnh — và dễ thực hiện hơn.
Câu hỏi thường gặp
Bắt đầu tiết kiệm từ đâu khi thu nhập không cao? Ưu tiên 3 mẹo có tác động lớn nhất với ít nỗ lực nhất: theo dõi chi tiêu trong 30 ngày (mẹo 22), hủy các đăng ký dịch vụ không dùng (mẹo 11), và tự nấu ăn ít nhất 3 ngày mỗi tuần (mẹo 1). Ba thay đổi này không yêu cầu thu nhập cao hơn, chỉ yêu cầu thói quen khác đi.
Phương pháp ngân sách 50/30/20 có phù hợp với người ở Hà Nội và TP.HCM không? Ở các đô thị lớn, chi phí nhà ở thường cao nên tỷ lệ nhu cầu thiết yếu có thể vượt 50%. Điều chỉnh linh hoạt — ví dụ 60/20/20 — vẫn giữ nguyên nguyên tắc: luôn ưu tiên phần tiết kiệm trước khi chi tiêu tùy ý.
Dùng thẻ tín dụng có gây hại cho việc tiết kiệm không? Thẻ tín dụng không xấu nếu trả hết dư nợ trước ngày đáo hạn mỗi tháng — lúc đó bạn hưởng cashback và điểm thưởng mà không tốn lãi. Vấn đề chỉ phát sinh khi để dư nợ quay vòng với lãi suất 24–36%/năm.
Mất bao lâu để thấy kết quả rõ ràng từ việc cắt giảm chi tiêu? Hầu hết người áp dụng đồng thời 5–7 mẹo từ bài này sẽ thấy sự thay đổi ngân sách trong 30–60 ngày đầu. Kết quả tích lũy thực sự — quỹ khẩn cấp, giảm nợ — thường hiện rõ sau 3–6 tháng duy trì đều đặn.
Cắt giảm chi tiêu có nghĩa là phải sống khắc khổ không? Không. Tiết kiệm thông minh là loại bỏ những thứ không mang lại giá trị thực cho bạn — không phải những thứ bạn thực sự trân trọng. Xác định đúng đâu là "lãng phí vô thức" và đâu là "chi tiêu có chủ đích" chính là ranh giới giữa tiết kiệm bền vững và tiết kiệm gây stress.
Khám phá
Tổng hợp mẹo vặt cuộc sống gia đình thông minh và tiện ích 2026
Đánh giá app Sổ Chi Tiêu: Quản lý tài chính cá nhân tiện lợi 2026
Hướng dẫn quản lý chi tiêu hiệu quả với Sổ Thu Chi MISA 2026
Tin tức liên quan
Những bài viết liên quan đến chủ đề bạn vừa đọc.
8 phương pháp tiết kiệm tiền đơn giản ai cũng có thể làm
Khám phá 8 phương pháp tiết kiệm tiền thực tế giúp bạn quản lý tài chính cá nhân hiệu quả trong năm 2026, từ tự động hóa dòng tiền đến tối ưu hóa chi tiêu.
Xem thêm24 cách cắt giảm chi tiêu và tiết kiệm tiền thông minh 2026
Khám phá 24 cách cắt giảm chi tiêu và tiết kiệm tiền thông minh năm 2026 — từ ăn uống, nhà ở, di chuyển đến hóa đơn điện nước, giúp bạn kiểm soát tài chính cá nhân hiệu quả.
Xem thêm
13 mẹo tiết kiệm tiền mỗi ngày mang lại hiệu quả bất ngờ
Khám phá 13 mẹo tiết kiệm tiền mỗi ngày thông qua việc điều chỉnh vi chi tiêu, thay đổi thói quen mua sắm và tối ưu hóa tài nguyên cá nhân hiệu quả nhất năm 2026.
Xem thêm
Hướng dẫn quản lý chi tiêu hiệu quả với Sổ Thu Chi MISA 2026
Cẩm nang chuyên sâu về cơ chế quản lý ngân sách tự động, phân tích báo cáo và tối ưu hóa dòng tiền cá nhân thông qua ứng dụng Sổ Thu Chi MISA năm 2026.
Xem thêm
Lãi kép ngân hàng là gì? Cách tính và hiểu lầm thường gặp
Tìm hiểu lãi kép ngân hàng là gì, cách tính chính xác và những hiểu lầm phổ biến khi gửi tiết kiệm để tối ưu tiền nhàn rỗi hiệu quả hơn.
Xem thêm
9 kinh nghiệm vay tiền mua nhà an toàn, tránh áp lực tài chính năm 2026
Phân tích chuyên sâu về cơ chế dòng tiền, pháp lý bất động sản và cách lập kế hoạch tài chính để vay mua nhà an toàn. Cập nhật bối cảnh thị trường năm 2026.
Xem thêm
Giá trị tài sản ròng là gì? Cách tính Net Worth chính xác
Khám phá bản chất giá trị tài sản ròng (Net Worth), công thức tính chuẩn xác và chiến lược gia tăng tài sản bền vững cập nhật mới nhất năm 2026.
Xem thêm
5 nguyên tắc quản lý danh mục đầu tư cá nhân hiệu quả 2026
Khám phá cơ chế phân bổ tài sản và đa dạng hóa danh mục đầu tư cá nhân hiệu quả trong bối cảnh thị trường tài chính năm 2026 có nhiều biến động.
Xem thêm