Đánh giá app Sổ Chi Tiêu: Quản lý tài chính cá nhân tiện lợi 2026
Phân tích chi tiết ứng dụng quản lý tài chính Sổ Chi Tiêu trong năm 2026. Khám phá cơ chế đồng bộ, tính năng hoàn tiền và bảo mật ẩn danh đa thiết bị.
Đánh giá app Sổ Chi Tiêu: Quản lý tài chính cá nhân tiện lợi 2026
Trong bối cảnh nền kinh tế vĩ mô có nhiều biến động phức tạp vào năm 2026, việc quản lý tài chính cá nhân không chỉ dừng lại ở mức độ ghi chép đơn thuần mà đã trở thành một kỹ năng sinh tồn thiết yếu đối với phần lớn người dùng trẻ tuổi. Sự gia tăng liên tục của chi phí sinh hoạt cộng hưởng với hàng loạt các dịch vụ đăng ký trả phí hàng tháng đòi hỏi một công cụ theo dõi dòng tiền có tính chính xác cao, minh bạch và có khả năng dự báo xu hướng tương lai. Đây chính là thời điểm ứng dụng Sổ Chi Tiêu vươn lên chiếm lĩnh mạnh mẽ trên thị trường phần mềm quản lý tài chính di động với trải nghiệm khác biệt hoàn toàn.
Tổng quan về ứng dụng Sổ Chi Tiêu trong năm 2026
Với hơn 50 nghìn lượt tải xuống đang hoạt động thường xuyên và điểm đánh giá trung bình đạt mức 4.9 sao trên các nền tảng phân phối ứng dụng lớn, sản phẩm phần mềm này đã chứng minh được giá trị thực tiễn to lớn đối với nhóm người dùng nội địa. Điểm thu hút nổi bật nhất của ứng dụng không nằm ở việc nhồi nhét hàng loạt tính năng kế toán phức tạp mà tập trung sâu vào tối ưu hóa trải nghiệm cốt lõi hàng ngày. Giao diện thiết kế trực quan cùng khả năng đáp ứng tức thời mọi thao tác nhập liệu giúp người dùng dễ dàng hình thành thói quen ghi chép mỗi ngày mà không cảm thấy bất kỳ áp lực hay sự mệt mỏi nào trong quá trình sử dụng liên tục.
Cơ chế kỹ thuật đằng sau sự mượt mà và khả năng hoạt động cực kỳ ổn định của Sổ Chi Tiêu chính là kiến trúc dữ liệu ưu tiên cục bộ (local-first) kết hợp chặt chẽ với thuật toán đồng bộ trạng thái CRDT (Conflict-free Replicated Data Types). Khác với các ứng dụng thế hệ cũ luôn yêu cầu kết nối mạng internet liên tục để gửi dữ liệu lên máy chủ trước khi hiển thị lại trên màn hình di động, kiến trúc local-first ưu tiên ghi nhận mọi giao dịch vào cơ sở dữ liệu SQLite ngay trên bộ nhớ vật lý của thiết bị. Khi người dùng bấm lưu một khoản chi tiêu, hệ thống vi xử lý của điện thoại xử lý xác nhận ngay lập tức với độ trễ gần như bằng không mili-giây. Phía dưới nền hệ điều hành, một trình nền (background worker) sẽ liên tục theo dõi trạng thái kết nối mạng của thiết bị. Khi có tín hiệu mạng internet ổn định, thuật toán CRDT bắt đầu phân tích các gói dữ liệu mới phát sinh và tiến hành hợp nhất chúng với cơ sở dữ liệu đám mây trung tâm. Cấu trúc đồng bộ CRDT đảm bảo rằng dù người dùng có thay đổi thông tin trên hai thiết bị khác nhau trong cùng lúc mất mạng, hệ thống vẫn tự động giải quyết các xung đột dữ liệu mà không làm mất mát bất kỳ bản ghi tài chính nào, duy trì tỷ lệ toàn vẹn dữ liệu đạt mức tối đa hoàn hảo.
Đội ngũ biên tập VHouse nhận thấy điểm khác biệt mang tính quyết định của Sổ Chi Tiêu trong năm 2026 chính là khả năng đáp ứng trọn vẹn toàn bộ vòng đời quản lý tài chính của một cá nhân từ lúc bắt đầu đi làm đến khi lập gia đình và có con cái. Ứng dụng cung cấp hệ sinh thái hơn 10 tính năng mở rộng hữu ích trải dài từ việc theo dõi ngân sách cơ bản hàng tháng, quản lý chi tiết các khoản nợ vay cá nhân, cho đến phân tích biểu đồ dòng tiền tương lai dựa trên các nguồn thu nhập cố định định kỳ. Sự chuyển dịch táo bạo từ mô hình lưu trữ đám mây tập trung hoàn toàn sang mô hình ưu tiên thiết bị giúp phần mềm giảm thiểu tối đa các rủi ro bảo mật liên quan đến việc rò rỉ thông tin nhạy cảm từ hệ thống máy chủ trung tâm. Tuy nhiên, kiến trúc hệ thống này cũng đi kèm với một nhược điểm kỹ thuật nhất định đối với những chiếc điện thoại thông minh đời cũ có dung lượng lưu trữ khá thấp. Khi dữ liệu giao dịch tài chính được tích lũy qua nhiều năm liền kèm theo hàng ngàn hình ảnh hóa đơn sắc nét, kích thước tệp cơ sở dữ liệu cục bộ có thể phình to nhanh chóng một cách không kiểm soát, buộc người dùng phải chủ động thiết lập cơ chế dọn dẹp bộ nhớ đệm tự động hoặc mua thêm dung lượng lưu trữ đám mây để không làm ảnh hưởng xấu đến hiệu năng chung của thiết bị.
Thiết kế giao diện và cơ chế nhập liệu tốc độ cao
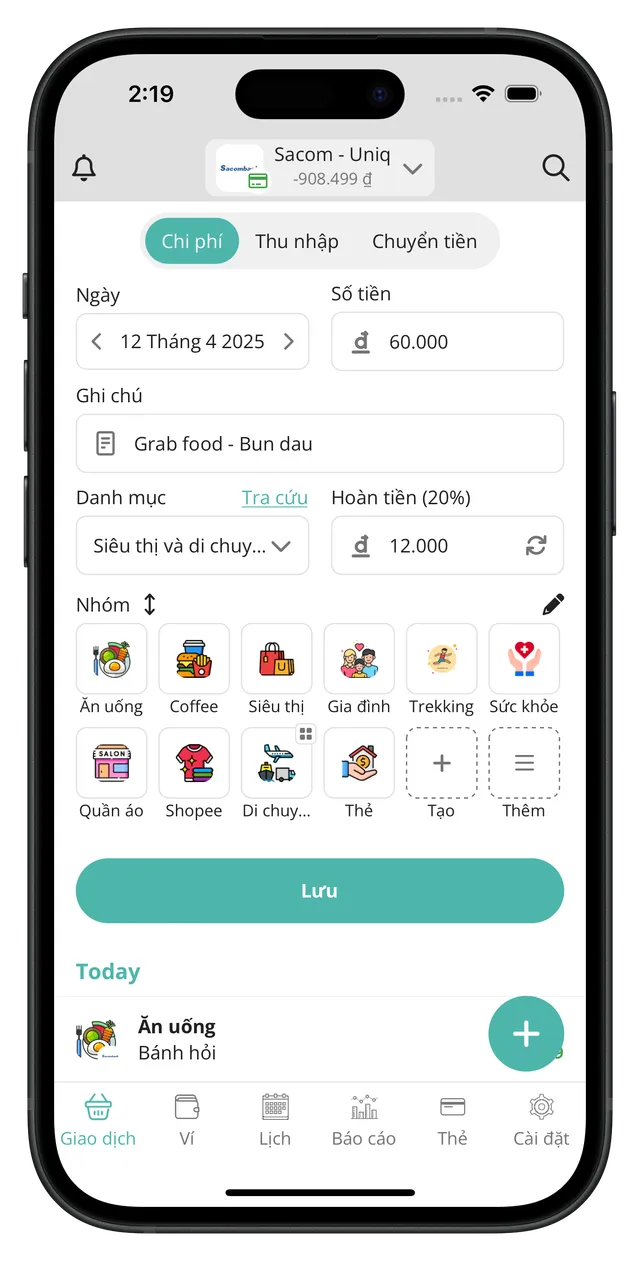
Màn hình nhập liệu luôn luôn đóng vai trò là chốt chặn quan trọng nhất quyết định việc một người dùng có tiếp tục gắn bó sử dụng một ứng dụng tài chính lâu dài hay không. Sự chần chừ do dự hoặc cảm giác lười biếng thường xuất hiện khi thao tác ghi nhận một khoản chi tiêu đòi hỏi quá nhiều bước phức tạp từ việc mở khóa màn hình, tìm kiếm danh mục phù hợp, đến việc gõ chính xác số tiền lẻ. Giao diện form nhập liệu của Sổ Chi Tiêu được thiết kế tinh giản tối đa dựa trên nguyên tắc khoa học về giảm thiểu rào cản nhận thức của con người. Bằng cách gom nhóm các trường thông tin quan trọng bậc nhất như số tiền giao dịch, danh mục chi tiêu và phần ghi chú diễn giải vào một không gian màn hình duy nhất hoàn toàn không cần phải cuộn xuống, ứng dụng cho phép người dùng hoàn tất trọn vẹn quá trình ghi chép chỉ trong vòng chưa tới mười giây đồng hồ. Các phím bấm số ảo được thiết kế với kích thước cực kỳ lớn, mang lại phản hồi xúc giác rung nhẹ rất rõ ràng, kết hợp cùng hệ thống phân loại màu sắc định dạng minh bạch giữa khoản thu nhập màu xanh và khoản chi tiêu màu đỏ. Sự tinh gọn có chủ đích này giúp ngay cả những người dùng bận rộn nhất cũng có thể dễ dàng rút nhanh điện thoại ra tại quầy thanh toán siêu thị, ghi chú ngay lập tức số tiền vừa quẹt thẻ tín dụng và cất điện thoại đi mà không làm gián đoạn nhịp sống hối hả hằng ngày.
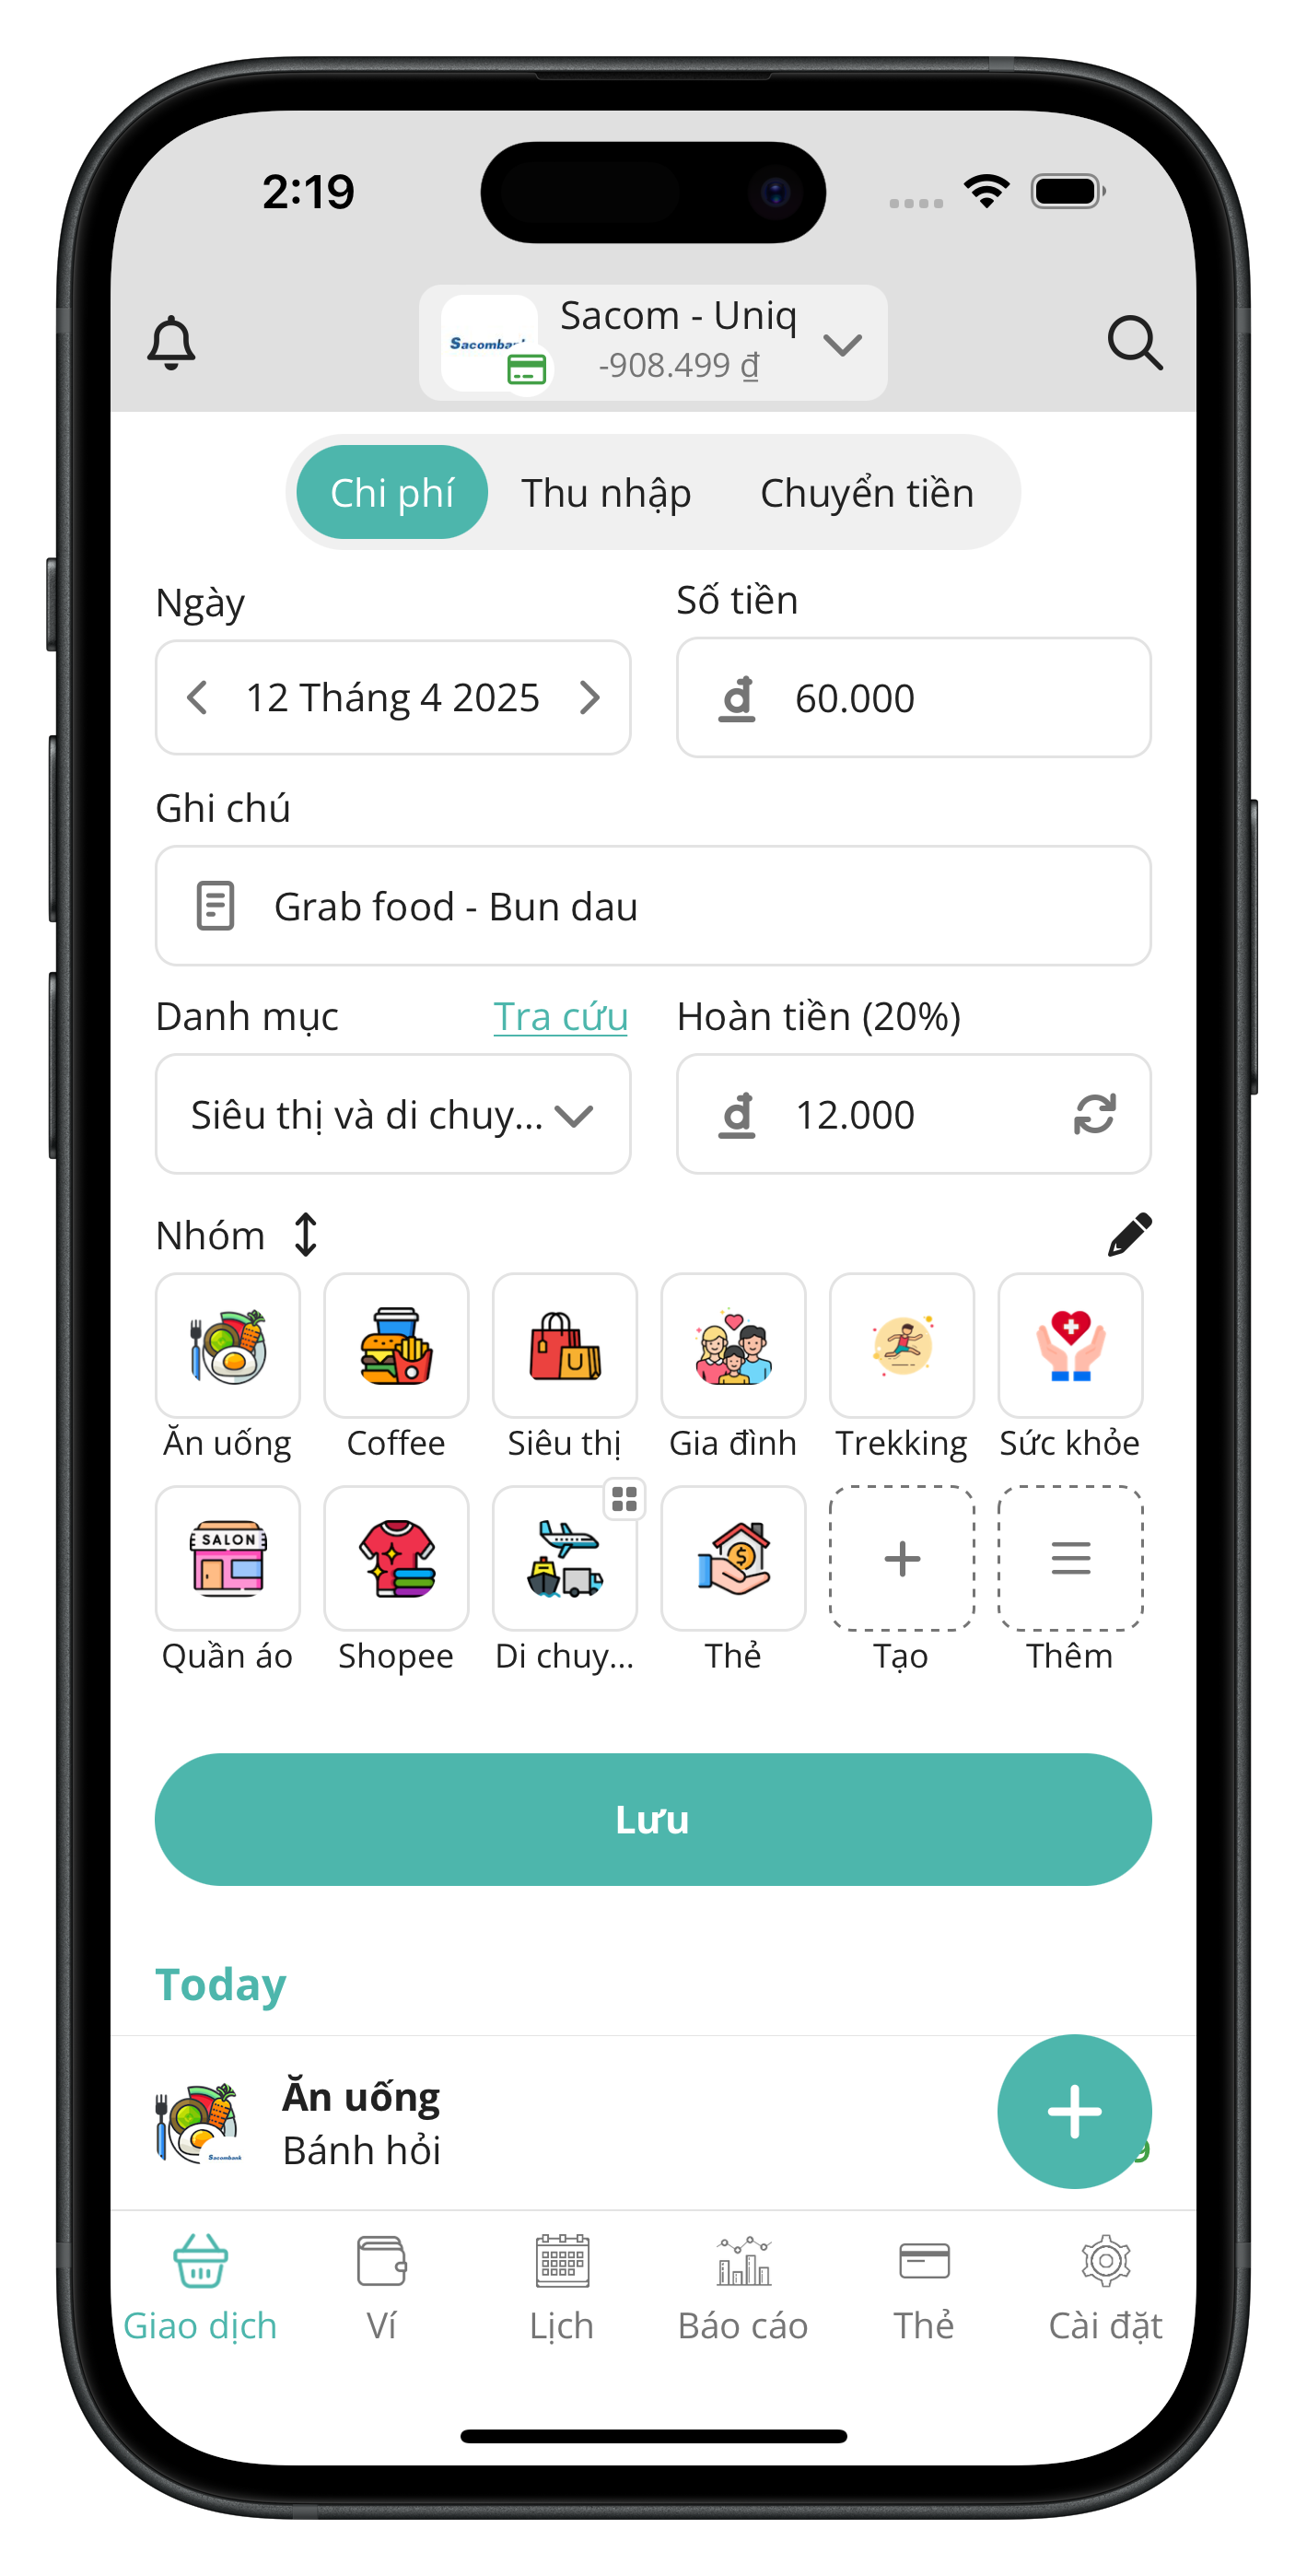
Cơ chế công nghệ cốt lõi giúp hệ thống nhập liệu đạt tốc độ tối đa không chỉ nằm ở thiết kế bề mặt người dùng mà còn phụ thuộc phần lớn vào mô hình học máy cục bộ (On-device Machine Learning) được tích hợp rất sâu bên trong mã nguồn ứng dụng. Mỗi khi người dùng bắt đầu nhập một số tiền thanh toán và vài ký tự gợi nhớ ban đầu, mô hình trí tuệ nhân tạo sẽ tự động rà soát phân tích toàn bộ lịch sử các giao dịch trong quá khứ để đưa ra dự đoán danh mục phù hợp nhất ngay tại thời điểm đó. Thuật toán thông minh này hoạt động thông qua cơ chế phân cụm dữ liệu đa chiều dựa trên các biến số thực tế như thời gian cụ thể trong ngày, vị trí định vị địa lý hiện tại thông qua hệ thống GPS và thói quen tiêu dùng lặp đi lặp lại hàng tuần. Lấy ví dụ thực tiễn, nếu bạn thường xuyên nhập khoản tiền dao động quanh mức khoảng năm mươi nghìn đồng vào lúc bảy giờ sáng các ngày trong tuần, hệ thống sẽ tự động đề xuất ưu tiên danh mục ăn sáng hoặc uống cà phê ngay cả trước khi bạn kịp gõ xong phần ghi chú chi tiết. Do toàn bộ quá trình suy luận tính toán diễn ra trực tiếp ngay trên bộ phận chip xử lý thần kinh chuyên dụng của thiết bị di động, tốc độ đưa ra gợi ý kết quả chỉ mất vỏn vẹn vài mili-giây, đồng thời loại bỏ hoàn toàn mọi nguy cơ rò rỉ thông tin tài chính cá nhân nhạy cảm lên các hệ thống máy chủ phân tích dữ liệu khổng lồ của bên thứ ba.
Mặc dù công nghệ học máy phân tích dữ liệu mang lại những lợi ích to lớn không thể chối cãi trong việc cắt giảm đáng kể thời gian thao tác nhập liệu, hệ thống thông minh này vẫn tồn tại những hạn chế kỹ thuật nhất định trong giai đoạn đầu tiên khi người dùng mới bắt đầu làm quen. Cụ thể, mô hình thuật toán dự đoán luôn cần một tập dữ liệu đầu vào đủ lớn, thường là khoảng từ một đến hai tuần ghi chép chi tiêu liên tục từ phía người dùng, để có thể xây dựng các trọng số xác suất chính xác cho từng danh mục khác nhau. Nếu thói quen chi tiêu hàng ngày của bạn quá ngẫu hứng không theo quy luật hoặc thay đổi liên tục theo từng khu vực địa lý công tác khác nhau, hệ thống có thể sẽ đưa ra những gợi ý phân loại sai lệch so với thực tế, buộc bạn phải mất thêm thời gian thao tác chọn lại danh mục chuẩn xác một cách thủ công. Đội ngũ biên tập VHouse đánh giá một cách khách quan rằng sự đánh đổi thời gian ban đầu này là hoàn toàn xứng đáng và có thể chấp nhận được, bởi vì một khi ứng dụng đã thực sự "học" đủ sâu sắc về mô hình tiêu dùng đặc trưng của cá nhân, tỷ lệ tự động điền thông tin chính xác có thể chạm ngưỡng tới hơn chín mươi phần trăm. Việc đó biến công tác quản lý thu chi tài chính từ một gánh nặng tâm lý mệt mỏi trở thành một phản xạ tự nhiên nhanh chóng hoàn toàn không đòi hỏi nhiều nỗ lực tâm trí, giúp người dùng dễ dàng duy trì được tính kỷ luật ghi chép trong chặng đường dài hạn.
Tính năng hoàn tiền và theo dõi dòng tiền phức hợp
Bên cạnh công việc kiểm soát chặt chẽ các khoản tiền chi tiêu ra ngoài mỗi ngày, việc theo dõi chi tiết những dòng tiền thu về từ các chương trình khuyến mãi mua sắm, ưu đãi thẻ tín dụng ngân hàng hay chính sách hoàn tiền mặt đang trở thành xu hướng tài chính tất yếu trong năm 2026. Ứng dụng Sổ Chi Tiêu đã nhanh chóng nắm bắt chính xác nhu cầu thị trường này bằng cách đầu tư xây dựng một hệ thống theo dõi trạng thái hoàn tiền độc lập và chuyên sâu. Thay vì phải trộn lẫn số tiền được hoàn lại vào chung mục thu nhập lương bổng thông thường làm sai lệch đi bức tranh tổng thể về tình hình tài chính thực tế, người dùng nay có khả năng phân loại cực kỳ rõ ràng từng khoản tiền nhỏ lẻ đang trong quá trình chảy ngược về tài khoản cá nhân. Tính năng phân mảnh dòng tiền này tỏ ra đặc biệt hữu ích và phát huy hiệu quả tối đa đối với những cá nhân thường xuyên mua sắm trực tuyến trên các nền tảng thương mại điện tử lớn hoặc sử dụng ví điện tử liên kết, nơi các chương trình tích điểm thưởng và hoàn tiền chéo diễn ra liên tục mỗi ngày. Nhờ có giao diện quản lý trực quan và bộ lọc trạng thái theo từng chiến dịch thanh toán, người dùng dễ dàng đánh giá được tỷ suất sinh lời tính hiệu quả của các loại thẻ tín dụng mình đang sở hữu, từ đó đưa ra quyết định cắt bỏ đi những loại thẻ thanh toán không thực sự cần thiết nhằm tối ưu hóa quyền lợi tài chính cá nhân cao nhất.
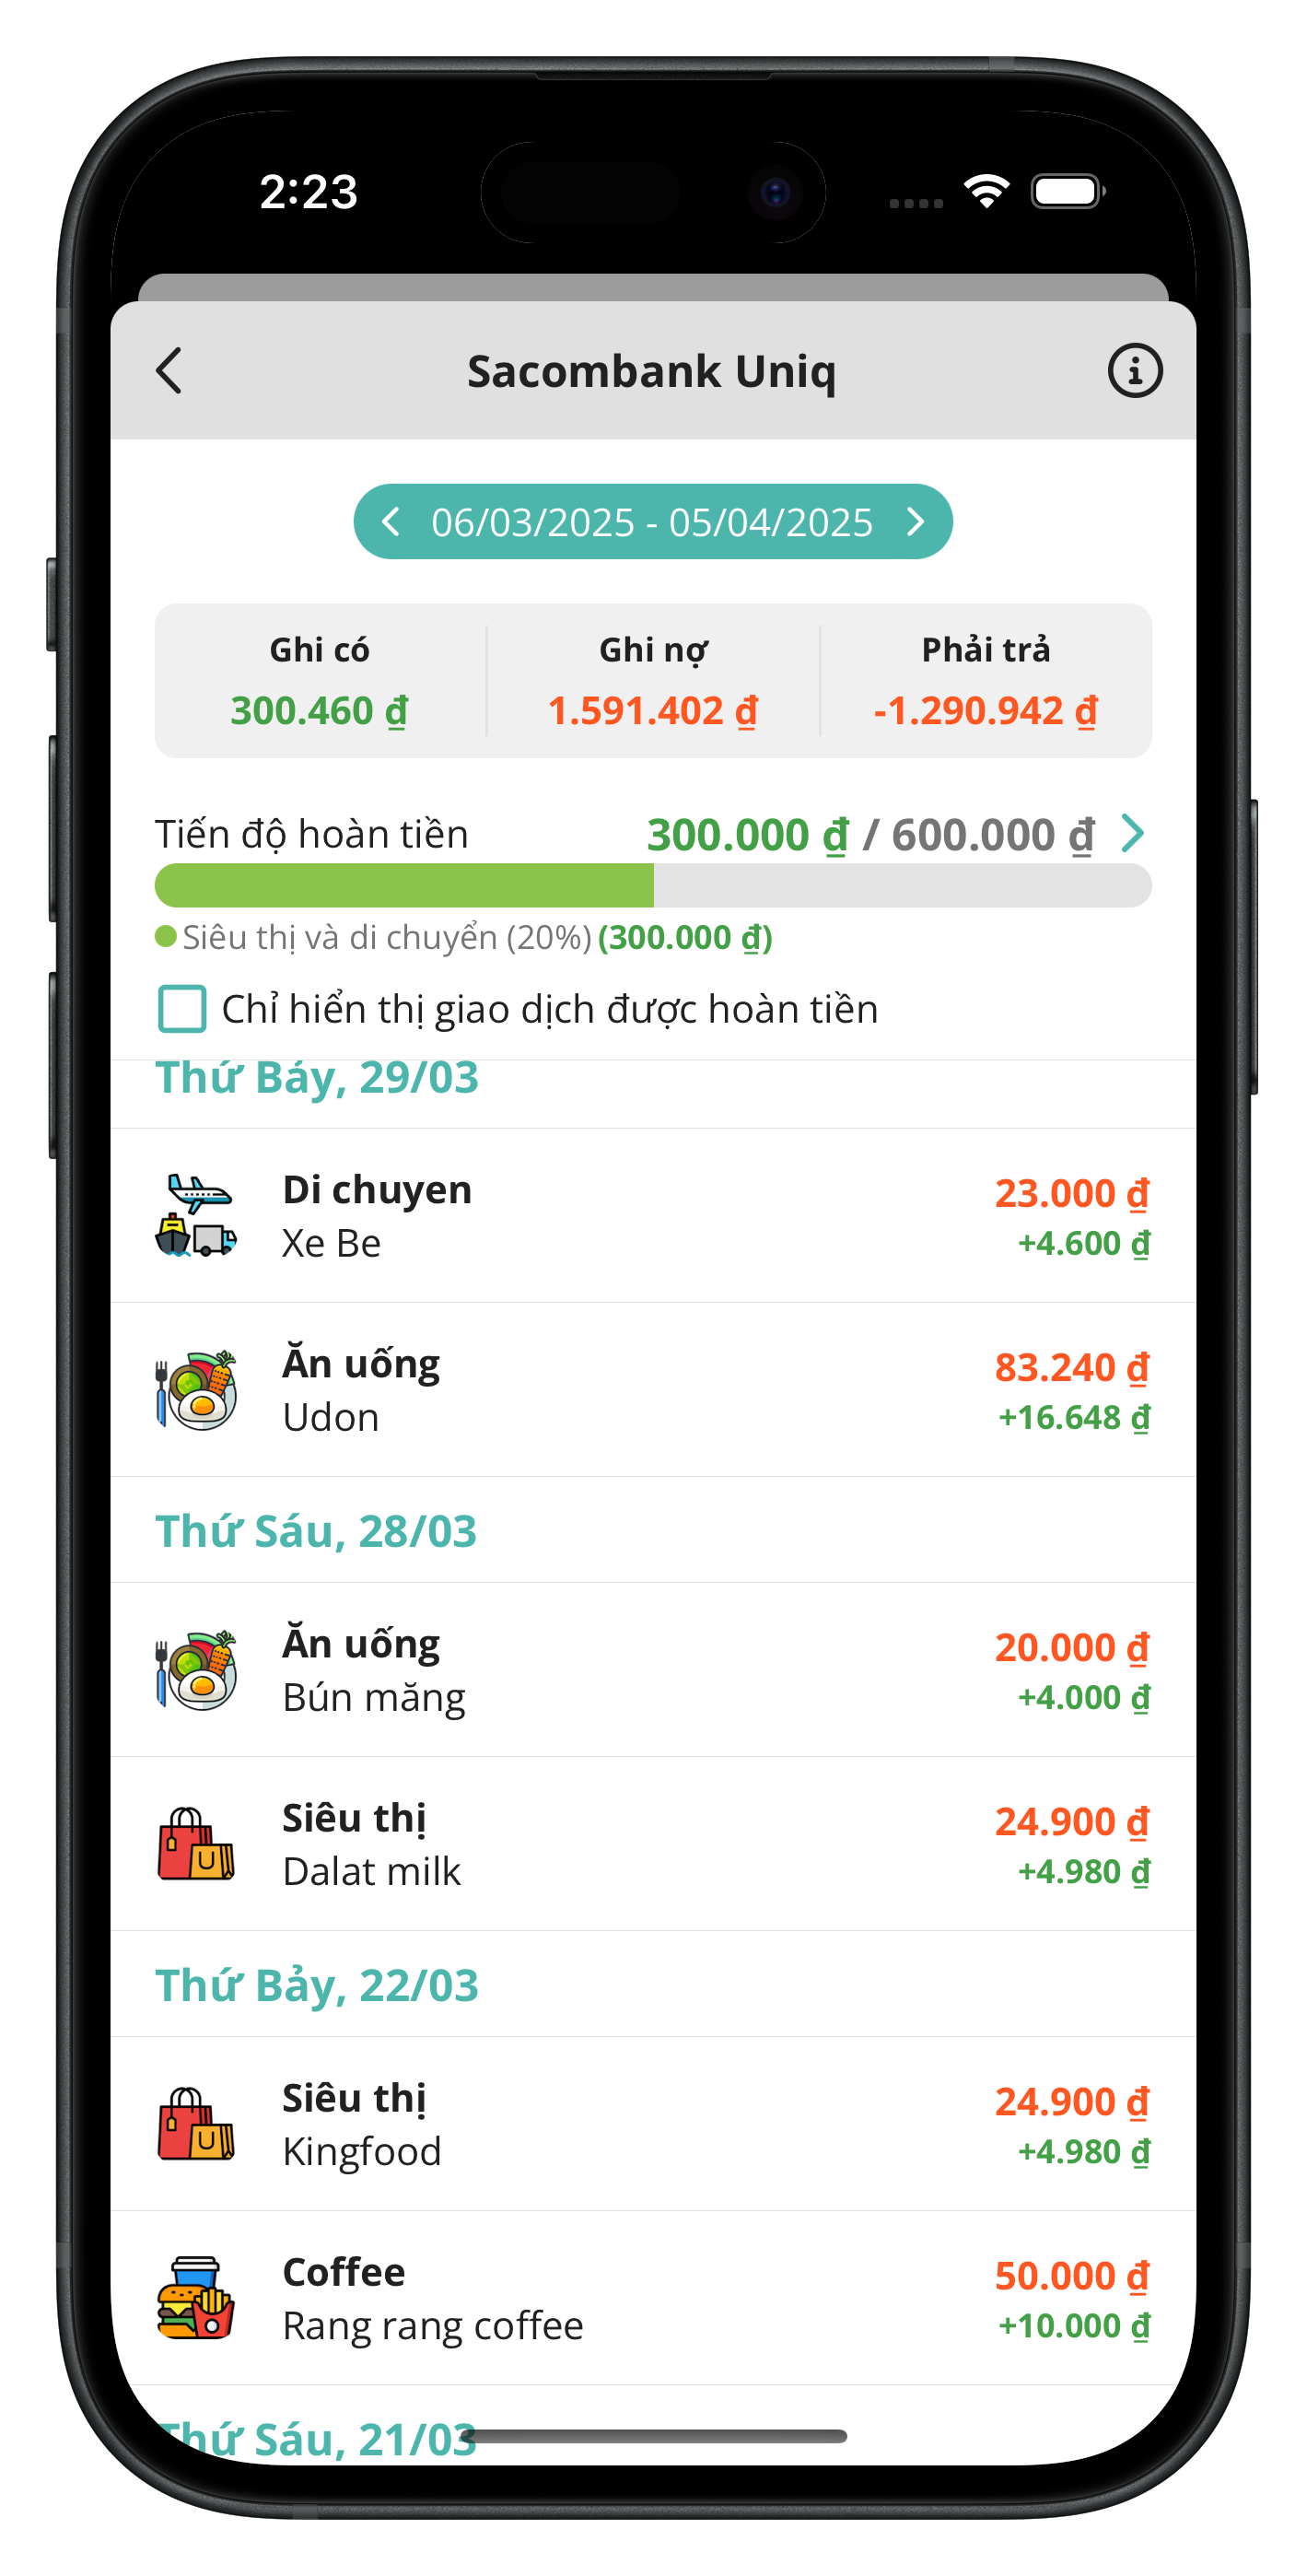
Cơ chế vận hành bên dưới của tính năng theo dõi hoàn tiền phức hợp này thực chất được xây dựng dựa trên nguyên lý hạch toán kế toán kép (double-entry bookkeeping) nhưng đã được nhà phát triển tinh gọn hóa cho phù hợp với nhận thức của người dùng cá nhân thông thường. Khi một giao dịch chi tiêu mua sắm được người dùng chủ động gán nhãn hoàn tiền, hệ thống cơ sở dữ liệu sẽ ngay lập tức tự động tạo ra một bút toán ẩn ghi nhận số tiền dự kiến nhận được vào một tài khoản tài sản chờ duyệt (pending asset account). Điểm tinh tế là khoản tiền dự kiến này chưa được cộng ngay lập tức vào tổng số dư khả dụng tổng thể nhằm mục đích phòng tránh triệt để tình trạng người dùng lầm tưởng rằng mình đang có nhiều tiền mặt để chi tiêu hơn thực tế. Chỉ khi phía đối tác ngân hàng hoặc đơn vị phát hành nền tảng ví điện tử thực sự xử lý xong giao dịch và người dùng xác nhận khoản tiền đã hạ cánh an toàn về ví gốc, trạng thái của bút toán ẩn bên dưới hệ thống mới được chuyển đổi từ trạng thái chờ duyệt sang hoàn tất. Lúc này, hệ thống sẽ thực thi một lệnh điều chuyển dòng tiền dời số dư từ tài khoản chờ sang tài khoản thực tế, giúp duy trì tính toàn vẹn toán học của báo cáo dòng tiền (cash flow statement). Toàn bộ quá trình đồng bộ logic này đảm bảo mọi số liệu báo cáo tổng kết cuối tháng luôn luôn khớp chính xác tới từng đồng lẻ với mọi biến động thực tế diễn ra trên tài khoản ngân hàng chính thức.
Tuy nhiên, sự phức tạp nội tại của cơ chế hạch toán dòng tiền kép này cũng đòi hỏi người sử dụng phải có sự kiên nhẫn nhất định và tính kỷ luật cao trong việc theo dõi cập nhật duy trì trạng thái của hàng loạt các khoản tiền chờ duyệt. Nếu người dùng bận rộn quên mất không cập nhật trạng thái hoàn tất cho các giao dịch hoàn tiền trong một khoảng thời gian quá dài, phần báo cáo tài sản tổng thể sẽ xuất hiện một lượng lớn tiền ảo bị treo lơ lửng không thể sử dụng để lập ngân sách chi tiêu cho tháng tiếp theo. Sự sai lệch số liệu liên tục giữa số dư thực tế trong tài khoản ngân hàng và số dư tổng kết trên giao diện ứng dụng có thể trực tiếp gây ra những quyết định chi tiêu sai lầm đáng tiếc nếu người dùng chỉ có thói quen nhìn lướt qua màn hình tổng quan mà không kiểm tra chi tiết. Do đó, phương pháp quản lý dòng tiền phức hợp phân nhánh này thực sự không hề phù hợp với những người có phong cách ghi chép đơn giản hoặc những cá nhân chỉ muốn tính toán nhanh tổng số tiền tiêu đi mỗi ngày mà không màng quan tâm đến các khoản thu vặt vãnh. Đối với nhóm người dùng cơ bản phổ thông, việc tắt hoàn toàn module theo dõi hoàn tiền từ trong phần cài đặt và chỉ ghi nhận một khoản thu nhập duy nhất khi tiền thực sự rơi về túi sẽ là một sự lựa chọn an toàn và bớt đau đầu hơn rất nhiều.
Cơ cấu đồng bộ dữ liệu đa thiết bị và tài khoản ẩn danh
Một trong những rào cản tâm lý lớn nhất khiến rất nhiều người dùng e ngại ngần ngại khi bắt đầu sử dụng các ứng dụng quản lý tài chính đám mây chính là yêu cầu bắt buộc phải cung cấp địa chỉ email cá nhân, số điện thoại hoặc liên kết tài khoản mạng xã hội ngay từ lần mở ứng dụng đầu tiên. Ứng dụng Sổ Chi Tiêu giải quyết triệt để hoàn toàn sự lo ngại sâu sắc này bằng cách cung cấp một luồng trải nghiệm đăng nhập hoàn toàn ẩn danh, cho phép bất kỳ người dùng nào cũng có thể tải ứng dụng về và sử dụng đầy đủ mọi tính năng cao cấp mà không cần phải tiết lộ bất kỳ thông tin định danh cá nhân nhạy cảm nào. Trải nghiệm bắt đầu mượt mà không ma sát này giúp ứng dụng tiếp cận được một lượng lớn tệp người dùng luôn đề cao sự riêng tư tối đa trong bối cảnh các vụ tấn công mạng rò rỉ dữ liệu diễn ra với tần suất ngày càng dày đặc nguy hiểm. Đặc biệt hơn thế nữa, hệ thống phần mềm vẫn hỗ trợ người dùng kết nối nhiều thiết bị điện tử cá nhân lại với nhau, chẳng hạn như thiết lập đồng bộ giữa điện thoại thông minh và máy tính bảng làm việc, mà hệ thống vẫn duy trì được trạng thái ẩn danh tuyệt đối không tỳ vết. Thiết kế mang tính đột phá này mở ra một khái niệm quản lý hoàn toàn mới về quyền kiểm soát và sở hữu dữ liệu cá nhân phi tập trung trong kỷ nguyên số hiện đại của năm 2026.
Cơ chế bảo mật giúp đồng bộ ẩn danh chéo trên nhiều thiết bị hoạt động chủ yếu dựa trên thuật toán mã hóa tạo khóa định danh duy nhất toàn cầu (Cryptographic GUID) được hệ thống sinh ra và lưu trữ sâu bên trong phân vùng bảo mật phần cứng của thiết bị (như Keychain trên nền tảng iOS hoặc Keystore đối với hệ điều hành Android). Khi người dùng tiến hành khởi tạo ứng dụng lần đầu tiên, hệ thống sẽ tự động phát sinh ngẫu nhiên một cặp khóa mã hóa bao gồm khóa công khai và khóa bí mật (public/private keypair) mà hoàn toàn không gắn kết với bất kỳ thông tin email định danh nào. Khi có nhu cầu cần đồng bộ dữ liệu sang một thiết bị máy tính bảng khác, thiết bị gốc đầu tiên sẽ hiển thị một mã phản hồi nhanh QR có chứa đoạn khóa bí mật tạm thời. Thiết bị thứ hai chỉ cần sử dụng camera quét mã định danh này để ngay lập tức thiết lập một đường ống giao tiếp mạng an toàn (secure tunnel). Từ mốc thời điểm quan trọng đó trở đi, mọi giao dịch tài chính mới nhập vào sẽ được mã hóa bằng khóa bí mật cục bộ và đẩy lên máy chủ đám mây trung tâm dưới định dạng một khối dữ liệu không thể đọc được (cipher text). Trong toàn bộ quá trình này, máy chủ trung tâm chỉ đóng vai trò như một trạm bưu điện trung chuyển lưu trữ các khối dữ liệu mã hóa tĩnh này. Khi thiết bị thứ hai tiến hành tải gói dữ liệu đồng bộ về, nó dùng chính chiếc chìa khóa đã chia sẻ thông qua mã QR để tự động giải mã và hiển thị thông tin bằng văn bản rõ ràng, đảm bảo tuyệt đối không một ai, kể cả đội ngũ kỹ sư nhà phát triển ứng dụng, có thể xem trộm được nội dung giao dịch thật sự.
Tuy nhiên, mô hình thiết kế bảo mật đề cao quyền ẩn danh tuyệt đối này tự nó lại chứa đựng một sự đánh đổi cực kỳ khắc nghiệt liên quan đến rủi ro mất mát dữ liệu vĩnh viễn không thể phục hồi. Bởi vì chiếc chìa khóa giải mã duy nhất chỉ tồn tại duy nhất trên phần cứng thiết bị vật lý của người dùng, nếu chẳng may bạn làm mất chiếc điện thoại di động hoặc tiến hành khôi phục cài đặt gốc hệ điều hành mà chưa kịp khởi tạo mã sao lưu dự phòng, toàn bộ cơ sở dữ liệu sổ sách đang lưu trên đám mây sẽ biến thành những đoạn mã hóa vô nghĩa vĩnh viễn không thể cứu vãn được nữa. Cấu trúc quá trình mã hóa một chiều này hoàn toàn không có nút chức năng "quên mật khẩu" hay bất kỳ đường dây nóng hỗ trợ chăm sóc khách hàng nào có thể dùng quyền quản trị can thiệp được để lấy lại dữ liệu. Vì lý do an toàn khắc nghiệt đó, khi số lượng bản ghi tài chính trong sổ trở nên dày đặc và đóng vai trò quan trọng không thể thiếu trong việc hoạch định tương lai, người dùng luôn được hệ thống khuyến nghị nên cân nhắc việc chuyển đổi cấu hình từ tài khoản ẩn danh sang tài khoản đăng ký định danh chính thức. Việc cung cấp thêm một địa chỉ email liên kết sẽ giúp máy chủ tạo ra một bản sao lưu khóa giải mã an toàn trên hệ thống, tạo ra một lớp bảo hiểm dự phòng dữ liệu vững chắc nhằm đối phó hiệu quả với những tình huống rủi ro bất khả kháng.
Quản lý chi tiêu nhóm và quy trình phục hồi dữ liệu
Bên cạnh nhu cầu thiết yếu trong việc theo dõi luồng thu chi cá nhân hàng ngày, việc tổ chức quản lý ngân sách chung cho các cặp đôi mới cưới, gia đình nhỏ hoặc một nhóm bạn đang chung sống chung cư cũng thường xuyên đặt ra bài toán phức tạp về tính minh bạch đóng góp. Tính năng thiết lập sổ chi tiêu nhóm ra đời nhằm mục đích cốt lõi là xóa bỏ triệt để những mâu thuẫn tiền bạc không đáng có thường xuất phát từ việc tính toán phân bổ thiếu chính xác các khoản sinh hoạt phí chia sẻ chung. Thay vì phải tốn thời gian xuất file dữ liệu thủ công hay bắt buộc dùng chung một tài khoản đăng nhập tiềm ẩn vô số nguy cơ xâm phạm đời tư cá nhân, Sổ Chi Tiêu cung cấp bộ công cụ cho phép người dùng tạo ra nhiều phân vùng sổ chung hoàn toàn độc lập với không gian sổ cá nhân. Mỗi một thành viên khi được mời tham gia vào nhóm chi tiêu sẽ được cấp các nhóm quyền hạn phân tách như thêm mới hoặc chỉnh sửa giao dịch trên cuốn sổ chung này, trong khi đó toàn bộ các khoản chi tiêu mua sắm cá nhân của họ vẫn được giữ kín tuyệt đối ở một không gian khác. Sự phân tách rạch ròi, minh bạch về mặt không gian lưu trữ dữ liệu giúp quá trình đối soát hóa đơn sinh hoạt cuối tháng giữa các thành viên trở nên nhẹ nhàng, khách quan và chuyên nghiệp hơn rất nhiều.
Cơ chế cốt lõi hỗ trợ việc quản lý nhóm và phân quyền truy cập chéo (Cross-Access Authorization) được vận hành liên tục thông qua kiến trúc tách biệt cơ sở dữ liệu logic nhiều lớp (logical database sharding). Trong hệ thống này, mỗi một cuốn sổ tài chính, bất kể là sổ cá nhân riêng tư hay sổ nhóm dùng chung, đều mang một định danh định tuyến riêng biệt (Tenant ID) đi kèm chặt chẽ với một danh sách kiểm soát truy cập phân quyền (Access Control List - ACL). Khi một người dùng cá nhân đóng vai trò quản trị viên khởi tạo lập một cuốn sổ nhóm, hệ thống máy chủ sẽ tự động tạo ra một Tenant ID hoàn toàn mới và tiến hành phân phát chuỗi quyền truy cập đọc ghi (read/write tokens) cho các thiết bị của những thành viên được mời hợp lệ. Toàn bộ quá trình đồng bộ hóa luồng dữ liệu nhóm sử dụng kiến trúc phân phối thông tin xuất bản và đăng ký (pub/sub architecture) truyền tải qua giao thức mạng kết nối liên tục WebSocket. Thiết kế này giúp đảm bảo mọi thay đổi số dư tài khoản do một thành viên nhập vào sẽ ngay lập tức nảy số nạp trực tiếp lên màn hình hiển thị của những người dùng còn lại với độ trễ tối thiểu chỉ tính bằng đơn vị mili-giây. Cơ chế vận hành chặt chẽ này đảm bảo mọi người luôn nhìn thấy trạng thái báo cáo tài chính chung đồng nhất với nhau, đồng thời khóa chặn vĩnh viễn mọi hành vi truy vấn chéo dữ liệu bất hợp pháp từ Tenant ID của sổ nhóm sang không gian Tenant ID của sổ cá nhân.
Trong suốt quá trình thao tác nhập liệu bởi nhiều người dùng khác nhau trên cùng một nền tảng, rủi ro con người bấm thao tác xóa nhầm một bản ghi giao dịch quan trọng là điều hoàn toàn không thể tránh khỏi được. Để chủ động giải quyết dứt điểm vấn đề đau đầu này, cơ chế cơ sở dữ liệu cốt lõi của ứng dụng đã quyết định áp dụng triệt để nguyên tắc thiết kế xóa mềm bảo lưu (soft-delete). Cụ thể, khi một thành viên vô tình ấn lệnh xóa giao dịch, hệ thống thực chất không thực sự loại bỏ hàng dữ liệu đó khỏi bộ nhớ ổ cứng vật lý mà chỉ lặng lẽ gán thêm một cờ trạng thái ẩn đánh dấu "đã xóa" (tombstone flag). Giao dịch bị xóa này sẽ ngay lập tức biến mất khỏi giao diện hiển thị báo cáo chính để tránh gây nhiễu, nhưng thực tế vẫn tồn tại an toàn trong khu vực thùng rác lưu trữ tạm thời. Điều này cho phép mọi người dùng dễ dàng khôi phục lại nguyên vẹn đoạn dữ liệu bị mất chỉ bằng thao tác một cú chạm đơn giản. Dù sở hữu ưu điểm vượt trội, phương pháp lưu vết khôi phục này đồng nghĩa với việc dung lượng bộ nhớ dành riêng cho ứng dụng sẽ không ngừng tăng lên liên tục theo dòng thời gian. Môi trường lưu trữ ứng dụng dụng cơ chế xóa mềm thực sự không phải là giải pháp kỹ thuật tối ưu nhất cho những chiếc điện thoại di động luôn ở trong tình trạng báo động đỏ về giới hạn dung lượng, đòi hỏi người dùng phải chủ động vào phần cài đặt thiết lập tính năng tự động dọn dẹp xóa sạch thùng rác vĩnh viễn sau một chu kỳ ba mươi ngày nhằm tối ưu hóa lấy lại không gian lưu trữ trống trải.
Câu hỏi thường gặp
Tôi có thể đăng nhập ẩn danh trên nhiều thiết bị không?
Hoàn toàn có thể. Ứng dụng cung cấp cơ chế kết nối an toàn đa thiết bị thông qua việc quét mã QR bảo mật. Bạn có thể truyền khóa mã hóa từ điện thoại chính sang máy tính bảng để đồng bộ dữ liệu hai chiều mà không cần phải cung cấp bất kỳ địa chỉ email hay thông tin cá nhân nào cho hệ thống.
Các thiết bị chung một tài khoản có thể xem dữ liệu của nhau không?
Khi các thiết bị điện tử đăng nhập vào cùng một tài khoản hoặc được cấp khóa đồng bộ ẩn danh, chúng sẽ liên tục đồng bộ và hiển thị chính xác cùng một kho dữ liệu. Mọi thao tác thêm mới, chỉnh sửa, hay xóa giao dịch trên thiết bị này đều sẽ phản ánh ngay lập tức trên các thiết bị khác thông qua cơ chế đồng bộ thời gian thực qua đám mây.
Làm thế nào để phục hồi giao dịch đã xoá?
Bạn có thể tìm thấy các giao dịch vừa lỡ tay ấn xóa nằm trong mục "Thùng rác" của phần cài đặt hệ thống ứng dụng. Nhờ áp dụng cơ sở dữ liệu xóa mềm, hệ thống sẽ lưu trữ tạm thời các giao dịch này trong một khoảng thời gian nhất định trước khi xóa vĩnh viễn, cho phép bạn vào trong danh sách chọn và nhấn "Khôi phục" để đưa dữ liệu trở lại trạng thái ban đầu.
Tôi không dùng ứng dụng nữa, làm thế nào để xóa toàn bộ dữ liệu?
Trong trường hợp bạn đang sử dụng tài khoản dưới dạng ẩn danh và tiến hành gỡ cài đặt ứng dụng khỏi điện thoại, toàn bộ dữ liệu mã hóa cục bộ sẽ bị hủy ngay lập tức và không thể phục hồi. Nếu bạn đã đăng ký tài khoản đám mây chính thức, bạn cần truy cập vào mục thiết lập tài khoản và chủ động chọn lệnh "Xóa vĩnh viễn dữ liệu". Hành động này sẽ kích hoạt lệnh dọn dẹp sạch sẽ toàn bộ mọi bản ghi tài chính của bạn khỏi bộ nhớ hệ thống máy chủ trung tâm.
Khám phá
Hướng dẫn quản lý chi tiêu hiệu quả với Sổ Thu Chi MISA 2026
Mẫu Google Sheets quản lý chi tiêu gia đình dễ dùng năm 2026
9 kinh nghiệm vay tiền mua nhà an toàn, tránh áp lực tài chính năm 2026
Hướng dẫn mở tài khoản cho con: Dạy trẻ quản lý tài chính
Nhận diện các chiêu trò lừa đảo tài chính trên mạng xã hội 2026
Tin tức liên quan
Những bài viết liên quan đến chủ đề bạn vừa đọc.
Đánh giá app Sổ Chi Tiêu: Quản lý tài chính cá nhân tiện lợi 2026
Phân tích chi tiết ứng dụng quản lý tài chính Sổ Chi Tiêu trong năm 2026. Khám phá cơ chế đồng bộ, tính năng hoàn tiền và bảo mật ẩn danh đa thiết bị.
Xem thêm
Chế là gì? Ý nghĩa và cách dùng từ lóng phổ biến mạng xã hội 2026
Khám phá ý nghĩa của từ lóng chế và hia trên mạng xã hội năm 2026. Tìm hiểu nguồn gốc, cơ chế lan truyền và cách sử dụng chuẩn xác trong giao tiếp Gen Z.
Xem thêm
Cách dùng tính năng đọc văn bản trong Word giúp giảm mỏi mắt
Hướng dẫn chuyên sâu về cơ chế hoạt động và cách tối ưu tính năng Read Aloud trong Microsoft Word, giúp giới văn phòng năm 2026 bảo vệ thị lực khi xử lý tài liệu dài.
Xem thêm
Hướng dẫn chi tiết sử dụng Overleaf và xuất file PDF chuẩn xác
Cẩm nang chuyên sâu về cơ chế biên dịch LaTeX trên Overleaf, cách xử lý lỗi hệ thống và quy trình xuất bản PDF chuẩn học thuật mới nhất năm 2026.
Xem thêm
Hướng dẫn cài đặt và sử dụng Listary cho người mới
Khám phá cách cài đặt và sử dụng Listary tối ưu hiệu suất làm việc. Hướng dẫn chi tiết cơ chế tìm kiếm và tích hợp File Explorer hệ thống.
Xem thêm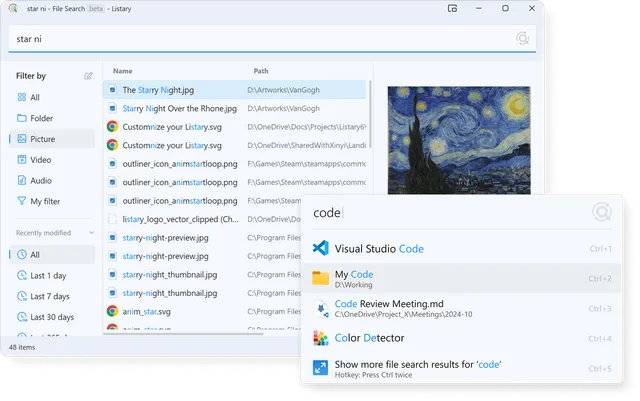
Listary: Công cụ tìm kiếm file nhanh chóng trên Windows
Khám phá cách Listary thay đổi hoàn toàn cách bạn tìm kiếm file, khởi chạy ứng dụng và quản lý dữ liệu trên Windows với tốc độ tức thì trong năm 2026.
Xem thêm
Cách xóa bộ nhớ đệm ứng dụng nghe nhạc giúp giải phóng dung lượng
Tìm hiểu cơ chế lưu trữ của ứng dụng nghe nhạc và hướng dẫn cách xóa bộ nhớ đệm chuẩn kỹ thuật để giải phóng không gian lưu trữ hiệu quả, không làm mất dữ liệu tải về.
Xem thêm
Xu hướng thương mại điện tử 2026: Đặt niềm tin lên hàng đầu
Khi quy mô thương mại điện tử Việt Nam vượt mốc 25 tỷ USD năm 2026, niềm tin, chất lượng dịch vụ và trách nhiệm nền tảng trở thành yếu tố quyết định hành vi tiêu dùng.
Xem thêm