Top 15+ app vay tiền online uy tín, duyệt nhanh nhất 2026
Tổng hợp danh sách 15+ app vay tiền online uy tín nhất 2026. Đánh giá chi tiết cơ chế duyệt tự động, hạn mức và cách nhận biết tín dụng đen trá hình.
Top 15+ app vay tiền online uy tín, duyệt nhanh nhất 2026
Năm 2026 đánh dấu sự dịch chuyển mạnh mẽ của toàn bộ thị trường tài chính tiêu dùng. Người dùng ngày càng ưu tiên các giải pháp tín dụng di động thay vì thủ tục giấy tờ truyền thống. Đối mặt với áp lực tài chính đột xuất, nhiều người lao động hay nhân viên văn phòng thường tìm đến các ứng dụng trực tuyến. Mục đích là để giải quyết bài toán dòng tiền trong ngắn hạn một cách nhanh chóng. Tuy nhiên, ranh giới giữa một nền tảng công nghệ tài chính chính thống và các bẫy tín dụng đen trá hình đang ngày càng mong manh. Đội ngũ biên tập VHouse tin rằng việc hiểu rõ bản chất hoạt động của từng nhóm ứng dụng sẽ giúp người dùng ra quyết định an toàn. Bài viết dưới đây sẽ phân tích chi tiết các nền tảng cho vay trực tuyến phổ biến nhất hiện nay dựa trên nền tảng tổ chức phát hành.
Nhóm ứng dụng vay tiền từ các công ty tài chính lớn
Các công ty tài chính được Ngân hàng Nhà nước cấp phép thường áp dụng cơ sở dữ liệu thay thế. Hệ thống này kết hợp cùng lịch sử tín dụng truyền thống để chấm điểm khách hàng.
 Cơ chế duyệt vay tự động hoạt động bằng cách thu thập đa dạng dữ liệu cá nhân. Các thông tin này bao gồm thông số thiết bị di động, thói quen thanh toán hóa đơn và lịch sử mua sắm. Từ đó, thuật toán sẽ xây dựng một chân dung rủi ro toàn diện cho từng cá nhân. Khi người dùng nộp hồ sơ, thuật toán học máy sẽ đối chiếu hàng ngàn điểm dữ liệu này. Quá trình xử lý chỉ mất vài giây để quyết định hạn mức tín dụng và mức lãi suất tương ứng. Mặc dù tốc độ xử lý thông tin rất nhanh, mô hình này thường dẫn đến mức lãi suất cho vay cao hơn ngân hàng thương mại. Nguyên nhân là tổ chức phát hành phải bù đắp tỷ lệ rủi ro tín chấp từ tệp khách hàng dưới chuẩn. Phương pháp đánh giá này hoàn toàn không phù hợp với những người có lịch sử nợ xấu. Đặc biệt là người mang nợ từ nhóm ba trở lên trên hệ thống trung tâm thông tin tín dụng quốc gia. Thuật toán sẽ quét và tự động từ chối hồ sơ của họ ngay từ vòng sơ lọc đầu tiên. Việc ứng dụng công nghệ trí tuệ nhân tạo vào khâu thẩm định mang lại hiệu quả rất lớn. Nó giúp công ty tài chính tối ưu chi phí vận hành và loại bỏ thủ tục giấy tờ rườm rà.
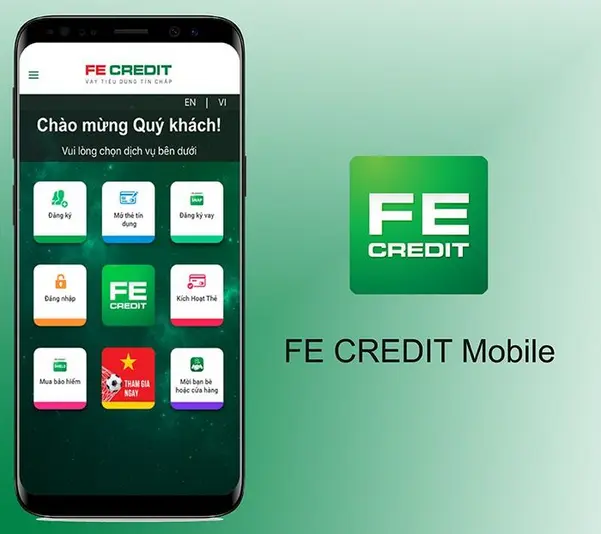
Đại diện tiêu biểu nhất trong nhóm này là ứng dụng Touch do Công ty Tài chính Mirae Asset phát triển. Điểm nhấn của nền tảng này nằm ở quy trình số hóa toàn diện mọi thao tác. Khách hàng được trải nghiệm sự mượt mà từ khâu đăng ký thông tin cơ bản đến bước giải ngân cuối cùng. Người dùng chỉ cần tải ứng dụng về thiết bị cá nhân và thực hiện định danh điện tử bằng khuôn mặt. Sau đó, hệ thống sẽ tự động đề xuất các gói vay phù hợp dựa trên điểm tín dụng cá nhân vừa kết xuất. Tiếp nối danh sách, FE Credit vẫn duy trì vị thế dẫn đầu thị trường tín dụng tiêu dùng số. Họ sở hữu một nền tảng vay trực tuyến linh hoạt hướng đến tệp khách hàng có nhu cầu vay mua sắm đồ gia dụng. Nền tảng này liên tục cập nhật công nghệ nhận diện quang học tiên tiến. Chức năng này dùng để đọc và trích xuất thông tin giấy tờ tùy thân với độ chính xác gần như tuyệt đối. Tương tự, Home Credit thu hút lượng lớn người dùng mới nhờ chính sách nới lỏng hồ sơ đầu vào. Tổ chức này không yêu cầu chứng minh mức thu nhập hàng tháng bằng giấy tờ sao kê khắt khe. Thay vào đó, ứng dụng sẽ đánh giá năng lực trả nợ thông qua các thuật toán nội bộ cực kỳ phức tạp. Hệ thống này liên tục phân tích hành vi tiêu dùng thường ngày của khách hàng để đo lường mức độ uy tín. Sự cạnh tranh khốc liệt giữa ba gã khổng lồ này mang lại nhiều lợi ích thiết thực cho người dùng cuối. Các khoản phí dịch vụ ngày càng được giảm thiểu trong khi chất lượng chăm sóc khách hàng liên tục được nâng cao.
Bên cạnh các tên tuổi có nguồn vốn đầu tư nước ngoài, thị trường nội địa cũng ghi nhận sự vươn lên mạnh mẽ. Nổi bật nhất là Mcredit và SHBFinance với các ứng dụng vay tiền tối ưu hóa trải nghiệm trên điện thoại thông minh. Ứng dụng của Mcredit được bảo chứng bởi hệ sinh thái tài chính vững mạnh của ngân hàng quân đội MB. Điều này mang lại sự an tâm tuyệt đối về tính minh bạch pháp lý cho người đi vay. Giao diện ứng dụng cũng hiển thị quy trình tính toán dư nợ vô cùng rõ ràng theo từng kỳ hạn cụ thể. Trong khi đó, SHBFinance tập trung giải quyết nhu cầu vốn lưu động gấp gáp của nhóm người lao động tự do. Họ thực hiện điều này bằng cách đơn giản hóa tối đa giao diện đăng ký hồ sơ vay trên màn hình cảm ứng. Người dùng không cần phải am hiểu sâu về công nghệ vẫn có thể thao tác nộp hồ sơ chỉ sau vài cú chạm. Riêng đối với hệ thống cầm đồ kiểu mới, F88 mang đến một mô hình kinh doanh hoàn toàn khác biệt. Họ cung cấp một ứng dụng kết nối liền mạch nền tảng trực tuyến với mạng lưới phòng giao dịch phủ rộng khắp cả nước. Mô hình này cho phép khách hàng đăng ký vay vốn thông qua hình thức thế chấp giấy tờ xe ô tô hoặc xe máy. Quá trình định giá tài sản được thực hiện tự động mang lại trải nghiệm vay tiền cực kỳ tiện lợi và an toàn.
Nhóm ứng dụng vay tiền tích hợp trên ví điện tử
Việc cấp hạn mức tín dụng qua ví điện tử dựa trên cơ chế phân tích luồng tiền khép kín. Dữ liệu này được thu thập trực tiếp từ các hoạt động của người dùng ngay trên nền tảng thanh toán.
 Cơ chế này bắt đầu kích hoạt khi khách hàng phát sinh các giao dịch chi tiêu thường xuyên mỗi tháng. Điển hình như thao tác thanh toán hóa đơn điện nước hay nạp tiền điện thoại trả trước qua ví. Hệ thống trí tuệ nhân tạo sẽ tự động ghi nhận độ ổn định và tần suất chi tiêu thực tế. Từ đó, thuật toán tính toán và thiết lập một điểm số tin cậy riêng biệt cho từng tài khoản. Dựa vào hệ số đo lường này, các tổ chức tài chính đối tác sẽ đưa ra quyết định giải ngân. Họ có thể tự động cấp một hạn mức vay thấu chi hoặc mở tài khoản ví trả sau cho người dùng. Khách hàng hoàn toàn không bị yêu cầu thực hiện thẩm định thêm bất kỳ chứng từ vật lý rườm rà nào khác. Quy trình cấp vốn này mang lại trải nghiệm cực kỳ liền mạch trong môi trường giao dịch số. Tuy nhiên, nó lại tồn tại hạn chế lớn về quy mô số tiền giải ngân thực tế cho mỗi hồ sơ. Hạn mức tín dụng được cấp thông qua ví điện tử thường chỉ dừng lại ở mức vài triệu đồng nhỏ lẻ. Số tiền này hoàn toàn không đáp ứng được các nhu cầu vốn lớn để đầu tư kinh doanh hoặc mua sắm tài sản giá trị. Việc lạm dụng tính năng này để rút tiền mặt sai mục đích cũng gây ra nhiều hệ lụy nghiêm trọng. Người dùng vi phạm có thể bị khóa tài khoản hoặc hạ điểm tín nhiệm trên hệ thống liên ngân hàng vĩnh viễn.
Trong hệ sinh thái thanh toán số đa dạng của thị trường Việt Nam, Viettel Money chứng tỏ sự vượt trội rõ rệt. Nền tảng này tận dụng tối đa mạng lưới hạ tầng viễn thông khổng lồ trải dài khắp sáu mươi ba tỉnh thành. Mục tiêu là cung cấp các khoản vay nhỏ lẻ với thời gian giải ngân nhanh chóng được tính bằng phút. Khách hàng sử dụng sim điện thoại Viettel lâu năm và có lịch sử nạp thẻ tiêu dùng đều đặn sẽ hưởng lợi lớn. Họ có thể dễ dàng tiếp cận các sản phẩm tài chính vi mô ngay trên giao diện trang chủ của ứng dụng này. Đối thủ cạnh tranh trực tiếp trên thị trường là ZaloPay cũng không hề tỏ ra kém cạnh trong cuộc đua khốc liệt. Ví điện tử này quyết định liên kết chiến lược với nhiều công ty tài chính lớn để ra mắt sản phẩm trả sau linh hoạt. Nhờ lợi thế to lớn từ tệp người dùng khổng lồ của nền tảng ứng dụng nhắn tin Zalo gốc. Hệ thống thanh toán này thu thập được rất nhiều dữ liệu quý giá về hành vi tương tác xã hội của từng cá nhân. Dữ liệu này đóng vai trò quan trọng trong việc hỗ trợ đánh giá chính xác mức độ uy tín của người đi vay. Giao diện thân thiện và tốc độ xử lý giao dịch mượt mà là điểm cộng lớn cho cả hai ứng dụng. Chúng đã nhanh chóng chiếm lĩnh thị phần đáng kể trong phân khúc khách hàng trẻ tuổi ưa thích mua sắm không tiền mặt.
MoMo và VNPAY là hai đại diện tiếp theo đã đạt được nhiều thành tựu lớn lao trong năm 2026. Họ thành công trong việc biến ví điện tử đơn thuần thành một siêu ứng dụng tài chính toàn diện phục vụ đời sống. Ứng dụng MoMo liên tục hợp tác chặt chẽ với các ngân hàng thương mại và công ty tài chính uy tín hàng đầu. Mục đích là cung cấp tính năng ví trả sau cùng hàng loạt các khoản vay trả góp có kỳ hạn thanh toán linh hoạt. Người dùng duy trì tài khoản gắn bó càng lâu trên hệ thống MoMo sẽ tích lũy được điểm tin cậy càng cao. Đồng thời, họ sẽ càng nhận được nhiều ưu đãi thiết thực về mức phí dịch vụ thanh toán hàng tháng. Tương tự như vậy, nền tảng VNPAY cũng nhanh chóng tích hợp tính năng vay tiền nhanh chóng ngay trên giao diện chính. Tuy nhiên, ví điện tử này áp dụng một quy trình phê duyệt rủi ro khắt khe hơn đôi chút so với các đối thủ. Họ tập trung chủ yếu vào nhóm khách hàng thường xuyên sử dụng tính năng quét mã thanh toán tại các điểm bán lẻ. Việc nhắm vào tệp khách hàng có thu nhập ổn định giúp hạn chế tối đa nguy cơ bùng nợ. Chiến lược này giúp VNPAY đảm bảo tỷ lệ nợ xấu của danh mục cho vay luôn được duy trì ở ngưỡng an toàn. Các tổ chức tín dụng đối tác cũng vì thế mà yên tâm hơn khi rót vốn qua nền tảng trung gian này.
Nhóm ứng dụng vay tiêu dùng trực tiếp từ ngân hàng số
Trái ngược với các công ty tài chính độc lập, quy trình duyệt vay qua ứng dụng ngân hàng số mang tính chất đặc thù. Nó phụ thuộc hoàn toàn vào cơ chế phân tích luồng dữ liệu giao dịch của tài khoản thanh toán nội bộ.
 Hệ thống này sẽ tiến hành đối soát thông tin trực tiếp từ trung tâm thông tin tín dụng quốc gia. Khi ứng dụng nhận được yêu cầu xin cấp vốn từ phía khách hàng cá nhân hoặc doanh nghiệp siêu nhỏ. Hệ thống ngân hàng lõi sẽ tự động quét và đánh giá mọi biến động dòng tiền vào ra hàng tháng của người dùng. Việc này nhằm mục đích xác định chính xác năng lực tài chính thực tế trong thời gian thực mà không cần chứng minh thu nhập. Mức độ đáng tin cậy của cơ chế định lượng tự động này được giới chuyên môn đánh giá rất cao. Lý do là vì nó hoàn toàn dựa trên nguồn tiền thực tế đang luân chuyển liên tục qua tài khoản ngân hàng. Qua đó, cơ chế này giúp ngân hàng quản trị rủi ro nợ xấu một cách hiệu quả và an toàn hơn hẳn. Nhờ tối ưu được chi phí rủi ro, họ có cơ sở vững chắc để đưa ra mức lãi suất cho vay ưu đãi nhất. Tuy nhiên, rào cản lớn nhất của phương pháp cấp tín dụng này lại nằm ở tính chọn lọc vô cùng khắt khe. Chỉ những khách hàng thường xuyên duy trì số dư tiền gửi dư dả và nhận lương đều đặn mới đạt yêu cầu. Họ phải vượt qua vòng kiểm duyệt thuật toán tự động khắt khe của hệ thống ứng dụng số để nhận giải ngân.
Sự chuyển mình mạnh mẽ của các tổ chức tín dụng thuần số được thể hiện rõ nét qua các nền tảng đột phá. Tiêu biểu nhất trong nhóm này chính là sự xuất hiện của hai ứng dụng dẫn đầu Timo Plus và Cake. Với ứng dụng Timo Plus, trải nghiệm vay tiền mặt được tích hợp cực kỳ mượt mà vào giao diện phần mềm. Nó hoạt động như một công cụ quản lý tài chính cá nhân tổng thể và trực quan nhất. Khách hàng có thể dễ dàng theo dõi chi tiết toàn bộ dư nợ hiện tại cũng như lên kế hoạch thanh toán định kỳ. Trong các bài phân tích chuyên sâu của VHouse về xu hướng quản lý tài chính cá nhân hiện đại. Mô hình ngân hàng số linh hoạt như ứng dụng Cake luôn nhận được sự đánh giá vô cùng tích cực từ cộng đồng. Nguyên nhân cốt lõi là nhờ việc ứng dụng thành công công nghệ định danh điện tử bằng sinh trắc học tiên tiến. Cải tiến đột phá này cho phép khách hàng tiến hành đăng ký vay tiêu dùng một cách nhanh chóng ngay trên điện thoại. Họ hoàn toàn không cần phải bước chân đến bất kỳ phòng giao dịch ngân hàng truyền thống nào để ký giấy tờ. Việc loại bỏ hoàn toàn các khâu trung gian chuyển phát hồ sơ mang lại tiện ích to lớn. Người dùng trẻ thuộc thế hệ công nghệ đang ngày càng ưa chuộng các ứng dụng ngân hàng số tiện lợi này. Họ coi đây là một công cụ quản lý vốn lưu động đắc lực mỗi khi phát sinh nhu cầu chi tiêu đột xuất.
Các ngân hàng thương mại truyền thống quy mô lớn cũng đã chính thức tham gia sâu vào cuộc đua công nghệ. Họ liên tục tung ra các bản cập nhật mới nhất cho HDBank, Techcombank Mobile và nền tảng BIDV SmartBanking. Ứng dụng số của HDBank đặc biệt nổi bật trên thị trường với các gói vay thấu chi trực tuyến hạn mức cao. Nhóm sản phẩm này được thiết kế dành riêng cho tập khách hàng có tài khoản trả lương trực tiếp qua hệ thống ngân hàng. Ưu điểm này giúp rút ngắn tối đa thời gian xử lý thủ tục thẩm định hồ sơ xuống chỉ còn vỏn vẹn vài giờ đồng hồ. Nền tảng công nghệ Techcombank Mobile lại mang đến một quy trình vay tín chấp hoàn toàn tự động hóa. Mọi thao tác đều được thực hiện thông qua những cú vuốt chạm vô cùng đơn giản trên màn hình cảm ứng di động. Hệ thống trí tuệ nhân tạo sẽ chủ động phân tích hành vi và gửi lời mời cấp vốn đến những tài khoản đạt chuẩn. Với tư cách là một trụ cột ngân hàng quốc doanh lâu đời, BIDV SmartBanking luôn đặt yếu tố bảo mật lên hàng đầu. Ứng dụng này cung cấp sự an toàn gần như tuyệt đối cho người đi vay trên môi trường không gian mạng phức tạp. Mọi hạn mức tín dụng được hệ thống máy chủ phê duyệt tự động trên ứng dụng luôn đi kèm với hợp đồng minh bạch. Ngân hàng cam kết không phát sinh bất kỳ khoản phí phạt ẩn nào trong suốt toàn bộ chu kỳ vay vốn của khách hàng.
Dấu hiệu nhận biết app vay tiền lừa đảo và tín dụng đen trá hình
Các ứng dụng tín dụng đen trá hình thường hoạt động dựa trên cơ chế đánh cắp dữ liệu danh bạ trái phép. Việc thu thập hình ảnh cá nhân được thực hiện thông qua yêu cầu cấp quyền hệ thống bất thường trên điện thoại di động.
 Khi người dùng vô tình nhấn nút đồng ý với các điều khoản cài đặt mập mờ trên giao diện thiết bị. Mã độc tống tiền hoặc các đoạn mã phần mềm theo dõi ngầm sẽ lập tức xâm nhập vào bộ nhớ cục bộ. Chúng thực hiện lệnh tải toàn bộ danh sách liên hệ của nạn nhân về hệ thống máy chủ của nhóm tội phạm công nghệ. Khác biệt cốt lõi ở đây là các tổ chức tín dụng hợp pháp luôn dùng dữ liệu để đánh giá tỷ lệ rủi ro. Trong khi đó, các nền tảng lừa đảo lại dùng chính thông tin danh bạ đó làm công cụ khủng bố tinh thần ác ý. Mục đích duy nhất của chúng là ép buộc người vay phải đóng một mức tiền lãi suất cắt cổ trái quy định pháp luật. Cơ chế tống tiền kỹ thuật số tinh vi này chỉ thực sự bị chặn đứng hoặc vô hiệu hóa triệt để khi người dùng tỉnh táo. Bạn phải kiên quyết từ chối ngay lập tức các yêu cầu cấp quyền truy cập hệ thống không liên quan đến chức năng tài chính. Các quyền nguy hiểm nhất bao gồm quyền xem thư viện ảnh lưu trữ hay quyền đọc trộm toàn bộ tin nhắn văn bản.
Hiện nay trên không gian mạng nội địa, rất nhiều ứng dụng cho vay giả mạo đang hoạt động vô cùng tinh vi. Chúng cố tình thiết kế giao diện sao chép y hệt màu sắc thương hiệu của các ngân hàng lớn đang hoạt động. Mục đích của việc làm này là nhằm đánh lừa thị giác của những người đi vay vốn đang thiếu kinh nghiệm cảnh giác. Dấu hiệu nhận biết sự lừa đảo đầu tiên thường lộ diện rõ ràng ngay tại nguồn gốc tải tệp ứng dụng cài đặt. Các nền tảng tín dụng đen luôn yêu cầu người dùng phải cài đặt phần mềm thông qua một đường link dẫn trực tiếp. Tệp định dạng tải về thường rất lạ thay vì xuất hiện trên kho ứng dụng chính thức của hệ điều hành điện thoại. Bên cạnh đó, các đối tượng này thường xuyên áp dụng các chiêu trò thu phí giải ngân hồ sơ trước khi chuyển khoản. Nhiều kẻ gian còn trắng trợn yêu cầu nạn nhân phải chuyển khoản một số tiền nhất định để chứng minh tài khoản hợp lệ. Một tổ chức tài chính uy tín được cấp phép hoạt động hợp pháp tuyệt đối không bao giờ hành xử như vậy. Họ không bao giờ yêu cầu khách hàng phải đóng trước bất kỳ một khoản phí dịch vụ nào để được nhận tiền giải ngân. Việc nhận thức rõ ràng quy trình phê duyệt chuẩn mực này sẽ giúp người dân tránh được vô vàn nguy cơ mất tiền oan uổng. Môi trường trực tuyến đang ngày càng xuất hiện nhiều thủ đoạn lừa đảo chiếm đoạt tài sản đa dạng và nguy hiểm hơn.
Việc chủ động xác minh thông tin pháp lý của tổ chức phát hành ứng dụng tín dụng là điều cực kỳ quan trọng. Đây được xem là bước phòng vệ thiết yếu nhất trước khi khách hàng quyết định đặt bút ký kết hợp đồng điện tử. Người dùng cần chủ động truy cập và tra cứu mã số thuế doanh nghiệp trên các cổng thông tin quốc gia uy tín. Việc đối chiếu tên công ty quản lý ứng dụng đảm bảo rằng đơn vị này thực sự có chức năng kinh doanh dịch vụ tín dụng. Hơn nữa, việc dành thời gian đọc thật kỹ các điều khoản quy định chi tiết về cách tính phí phạt trễ hạn cũng rất cần thiết. Thói quen này đóng một vai trò vô cùng quan trọng trong công tác bảo vệ quyền lợi tài chính hợp pháp của bản thân. Nếu người vay phát hiện bất kỳ một dấu hiệu mập mờ nào về điều khoản phần trăm mức lãi suất áp dụng theo năm. Hoặc nhận thấy sự xuất hiện của các loại phí phạt ẩn hoàn toàn không được nhân viên tư vấn giải thích rõ ràng minh bạch. Khách hàng nên lập tức thao tác gỡ cài đặt ứng dụng độc hại đó ra khỏi bộ nhớ của thiết bị thông minh ngay lập tức. Việc kịp thời thu thập bằng chứng và báo cáo sự việc cho các cơ quan chức năng có thẩm quyền là hành động đáng hoan nghênh. Nó không chỉ bảo vệ an toàn cho bản thân mà còn góp phần thanh lọc thị trường tài chính tiêu dùng trực tuyến ngày càng minh bạch.
Câu hỏi thường gặp
Khách hàng có thể vay tiền online trên app vào bất kỳ lúc nào không? Hoàn toàn có thể thực hiện được mọi lúc nhờ vào tính chất tự động hóa của toàn hệ thống. Nhờ ứng dụng công nghệ chấm điểm tín dụng tự động và quy trình định danh điện tử hoạt động xuyên suốt không ngừng nghỉ. Phần lớn các ứng dụng tài chính hiện nay đều hỗ trợ tiếp nhận và giải ngân hồ sơ liên tục bất kể dịp lễ tết. Tuy nhiên tốc độ nhận tiền thực tế về tài khoản ngân hàng đôi khi sẽ phụ thuộc vào hệ thống chuyển mạch liên ngân hàng. Các giao dịch ban đêm có thể bị chậm lại khi hệ thống lõi bước vào khung giờ bảo trì định kỳ.
Người đang có nợ xấu liệu có cơ hội được duyệt hồ sơ vay qua ứng dụng không? Nếu người vay thuộc nhóm nợ xấu từ cấp độ ba trở lên trên hệ thống trung tâm thông tin tín dụng quốc gia. Gần như tất cả các nền tảng tài chính chính thống từ ngân hàng và công ty tài chính đều sẽ tự động từ chối. Thuật toán kiểm duyệt rủi ro sẽ loại bỏ hồ sơ của bạn ngay lập tức mà không cần thẩm định thêm. Một số nền tảng quy mô nhỏ có thể xem xét châm chước đối với khoản dư nợ thuộc nhóm một hoặc nhóm hai. Nhưng điều kiện xét duyệt đi kèm sẽ vô cùng ngặt nghèo với mức biên độ lãi suất bù rủi ro được đẩy lên cực kỳ cao.
Vay tiền mặt qua các ứng dụng trực tuyến có đảm bảo an toàn cho người dùng không? Khi khách hàng lựa chọn nền tảng do ngân hàng hoặc công ty tài chính được cấp phép chính thức phát triển. Mức độ an toàn thông tin cá nhân và tính minh bạch của hợp đồng luôn được hệ thống bảo đảm ở mức cao nhất. Đội ngũ biên tập VHouse nhận thấy các đơn vị này luôn tuân thủ nghiêm ngặt đạo luật bảo mật dữ liệu khách hàng. Họ áp dụng các tiêu chuẩn mã hóa thông tin quốc tế tối tân để chống lại sự tấn công của tin tặc. Tuy nhiên, sự an toàn này chỉ thực sự hiệu quả khi người dùng có ý thức bảo vệ thông tin mã xác thực cá nhân.
Các chương trình cho vay tiền với mức lãi suất 0% có thực sự đáng tin cậy hay không? Đây thường là một chiến lược tiếp thị thực tế vô cùng phổ biến dành riêng cho tệp khách hàng đăng ký mới. Các tổ chức muốn khuyến khích người dùng tải ứng dụng và trải nghiệm dịch vụ vay vốn lần đầu tiên trên nền tảng của họ. Mức lãi suất ưu đãi không phần trăm là có thật nhưng chính sách này chỉ được áp dụng trong thời gian rất ngắn. Cụ thể là khung thời gian giới hạn trong vòng một tuần hoặc tối đa mười ngày đầu tiên kể từ khi giải ngân thành công. Sau mốc thời gian đó, mức lãi suất tiêu chuẩn cùng các loại phí phạt trễ hạn rất cao sẽ lập tức được tự động áp dụng.
Ứng dụng cho vay trực tuyến có quy định độ tuổi cụ thể đối với người đăng ký không? Các tổ chức tài chính uy tín luôn tuân thủ nghiêm ngặt mọi quy định của pháp luật nhà nước hiện hành. Họ luôn yêu cầu người đi vay phải đáp ứng đầy đủ năng lực hành vi dân sự trước khi ký kết hợp đồng. Độ tuổi tối thiểu bắt buộc đối với người tham gia khoản vay tiêu dùng là đủ mười tám tuổi tròn. Một số ứng dụng của ngân hàng hoặc công ty tài chính khắt khe hơn có thể nâng mức yêu cầu lên ngưỡng hai mươi hai tuổi. Độ tuổi tối đa tham gia vay vốn thường được giới hạn ở mức sáu mươi tuổi để đảm bảo khả năng tạo nguồn thu nhập trả nợ.
Khám phá
Top 11 địa chỉ mua đồ decor đẹp và uy tín nhất Hà Nội 2026
Đánh giá app Sổ Chi Tiêu: Quản lý tài chính cá nhân tiện lợi 2026
9 kinh nghiệm vay tiền mua nhà an toàn, tránh áp lực tài chính năm 2026
Tin tức liên quan
Những bài viết liên quan đến chủ đề bạn vừa đọc.
Top 15+ app vay tiền online uy tín, duyệt nhanh nhất 2026
Tổng hợp danh sách 15+ app vay tiền online uy tín nhất 2026. Đánh giá chi tiết cơ chế duyệt tự động, hạn mức và cách nhận biết tín dụng đen trá hình.
Xem thêm
15 giải pháp tiết kiệm tối ưu cho người có thu nhập thấp 2026
Chiến lược quản trị dòng tiền, cắt giảm chi phí sinh hoạt và tích lũy hiệu quả dành cho người lao động thu nhập thấp trong bối cảnh kinh tế năm 2026.
Xem thêm
Tài chính cá nhân 101: Quản lý chi tiêu hiệu quả năm 2026
Hướng dẫn toàn diện về quản lý tài chính cá nhân năm 2026. Tìm hiểu cách lập ngân sách, tiết kiệm, kiểm soát nợ và đầu tư nhỏ giọt để tối ưu hóa dòng tiền.
Xem thêm
8 phương pháp tiết kiệm tiền đơn giản ai cũng có thể làm
Khám phá 8 phương pháp tiết kiệm tiền thực tế giúp bạn quản lý tài chính cá nhân hiệu quả trong năm 2026, từ tự động hóa dòng tiền đến tối ưu hóa chi tiêu.
Xem thêm
24 cách cắt giảm chi tiêu và tiết kiệm tiền thông minh 2026
Khám phá 24 cách cắt giảm chi tiêu và tiết kiệm tiền thông minh năm 2026 — từ ăn uống, nhà ở, di chuyển đến hóa đơn điện nước, giúp bạn kiểm soát tài chính cá nhân hiệu quả.
Xem thêm
13 mẹo tiết kiệm tiền mỗi ngày mang lại hiệu quả bất ngờ
Khám phá 13 mẹo tiết kiệm tiền mỗi ngày thông qua việc điều chỉnh vi chi tiêu, thay đổi thói quen mua sắm và tối ưu hóa tài nguyên cá nhân hiệu quả nhất năm 2026.
Xem thêm
Hướng dẫn quản lý chi tiêu hiệu quả với Sổ Thu Chi MISA 2026
Cẩm nang chuyên sâu về cơ chế quản lý ngân sách tự động, phân tích báo cáo và tối ưu hóa dòng tiền cá nhân thông qua ứng dụng Sổ Thu Chi MISA năm 2026.
Xem thêm
Lãi kép ngân hàng là gì? Cách tính và hiểu lầm thường gặp
Tìm hiểu lãi kép ngân hàng là gì, cách tính chính xác và những hiểu lầm phổ biến khi gửi tiết kiệm để tối ưu tiền nhàn rỗi hiệu quả hơn.
Xem thêm