Lãi suất ngân hàng tăng trở lại: Nhà đầu tư cần lưu ý gì
Phân tích vì sao lãi suất ngân hàng tăng trở lại năm 2026 và nhà đầu tư cần lưu ý gì khi gửi tiết kiệm, vay vốn hay phân bổ dòng tiền.

Lãi suất ngân hàng tăng trở lại: Nhà đầu tư cần lưu ý gì
Thị trường lãi suất thường không tăng theo một cú nhảy lớn rồi dừng lại ngay. Nó hay đi lên theo từng nấc nhỏ, âm thầm nhưng đủ làm thay đổi cách người dân gửi tiết kiệm, doanh nghiệp vay vốn và nhà đầu tư phân bổ tiền nhàn rỗi. Sang năm 2026, bối cảnh này càng đáng chú ý vì lãi suất huy động có dấu hiệu nhích lên ở một số kỳ hạn, trong khi nhu cầu tín dụng vẫn duy trì sức ép nhất định lên hệ thống ngân hàng.
Với nhà đầu tư, vấn đề không chỉ nằm ở việc “gửi ngân hàng có lời hơn hay không”. Điều quan trọng hơn là lãi suất tăng đang tác động đến chi phí vốn, định giá tài sản, dòng tiền vào các kênh đầu tư và cả khẩu vị rủi ro của thị trường. Nếu hiểu đúng cơ chế vận hành, bạn sẽ biết nên giữ tiền ở đâu, vay khi nào, và tránh phản ứng quá nhanh trước những con số lãi suất ngắn hạn.
Lãi suất ngân hàng đang tăng theo cơ chế nào

Để hiểu vì sao lãi suất ngân hàng tăng trở lại, cần nhìn vào mối quan hệ giữa đầu vào và đầu ra của hệ thống. Đầu vào ở đây là tiền gửi của dân cư và tổ chức, còn đầu ra là tín dụng. Khi tín dụng tăng nhanh hơn huy động, ngân hàng phải cạnh tranh mạnh hơn để hút vốn, nhất là ở kỳ hạn dài. Cạnh tranh đó thường thể hiện qua việc điều chỉnh lãi suất tiền gửi, dù mức tăng không phải lúc nào cũng đồng loạt trên toàn thị trường. Một số ngân hàng sẽ nâng ở kỳ hạn 6 đến 12 tháng trước, sau đó mới lan sang các kỳ hạn khác nếu áp lực vốn tiếp tục lớn.
Điều này không có nghĩa là lãi suất sẽ tăng mãi. Cơ chế thực tế phụ thuộc vào ba biến số chính: tốc độ tăng tín dụng, khả năng huy động vốn nhàn rỗi trong dân cư và định hướng điều hành của mặt bằng lãi suất liên ngân hàng. Khi nhu cầu vay vốn tăng mạnh hơn tốc độ tăng tiền gửi, chênh lệch vốn sẽ tạo áp lực lên chi phí huy động. Ngược lại, nếu dòng tiền tiết kiệm đổ vào hệ thống dồi dào hơn, lãi suất có thể chững lại hoặc chỉ tăng cục bộ ở một vài kỳ hạn. Vì vậy, mức lãi suất 9%/năm xuất hiện ở một số sản phẩm đặc thù không nên được hiểu là mặt bằng chung của toàn hệ thống.
Nhìn từ góc độ nhà đầu tư, đây là tín hiệu quan trọng vì lãi suất không chỉ ảnh hưởng đến người gửi tiết kiệm. Nó còn là “giá vốn” của nền kinh tế. Khi giá vốn đi lên, các tài sản phụ thuộc nhiều vào dòng tiền rẻ thường chịu áp lực định giá. Đó là lý do nhóm cổ phiếu tăng trưởng cao, bất động sản dùng đòn bẩy lớn hoặc các khoản đầu tư dựa trên kỳ vọng mở rộng nhanh thường nhạy cảm hơn với biến động lãi suất. Trong các bài phân tích của VHouse, chúng tôi nhận thấy nhiều nhà đầu tư cá nhân thường chỉ nhìn lãi suất tiết kiệm, nhưng bỏ qua hiệu ứng lan truyền sang toàn bộ danh mục.
Lãi suất tăng tác động thế nào đến từng nhóm nhà đầu tư
Mỗi nhóm nhà đầu tư sẽ bị ảnh hưởng khác nhau khi lãi suất nhích lên. Người có tiền nhàn rỗi thường nhìn thấy lợi ích đầu tiên là gửi tiết kiệm trở nên hấp dẫn hơn. Nhưng nếu chỉ so sánh lãi danh nghĩa, rất dễ bỏ sót rủi ro lạm phát, tính thanh khoản và điều kiện rút trước hạn. Một khoản tiền gửi kỳ hạn dài có thể cho lãi cao hơn, nhưng nếu bạn cần xoay vốn giữa chừng thì mức phạt hoặc lãi không kỳ hạn có thể làm hiệu quả thực giảm mạnh. Vì vậy, với nhà đầu tư cá nhân, câu hỏi đúng không phải là “ngân hàng nào đang trả cao nhất”, mà là “dòng tiền này có chắc chắn nhàn rỗi trong suốt kỳ hạn hay không”.
Với người đang dùng đòn bẩy tài chính, lãi suất tăng là câu chuyện hoàn toàn khác. Chi phí vay mua nhà, vay kinh doanh hoặc vay margin đều có thể tăng theo chu kỳ điều chỉnh của thị trường tiền tệ. Cơ chế ở đây rất đơn giản: khi lãi suất đầu vào tăng, ngân hàng không thể giữ lãi cho vay quá thấp trong thời gian dài nếu muốn bảo toàn biên lợi nhuận. Như vậy, khoản trả góp hàng tháng hoặc chi phí vốn lưu động của doanh nghiệp sẽ nặng hơn. Nếu biên lợi nhuận của tài sản đầu tư không đủ lớn, mức tăng lãi suất dù chỉ vài điểm phần trăm cũng có thể làm kế hoạch dòng tiền lệch đáng kể. Đây là rủi ro thường bị đánh giá thấp khi nhà đầu tư nhìn vào kịch bản tăng giá tài sản mà quên mất chi phí tài trợ.
Với nhà đầu tư cổ phiếu và trái phiếu, lãi suất tăng còn tác động đến định giá. Khi lãi suất phi rủi ro cao hơn, mức chiết khấu dùng để quy đổi dòng tiền tương lai cũng tăng lên. Hệ quả là giá hiện tại của những tài sản có dòng tiền xa trong tương lai thường bị nén lại. Cơ chế này đặc biệt rõ ở nhóm cổ phiếu tăng trưởng, trái phiếu dài hạn và các tài sản có độ nhạy cao với tỷ lệ chiết khấu. Ngược lại, một số doanh nghiệp có dòng tiền ổn định, nợ vay thấp và khả năng chuyển phần chi phí vốn vào giá bán có thể chống chịu tốt hơn. Nói cách khác, lãi suất tăng không xấu cho mọi loại tài sản, nhưng nó buộc nhà đầu tư phải phân biệt rõ giữa tài sản chất lượng và tài sản chỉ dựa vào kỳ vọng.
Nhà đầu tư nên điều chỉnh danh mục ra sao trong năm 2026

Khi lãi suất đi lên, phản xạ phổ biến nhất là chuyển toàn bộ tiền sang gửi tiết kiệm. Cách này an toàn về danh nghĩa, nhưng chưa chắc tối ưu về cơ cấu tài sản. Cách hợp lý hơn là chia danh mục theo mục tiêu thời gian. Tiền dự phòng ngắn hạn nên ưu tiên tính thanh khoản cao, phần vốn trung hạn có thể chọn kỳ hạn gửi phù hợp để tối ưu lãi, còn vốn dài hạn mới nên cân nhắc tài sản có độ biến động lớn hơn. Sự phân tầng này giúp bạn không phải bán tài sản đầu tư trong lúc thị trường chưa thuận lợi chỉ vì cần tiền mặt đột xuất.
Mặt khác, lãi suất tăng thường làm thị trường nhạy cảm hơn với rủi ro. Điều đó không đồng nghĩa phải rút khỏi mọi kênh đầu tư rủi ro, nhưng đòi hỏi tiêu chuẩn chọn lọc cao hơn. Với cổ phiếu, ưu tiên doanh nghiệp có nợ vay thấp, dòng tiền thật, khả năng định giá sản phẩm tốt và ít phụ thuộc vào vốn vay ngắn hạn. Với bất động sản, cần xem kỹ tỷ lệ vốn tự có, kế hoạch thanh toán và khả năng chịu đựng khi lãi vay thả nổi tăng lên. Với trái phiếu, thời hạn càng dài thì độ nhạy với lãi suất càng lớn, nên nhà đầu tư phải đặc biệt chú ý đến kỳ hạn và chất lượng tín dụng của tổ chức phát hành.
Mechanism quan trọng nhất ở giai đoạn này là vòng phản hồi giữa lãi suất, dòng tiền và định giá. Khi lãi suất tăng, nhà đầu tư có xu hướng đòi hỏi lợi suất cao hơn để giữ tiền trong tài sản rủi ro. Điều đó làm giá thị trường điều chỉnh, nhất là ở những tài sản có câu chuyện tăng trưởng chưa được chứng minh bằng dòng tiền. Đồng thời, doanh nghiệp vay nợ nhiều phải chịu chi phí tài chính cao hơn, khiến lợi nhuận kỳ vọng giảm. Đây là lý do giai đoạn lãi suất tăng thường không phù hợp với chiến lược “mua bằng mọi giá” hoặc dùng đòn bẩy cao để đuổi theo lợi nhuận ngắn hạn. Trong bối cảnh 2026, quan điểm của VHouse là ưu tiên bảo toàn chất lượng danh mục trước, tối ưu lợi suất sau. Cách tiếp cận này không hào nhoáng, nhưng giúp nhà đầu tư tránh bị cuốn vào các nhịp tăng lãi tạm thời rồi phải trả giá bằng thanh khoản.
Dấu hiệu nào cho thấy mặt bằng lãi suất còn có thể thay đổi
Để không bị động, nhà đầu tư nên theo dõi một số tín hiệu mang tính hệ thống thay vì chỉ nhìn bảng lãi suất của một ngân hàng. Tín hiệu đầu tiên là tốc độ tăng tín dụng so với tốc độ tăng tiền gửi. Khi tín dụng tiếp tục đi trước huy động, áp lực cạnh tranh vốn thường chưa giảm. Tín hiệu thứ hai là diễn biến lãi suất kỳ hạn ngắn và lãi suất liên ngân hàng, vì đây là nơi phản ánh khá nhanh tình trạng thiếu hoặc dư thanh khoản trong hệ thống. Tín hiệu thứ ba là hành vi của nhóm ngân hàng thương mại lớn. Nếu các ngân hàng lớn bắt đầu điều chỉnh đồng loạt, mặt bằng thị trường có thể đổi pha nhanh hơn mức nhiều người tưởng.
Một điểm nữa thường bị bỏ qua là cấu trúc lãi suất theo kỳ hạn. Không phải lúc nào lãi suất tăng cũng cho thấy tiền tệ đang thắt chặt trên diện rộng. Có giai đoạn chỉ một số kỳ hạn trung và dài hạn nhích lên, trong khi kỳ hạn ngắn gần như đứng yên. Điều đó cho thấy ngân hàng đang cần ổn định nguồn vốn dài hơi hơn là thiếu thanh khoản tức thời. Với người gửi tiền, cách đọc này rất quan trọng vì nó giúp chọn đúng kỳ hạn thay vì chạy theo con số cao nhất. Với nhà đầu tư, nó cũng gợi ý rằng áp lực lãi suất có thể đến từ nhu cầu cân đối nguồn vốn, chứ không hẳn từ một cú sốc lớn của hệ thống.
Việc theo dõi lãi suất trong năm 2026 vì thế cần đi cùng với bức tranh tín dụng và thanh khoản chung. Nếu chỉ thấy một mức lãi suất cao và kết luận ngay rằng chu kỳ mới đã bắt đầu, nhà đầu tư rất dễ ra quyết định quá sớm. Ngược lại, nếu nhận ra đó chỉ là tín hiệu cục bộ ở một vài phân khúc, bạn sẽ có thêm thời gian để cơ cấu vốn, chốt kỳ hạn gửi phù hợp hoặc điều chỉnh danh mục đầu tư một cách có kiểm soát hơn.
Câu hỏi thường gặp
Lãi suất ngân hàng tăng trở lại có phải lúc nào cũng tốt cho người gửi tiền không?
Không hẳn. Lãi suất cao hơn giúp tiền nhàn rỗi sinh lời tốt hơn, nhưng lợi ích thực còn phụ thuộc vào lạm phát, kỳ hạn gửi và khả năng bạn có cần dùng tiền sớm hay không. Nếu phải rút trước hạn, phần lãi thực nhận có thể thấp hơn kỳ vọng rất nhiều.
Khi lãi suất tăng, có nên vay mua nhà ngay không?
Chỉ nên vay khi dòng tiền của bạn đủ vững để chịu được kịch bản lãi suất thả nổi tăng thêm. Điều quan trọng là tính trước tổng nghĩa vụ trả nợ, không phải chỉ nhìn mức lãi ban đầu trong vài tháng đầu tiên.
Lãi suất tăng ảnh hưởng thế nào đến cổ phiếu?
Tác động thường là giảm bớt định giá của những cổ phiếu phụ thuộc nhiều vào kỳ vọng tăng trưởng xa trong tương lai. Ngược lại, doanh nghiệp có dòng tiền ổn định, nợ thấp và khả năng chống chịu tốt thường ít bị áp lực hơn.
Có nên chuyển hết tiền sang tiết kiệm khi lãi suất tăng?
Không nên nếu đó là toàn bộ tài sản đầu tư của bạn. Tiết kiệm phù hợp cho phần tiền dự phòng và phần vốn ngắn hạn, còn danh mục dài hạn vẫn cần cân nhắc đa dạng hóa để tránh mất cơ hội tăng trưởng.
Nhà đầu tư nên theo dõi chỉ số nào để đoán xu hướng lãi suất?
Nên chú ý tốc độ tăng tín dụng, tăng trưởng tiền gửi, lãi suất liên ngân hàng và cách các ngân hàng lớn điều chỉnh biểu lãi. Đây là những tín hiệu phản ánh khá sớm áp lực lên mặt bằng lãi suất.
Lãi suất ngân hàng tăng trở lại không phải là một thông tin đơn lẻ, mà là tín hiệu cho thấy chi phí vốn đang dịch chuyển. Với nhà đầu tư, điều quan trọng nhất là hiểu tác động của nó lên dòng tiền, định giá tài sản và khả năng chịu đựng của danh mục. Khi đọc đúng chu kỳ lãi suất, bạn sẽ bớt phản ứng cảm tính và có cơ sở hơn để giữ vốn, chọn kỳ hạn và quyết định giải ngân.
Khám phá
Ngân hàng tăng lãi vay BĐS: Cách đọc tín hiệu từ nhóm Big4
Dinh dưỡng trẻ nhẹ cân: Bí quyết tăng cân an toàn
Thủ tục vay ngân hàng mua nhà 2026: Hồ sơ và điều kiện
Tin tức liên quan
Những bài viết liên quan đến chủ đề bạn vừa đọc.
Kinh nghiệm gửi tiết kiệm online quay vòng gốc và lãi 2026
Khám phá cơ chế lãi kép khi gửi tiết kiệm online quay vòng gốc và lãi năm 2026. Phân tích điểm khác biệt và chiến lược chọn kỳ hạn tối ưu lợi nhuận.
Xem thêm
Bí quyết sử dụng thẻ tín dụng hiệu quả, tiết kiệm phí 2026
Hướng dẫn sử dụng thẻ tín dụng thông minh năm 2026: kích hoạt tính năng, thanh toán, trả góp, quản lý dư nợ và 4 bí quyết tiết kiệm phí hiệu quả.
Xem thêm
Hướng dẫn cách hủy thẻ tín dụng an toàn và nhanh chóng 2026
Tìm hiểu chi tiết quy trình hủy thẻ tín dụng an toàn nhất năm 2026. Nắm rõ các điều kiện bắt buộc và lưu ý quan trọng để bảo vệ điểm tín dụng cá nhân.
Xem thêm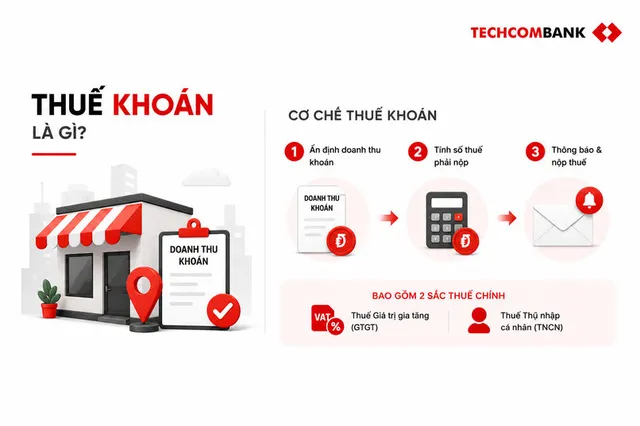
Thuế khoán là gì? Cẩm nang thuế khoán hộ kinh doanh 2026
Tìm hiểu chi tiết khái niệm thuế khoán, đối tượng áp dụng và cách tính thuế hộ kinh doanh mới nhất năm 2026. Hướng dẫn cơ chế chuyển đổi phương pháp kê khai chính xác.
Xem thêm
Khấu hao là gì? 3 cách tính khấu hao tài sản cố định chuẩn
Tìm hiểu chi tiết khái niệm khấu hao là gì và 3 phương pháp tính khấu hao tài sản cố định chuẩn xác nhất. Phân tích cơ chế tối ưu chi phí hiệu quả cho doanh nghiệp.
Xem thêm
Phân biệt chi tiết chứng chỉ quỹ và chứng khoán cho F0
Hiểu rõ bản chất, cơ chế vận hành và cách phân bổ vốn hiệu quả giữa chứng chỉ quỹ và cổ phiếu dành cho nhà đầu tư mới bước chân vào thị trường năm 2026.
Xem thêm
Các loại chứng chỉ quỹ tại Việt Nam và kinh nghiệm đầu tư
Khám phá chi tiết các loại chứng chỉ quỹ tại Việt Nam năm 2026. Phân tích cơ chế hoạt động, mức độ rủi ro và tiêu chí chọn quỹ đầu tư hiệu quả.
Xem thêm
Hướng dẫn cách mua chứng chỉ quỹ sinh lời hấp dẫn năm 2026
Hướng dẫn từng bước cách mua chứng chỉ quỹ ETF và quỹ mở năm 2026, từ chọn quỹ, mở tài khoản đến quản lý danh mục đầu tư hiệu quả.
Xem thêm