7 hình thức đầu tư tài chính sinh lời hiệu quả 2026
Phân tích chuyên sâu 7 hình thức đầu tư tài chính hiệu quả nhất 2026. Đội ngũ VHouse đánh giá cơ chế sinh lời, rủi ro và chiến lược phân bổ vốn tối ưu.
7 hình thức đầu tư tài chính sinh lời hiệu quả trong năm 2026
Bối cảnh nền kinh tế 2026 chứng kiến sự phân hóa rõ rệt của mặt bằng lãi suất. Hàng triệu nhân sự tại các đô thị lớn đang đối mặt với bài toán bào mòn sức mua. Việc giữ toàn bộ tiền mặt trong tài khoản thanh toán không còn là lựa chọn khôn ngoan.
Thói quen tích lũy thụ động đang mất dần hiệu quả trước áp lực lạm phát chi phí đẩy. Làm thế nào để dòng vốn nhàn rỗi tạo ra giá trị sinh lời bền vững qua thời gian? Trả lời câu hỏi này đòi hỏi sự am hiểu chuyên sâu về từng công cụ tài chính.
Hiểu rõ bản chất cốt lõi của các lớp tài sản là bước đi đầu tiên vô cùng quan trọng. Việc phân bổ vốn vào đúng kênh sẽ thiết lập rào chắn bảo vệ vững chắc tài sản cá nhân.
Nhóm kênh đầu tư phòng thủ: Tiết kiệm ngân hàng và trái phiếu doanh nghiệp
Đầu tư phòng thủ ưu tiên tính an toàn tuyệt đối cho toàn bộ danh mục tài sản.
 Hình thức này đảm bảo khả năng bảo toàn nguồn vốn gốc trong những giai đoạn thị trường lao dốc. Đây là lựa chọn phù hợp khi tài chính toàn cầu xuất hiện nhiều biến số vĩ mô khó lường.
Gửi tiết kiệm là hình thức phân bổ vốn phòng thủ truyền thống và quen thuộc nhất hiện nay. Dòng tiền nhàn rỗi được cá nhân ủy thác trực tiếp cho các tổ chức tín dụng uy tín. Đổi lại, hệ thống ngân hàng cam kết chi trả một mức lãi suất cố định định kỳ.
Bước sang năm 2026, cơ chế sinh lời của tiền gửi thay đổi vô cùng mạnh mẽ. Lợi nhuận thực tế thu về phụ thuộc hoàn toàn vào mức chênh lệch giữa lãi suất huy động và lạm phát. Nếu lạm phát cao hơn mặt bằng lãi suất, sức mua thực tế của bạn đang bị âm thầm bào mòn.
Lãi suất danh nghĩa mà các ngân hàng thương mại chi trả chính là giá của quyền sử dụng vốn. Mức định giá này bị chi phối trực tiếp bởi chính sách tiền tệ của Ngân hàng Nhà nước. Nhu cầu thanh khoản thực tế nội bộ của từng nhà băng cũng quyết định mức lãi suất cuối cùng.
Điểm cốt lõi làm nên sức hấp dẫn của kênh này là tính thanh khoản gần như tuyệt đối. Bạn có thể tất toán hợp đồng và rút tiền mặt nhanh chóng bất cứ lúc nào khi cần thiết. Tuy nhiên, rủi ro lạm phát luôn rình rập và làm suy giảm giá trị thực của tài sản.
Bên cạnh tiền gửi tiết kiệm, trái phiếu mang lại mức lợi suất kỳ vọng cao hơn hẳn. Đây là một công cụ nợ đòi hỏi mức độ đọc hiểu báo cáo tài chính rất sâu sắc. Khi mua trái phiếu, bạn thực chất đang đóng vai trò chủ nợ cho doanh nghiệp hoặc chính phủ.
Cơ chế định giá giao dịch của trái phiếu hoạt động dựa trên tỷ lệ nghịch biến với mặt bằng lãi suất. Cụ thể, khi lãi suất điều hành giảm xuống, giá trái phiếu đang lưu hành sẽ lập tức tăng lên. Sự chênh lệch này tạo ra một khoản lợi nhuận thặng dư đáng kể cho người đang nắm giữ.
Trái phiếu doanh nghiệp lại chịu ảnh hưởng trực tiếp từ rủi ro tín dụng đặc thù của bên vay. Đó là nguy cơ mất khả năng thanh toán dòng tiền hoặc rủi ro vỡ nợ của tổ chức phát hành. Kênh này hoàn toàn không phù hợp với những người thiếu khả năng phân tích chất lượng tài sản đảm bảo.
Đội ngũ biên tập VHouse nhận thấy dòng vốn phòng thủ luôn giữ vai trò như lớp đệm giảm xóc. Việc duy trì vốn ở tiết kiệm và trái phiếu giúp hạn chế tối đa mức sụt giảm giá trị danh mục. Nó bảo vệ tài sản toàn vẹn khi các kênh rủi ro cao bất ngờ rơi vào chu kỳ lao dốc.
Tỷ trọng phân bổ cho nhóm phòng thủ không cố định mà thường dao động linh hoạt theo từng thời kỳ. Mức an toàn thường nằm trong khoảng từ hai mươi đến bốn mươi phần trăm tổng tài sản cá nhân. Con số cuối cùng phụ thuộc chặt chẽ vào độ tuổi và khẩu vị chấp nhận rủi ro của bạn.
Một danh mục cá nhân thiếu vắng hoàn toàn các lớp tài sản phòng thủ sẽ trở nên cực kỳ mong manh. Nó dễ dàng gục ngã và tổn thương nghiêm trọng trước những cú sốc kinh tế vĩ mô bất ngờ. Thiết lập hệ thống phòng vệ tài chính vững chắc là nền tảng cốt lõi để đầu tư bền vững.
Kênh đầu tư tăng trưởng linh hoạt: Chứng chỉ quỹ và cổ phiếu
Chuyển sang nhóm tài sản có khả năng đánh bại lạm phát vượt trội, cổ phiếu luôn dẫn đầu danh sách.
 Kênh giao dịch này đòi hỏi bạn phải chấp nhận mức biến động giá trị liên tục trong ngắn hạn. Sở hữu cổ phiếu đồng nghĩa với việc nắm giữ quyền sở hữu thực tế một phần doanh nghiệp niêm yết.
Kênh này mang lại lợi nhuận sinh lời thông qua hai con đường cốt lõi xuyên suốt. Đó là dòng tiền chia cổ tức đều đặn và phần chênh lệch tăng giá vốn trên sàn giao dịch. Tiền cổ tức được hội đồng quản trị trích ra từ phần lợi nhuận sau thuế của công ty.
Cơ chế sinh lời của cổ phiếu hình thành trực tiếp từ dòng cổ tức và chênh lệch giá vốn. Định giá thị trường của doanh nghiệp gắn liền chặt chẽ với kỳ vọng tăng trưởng lợi nhuận tương lai. Các biến số này luôn vận động mạnh mẽ theo chu kỳ kinh tế và chính sách tiền tệ điều hành.
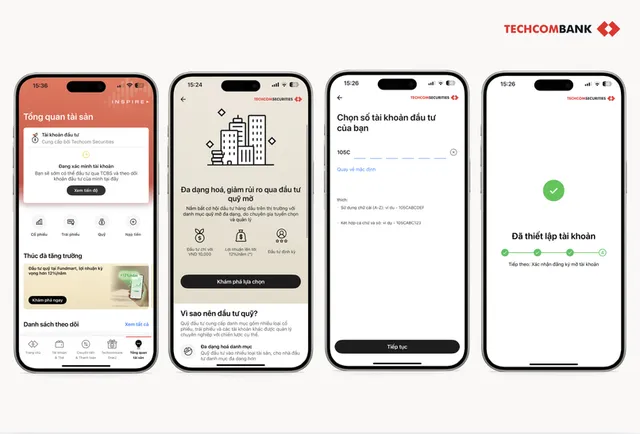
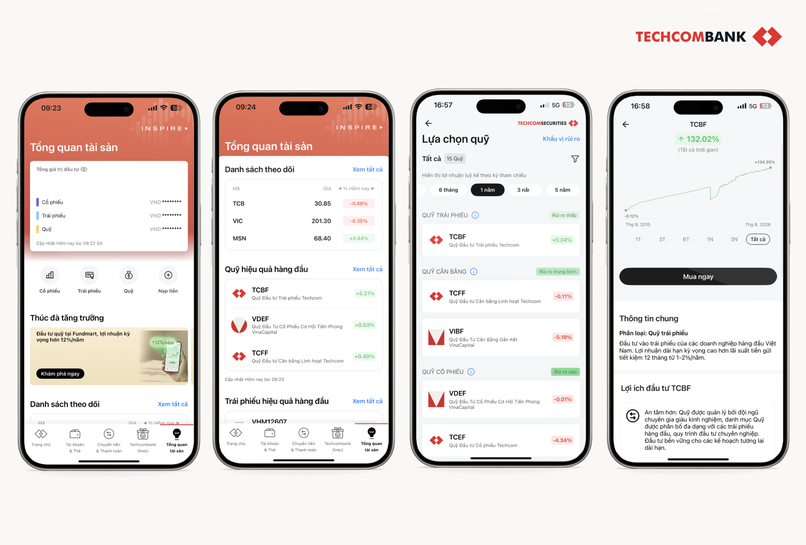
Với những người không có quỹ thời gian dư dả, chứng chỉ quỹ mở là giải pháp thay thế hoàn hảo. Đây là hình thức ủy thác tài chính tối ưu nhất cho nhóm dân văn phòng bận rộn năm 2026. Chứng chỉ quỹ hoạt động bằng cách tập hợp nguồn vốn nhàn rỗi từ hàng ngàn nhà đầu tư nhỏ lẻ.
Khối lượng vốn khổng lồ này được giao phó cho một công ty quản lý quỹ chuyên nghiệp điều hành. Đội ngũ chuyên gia sẽ áp dụng các mô hình định lượng phức tạp để chọn lọc kỹ lưỡng tài sản. Việc xây dựng danh mục đa dạng hóa giúp triệt tiêu gần như toàn bộ rủi ro phi hệ thống.
Giá trị tài sản ròng của mỗi chứng chỉ quỹ phản ánh tổng tài sản quỹ trừ đi nợ phải trả. Kết quả này được chia đều cho tổng số lượng chứng chỉ quỹ đang chính thức lưu hành. Điểm hạn chế lớn nhất của hình thức ủy thác này chính là khoản chi phí quản lý thường niên.
Mức phí quản lý cố định có thể âm thầm bào mòn tỷ suất sinh lời trong dài hạn. Việc trích phí diễn ra đều đặn bất chấp quỹ có hiệu suất vượt trội hơn thị trường chung hay không. Do đó, việc nghiên cứu kỹ lịch sử hoạt động trước khi chọn quỹ là khâu vô cùng quan trọng.
Bước vào bối cảnh kinh tế phân hóa mạnh của năm 2026, dòng tiền thông minh có xu hướng dịch chuyển. Giới tài chính ưu tiên giải ngân vào các doanh nghiệp đầu ngành sở hữu lợi thế cạnh tranh bền vững. Các chứng chỉ quỹ mô phỏng bám sát chỉ số thị trường chung cũng được ưa chuộng mạnh mẽ.
Quyết định tự đầu tư cổ phiếu mang lại một tiềm năng sinh lời khổng lồ không có giới hạn trần. Tuy nhiên, lựa chọn này đi kèm với mức rủi ro tập trung cực kỳ cao cho toàn bộ tài khoản. Việc định giá sai có thể trực tiếp dẫn đến những khoản thua lỗ nặng nề không thể cứu vãn.
Trái lại, việc mua chứng chỉ quỹ mang đậm tính chất kỷ luật cơ học trong tầm nhìn dài hạn. Hình thức này ép buộc bạn phải kiên nhẫn trích dòng tiền tích sản đều đặn qua từng tháng. Nó giúp cá nhân tận dụng triệt để sức mạnh lãi kép và chiến lược bình quân giá xuống.
Nhóm tài sản thực mang tính tích lũy dài hạn: Vàng và bất động sản
Các loại tài sản thực hữu hình luôn giữ một vị thế trọng yếu trong tâm thức giới đầu tư. Nhóm này có khả năng phòng vệ xuất sắc trước sự mất giá tất yếu của các loại tiền giấy. Vàng vật chất từ lâu được giới tài chính suy tôn là hầm trú ẩn an toàn bậc nhất.
Tài sản này luôn tỏa sáng rực rỡ khi kinh tế đối mặt với rủi ro lạm phát đình trệ. Khủng hoảng địa chính trị hay bóng đen suy thoái vĩ mô cũng là lúc dòng tiền tìm đến vàng. Ưu thế không thể phủ nhận của kim loại quý nằm ở tính khan hiếm vật lý tuyệt đối.
Cơ chế định giá của thị trường vàng không xuất phát từ khả năng sinh ra dòng tiền nội tại. Giá trị thực tế hoàn toàn bị chi phối bởi quy luật cung cầu vật lý trên toàn cầu. Khi lãi suất thực tế rơi vào vùng âm, dòng vốn khổng lồ sẽ tự động chảy mạnh vào kim loại quý.
Đổi lại, vàng sở hữu một nhược điểm cố hữu là không thể tạo ra mức lợi tức định kỳ. Kênh này trở nên kém hấp dẫn hơn hẳn trong những chu kỳ kinh tế bùng nổ tăng trưởng mạnh mẽ. Lúc này, các nhóm tài sản rủi ro khác thường mang lại tỷ suất biên lợi nhuận vượt trội hơn.
Trong các bài phân tích chuyên sâu của VHouse, bất động sản luôn là kênh có rào cản gia nhập cao. Dù vậy, nó lại sở hữu năng lực tạo ra mức lợi nhuận kép vô cùng ấn tượng. Tài sản nhà đất tạo ra giá trị qua dòng tiền cho thuê và sự gia tăng vốn chủ sở hữu.
Sự khan hiếm của quỹ đất nội đô kết hợp cùng tốc độ đô thị hóa đẩy giá nhà đất tăng vọt. Giá trị cốt lõi của một tài sản phụ thuộc mật thiết vào mạng lưới hạ tầng giao thông kết nối. Định hướng quy hoạch đô thị tầm nhìn dài hạn cũng là yếu tố then chốt cần phân tích kỹ.
Điểm đòn bẩy vĩ đại của kênh này là tính pháp lý cho phép dùng tín dụng ngân hàng. Bạn có thể dễ dàng sử dụng các khoản vay thế chấp dài hạn để mở rộng quy mô danh mục. Thuật toán này giúp phóng đại đáng kể tỷ suất sinh lời trên phần vốn tự có bỏ ra ban đầu.
Tuy nhiên, cơ chế đòn bẩy nợ vay luôn vận hành như một con dao hai lưỡi cực kỳ sắc bén. Khi thị trường bất động sản rơi vào pha đóng băng, dòng tiền cho thuê thường không đủ trả lãi vay. Áp lực thâm hụt dòng tiền sẽ buộc bạn phải bán tháo tài sản dưới mức định giá thực tế.
Cả vàng và bất động sản đều chia sẻ chung một nhược điểm chí mạng là tính thanh khoản rất thấp. Việc bán trao tay một căn nhà hiếm khi diễn ra mau lẹ chỉ trong một vài ngày ngắn ngủi. Quá trình này đôi khi kéo dài ròng rã nhiều tháng với hàng loạt chi phí thuế phí pháp lý.
Chính vì vậy, nhóm tài sản thực chỉ phát huy tối đa hiệu quả trong một tầm nhìn thực sự dài hạn. Cấu trúc danh mục cần nhắm đến mục tiêu nắm giữ từ năm đến mười năm kiên trì. Việc sử dụng nguồn vốn ngắn hạn để ôm bất động sản luôn là một sai lầm tài chính tai hại.
Giao dịch đòn bẩy rủi ro cao: Forex ngoại hối
Thị trường ngoại hối đại diện cho phân khúc giao dịch tài chính có quy mô lớn nhất toàn cầu.
 Kênh này luôn duy trì khối lượng khớp lệnh khổng lồ cùng tốc độ thanh khoản cực kỳ nhanh chóng. Ngoại hối hoàn toàn không sinh ra dành cho những người tìm kiếm sự an toàn và ổn định bền vững.
Xét về bản chất cốt lõi, tham gia Forex không được giới chuyên môn nhìn nhận là đầu tư tích sản. Lĩnh vực này thiên hoàn toàn về các hoạt động đầu cơ lướt sóng ngắn hạn mang tính rủi ro cao. Mục đích duy nhất là ăn chênh lệch tỷ giá liên tục giữa các cặp tiền tệ quốc gia.
Cơ chế hoạt động nền tảng xoay quanh chế độ tỷ giá hối đoái thả nổi thay đổi từng giây. Các biến số vĩ mô như chính sách lãi suất hay cán cân thương mại chi phối trực tiếp định giá. Khi một ngân hàng trung ương tăng lãi suất, đồng nội tệ của quốc gia đó thường tăng giá lập tức.
Dòng vốn quốc tế sẽ ồ ạt chảy vào để tìm kiếm mức lợi suất phi rủi ro cao hơn hẳn. Người giao dịch cố gắng dự báo sớm xu hướng dòng tiền này để thiết lập vị thế mua thấp bán cao. Điểm cốt lõi làm nên sức hút của Forex chính là hệ thống công cụ đòn bẩy tài chính.
Các nền tảng giao dịch trực tuyến cung cấp tỷ lệ đòn bẩy ký quỹ lên tới hàng trăm lần. Thuật toán này cho phép mở các vị thế khổng lồ chỉ với một lượng vốn ban đầu rất nhỏ bé. Đòn bẩy tài chính hoạt động y hệt như một cỗ máy khuếch đại biến động giá không điểm dừng.
Chỉ cần biên độ thay đổi tỷ giá ở mức một phần trăm cũng đủ tạo ra khoản lợi nhuận lớn. Ở chiều ngược lại, cỗ máy này có thể quét sạch toàn bộ tài khoản chỉ trong một cái chớp mắt. Tính chất khắc nghiệt tột độ của Forex nằm ở nguyên lý vận hành của trò chơi tổng bằng không.
Bước sang năm 2026, sự tham gia ồ ạt của các thuật toán giao dịch cao tần làm thay đổi cục diện. Hệ thống trí tuệ nhân tạo biến thị trường ngoại hối thành đấu trường tàn khốc với các cá nhân nhỏ lẻ. Phương pháp giao dịch đòn bẩy cao này lập tức trừng phạt mọi sự thiếu hụt kỷ luật và kiến thức.
Quản trị rủi ro danh mục nghiêm ngặt là điều kiện tiên quyết sống còn để trụ lại thị trường khắc nghiệt này. Bạn bắt buộc phải tuân thủ kỷ luật lệnh cắt lỗ và giới hạn rủi ro dưới một phần trăm tài khoản. Nếu thiếu đi nền tảng này, Forex sẽ nhanh chóng trở thành một hình thức đánh bạc bào mòn tài sản.
Câu hỏi thường gặp
Người mới bắt đầu với số vốn nhỏ nên chọn kênh phân bổ tiền nào? Với nguồn vốn ban đầu hạn chế, chứng chỉ quỹ và tiết kiệm ngân hàng luôn là những ưu tiên hàng đầu. Chứng chỉ quỹ cho phép cá nhân tiếp cận thị trường cổ phiếu gián tiếp chỉ từ vài trăm nghìn đồng mỗi tháng. Trong khi đó, việc duy trì tiền gửi tiết kiệm đóng vai trò như một mỏ neo phòng vệ an toàn. Sự kết hợp này giúp bạn tận dụng sức mạnh lãi kép đồng thời bảo vệ tốt quỹ dự phòng khẩn cấp.
Khi nào là thời điểm hợp lý để bắt đầu tích sản bằng bất động sản? Quyết định giải ngân vào bất động sản cần được phân tích dựa trên sự ổn định của dòng tiền cá nhân. Bạn chỉ nên xuống tiền vào giai đoạn mặt bằng lãi suất cho vay thế chấp đang duy trì ở mức thấp. Song song đó, khu vực mục tiêu phải sở hữu các động lực phát triển hạ tầng giao thông rõ ràng thực tế. Việc mù quáng dùng đòn bẩy khi thị trường mất thanh khoản sẽ tạo ra áp lực nợ xấu vô cùng nguy hiểm.
Đầu tư cổ phiếu độc lập và mua chứng chỉ quỹ khác biệt ở điểm cốt lõi nào? Sự khác biệt lớn nhất giữa hai kênh này nằm ở quyền kiểm soát và mức độ ủy thác chuyên môn định giá. Cổ phiếu yêu cầu bạn tự tay phân tích doanh nghiệp và chủ động gánh chịu trực tiếp các rủi ro biến động. Việc sở hữu chứng chỉ quỹ lại chuyển giao mọi quyết định khó khăn cho các chuyên gia quản lý chuyên nghiệp. Hình thức ủy thác này giúp tối ưu thời gian cá nhân nhưng bạn phải chấp nhận chia sẻ phần chi phí thường niên.
Phân bổ dòng vốn lớn vào thị trường ngoại hối có thực sự an toàn trong dài hạn không? Giao dịch ngoại hối mang đậm bản chất đầu cơ ăn chênh lệch giá ngắn hạn thay vì tích sản dài hạn. Đối với một danh mục tài sản hướng đến định hướng tăng trưởng bền vững qua nhiều năm, kênh này quá rủi ro. Các chuyên gia tài chính không bao giờ khuyến nghị phân bổ phần lớn khối lượng tài sản vào thị trường Forex. Nó chỉ phù hợp cho những tay chơi am hiểu vĩ mô sâu sắc và chấp nhận mức rủi ro mất trắng.
Khám phá
Tài chính cá nhân 101: Quản lý chi tiêu hiệu quả năm 2026
Tổng hợp mẹo làm đẹp tự nhiên tại nhà hiệu quả năm 2026
Đánh giá app Sổ Chi Tiêu: Quản lý tài chính cá nhân tiện lợi 2026
Phần mềm quản lý tài chính cá nhân: cách chọn và dùng hiệu quả
5 cách CMO ứng dụng AI tạo sinh hiệu quả ngoài viết content 2026
Tin tức liên quan
Những bài viết liên quan đến chủ đề bạn vừa đọc.
Chi tiết các khoản thuế doanh nghiệp phải nộp năm 2026
Cập nhật chi tiết các khoản thuế doanh nghiệp phải nộp năm 2026, bao gồm thuế suất thu nhập doanh nghiệp, cơ chế ghi nhận chi phí hợp lệ và lưu ý quan trọng.
Xem thêm7 hình thức đầu tư tài chính sinh lời hiệu quả 2026
Phân tích chuyên sâu 7 hình thức đầu tư tài chính hiệu quả nhất 2026. Đội ngũ VHouse đánh giá cơ chế sinh lời, rủi ro và chiến lược phân bổ vốn tối ưu.
Xem thêm
Top 15+ app vay tiền online uy tín, duyệt nhanh nhất 2026
Tổng hợp danh sách 15+ app vay tiền online uy tín nhất 2026. Đánh giá chi tiết cơ chế duyệt tự động, hạn mức và cách nhận biết tín dụng đen trá hình.
Xem thêm
15 giải pháp tiết kiệm tối ưu cho người có thu nhập thấp 2026
Chiến lược quản trị dòng tiền, cắt giảm chi phí sinh hoạt và tích lũy hiệu quả dành cho người lao động thu nhập thấp trong bối cảnh kinh tế năm 2026.
Xem thêm
Tài chính cá nhân 101: Quản lý chi tiêu hiệu quả năm 2026
Hướng dẫn toàn diện về quản lý tài chính cá nhân năm 2026. Tìm hiểu cách lập ngân sách, tiết kiệm, kiểm soát nợ và đầu tư nhỏ giọt để tối ưu hóa dòng tiền.
Xem thêm
8 phương pháp tiết kiệm tiền đơn giản ai cũng có thể làm
Khám phá 8 phương pháp tiết kiệm tiền thực tế giúp bạn quản lý tài chính cá nhân hiệu quả trong năm 2026, từ tự động hóa dòng tiền đến tối ưu hóa chi tiêu.
Xem thêm
24 cách cắt giảm chi tiêu và tiết kiệm tiền thông minh 2026
Khám phá 24 cách cắt giảm chi tiêu và tiết kiệm tiền thông minh năm 2026 — từ ăn uống, nhà ở, di chuyển đến hóa đơn điện nước, giúp bạn kiểm soát tài chính cá nhân hiệu quả.
Xem thêm
13 mẹo tiết kiệm tiền mỗi ngày mang lại hiệu quả bất ngờ
Khám phá 13 mẹo tiết kiệm tiền mỗi ngày thông qua việc điều chỉnh vi chi tiêu, thay đổi thói quen mua sắm và tối ưu hóa tài nguyên cá nhân hiệu quả nhất năm 2026.
Xem thêm